来源 :浅海研鱼2026-09-20
图1:青啤降43
消费股看了快十年,啤酒是最磨人的赛道——量在往下、价在往上,两家公司能走出完全不同的曲线。高盛9月17日把青岛啤酒从买入降到中性、目标54砍到43港元,理由"组合策略调整+中国酿酒短期扰动"。这不是看空行业,是看空青啤的短期弹性。
一、多家机构怎么看(表格+分歧)
| 机构 | 时间 | 评级 | 核心看法 |
|---|
| 高盛 | 2026-09-17 | 中性(降) | 43港元(原54),组合调整+行业短期扰动 |
| 摩根大通 | 2026 | — | 啤酒板块偏好防守性标的 |
| 同业参照 | 2026-09 | 买入 | 华润啤酒高盛仍买入26.8港元 |
分歧清晰:高盛砍青啤却留着华润的买入,说明问题在青啤自身——高端化推进不及预期、短期量价承压;华润靠龙头集中度和效率改善更稳。同一行业,一个降一个留,这是选股层面分歧,不是赛道分歧。
二、管理层口径:说的和做的
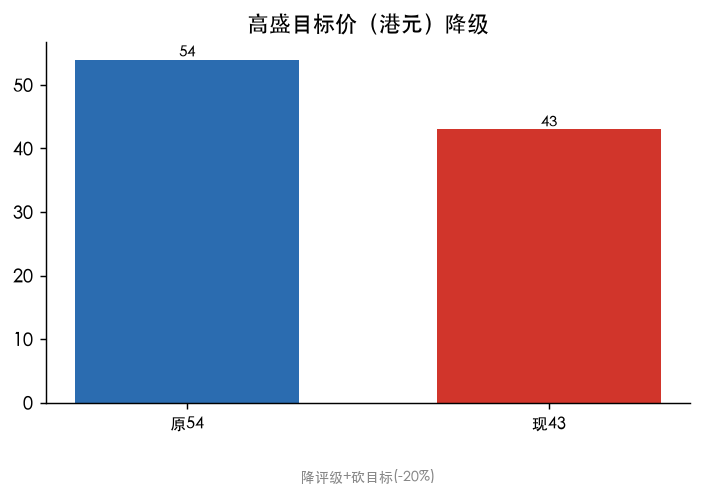
图2:多家机构怎么看(表格+分歧)
无公开电话会纪要(不编造),可确认的是中报披露:上半年消费疲软下收入与销量承压,但成本端(包材、大麦)同比回落,毛利率有修复空间。做的:产品结构继续往高端(纯生、白啤)挪,用结构对抗总量下行。
三、延展与催化剂
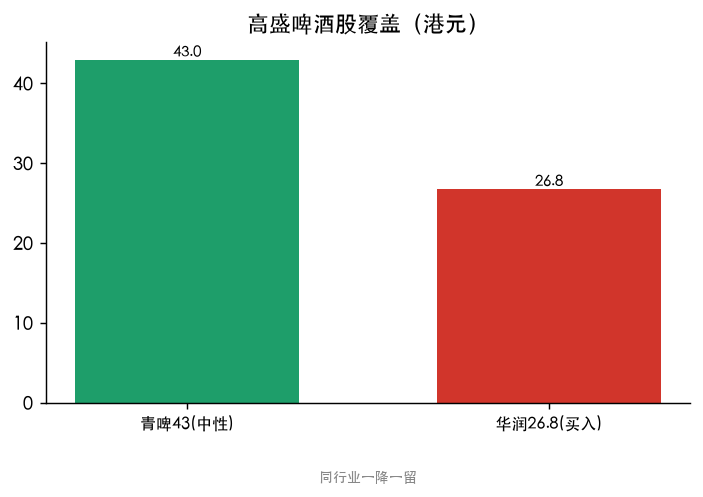
图3:管理层口径:说的和做的
放回消费框架:啤酒的"量减价增"是长期命题,关键看高端化能不能覆盖总量下滑。青啤弹性在旺季动销和成本红利,弱点在高端化慢于华润。催化剂:旺季销量、成本下行兑现、高端产品占比。
四、证伪条件
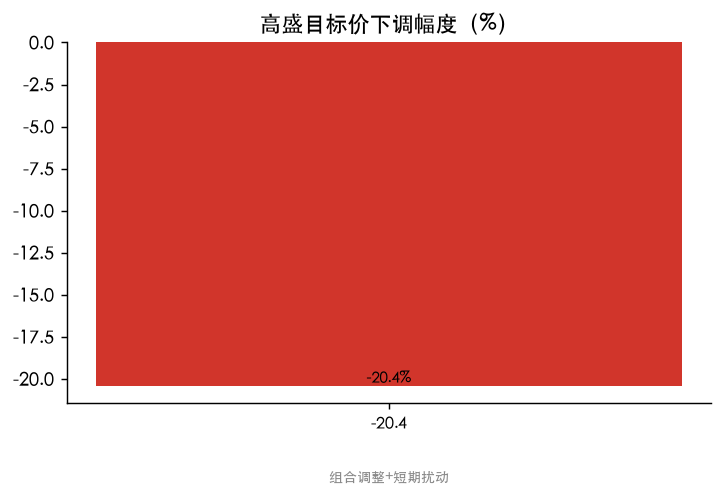
图4:延展与催化剂
边界:①高端化持续推进、成本红利兑现,则降级过度,43成黄金坑;②总量下滑加速、高端化停滞,则54都偏高。我倾向:降级反映短期,不是趋势反转。
青啤这牌,高盛看到43的短期扰动,我看到的是"降级到底错杀还是先知"。你信成本红利,还是信高端化失速?
免责声明:本文基于公开研报与公告整理,不构成任何投资建议。市场有风险,投资需谨慎。