来源 :经销商联盟平台2026-08-30
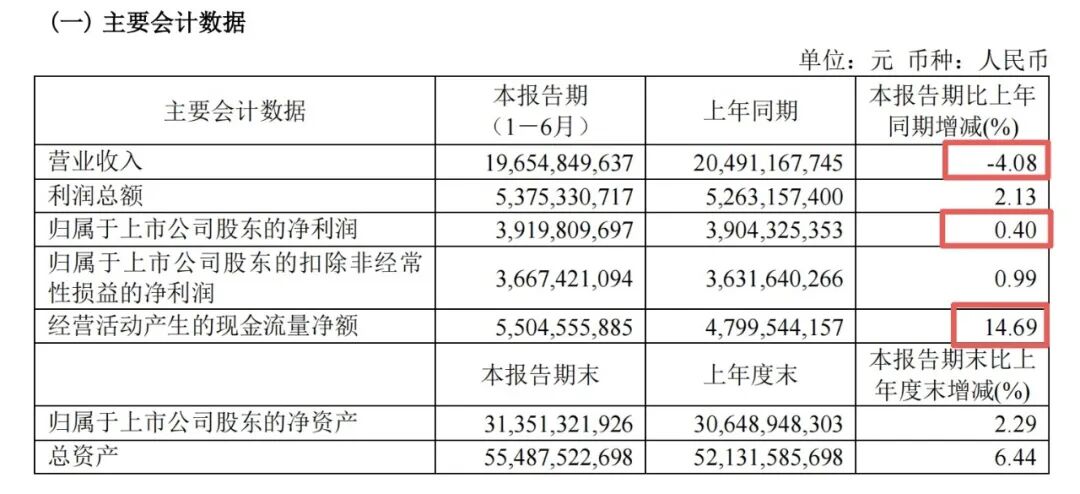
8 月 26 日晚间,老牌啤酒巨头青岛啤酒正式披露 2026 年半年度财报。营收 196.55 亿元,同比下滑 4.08%,这也是近四年以来,青岛啤酒上半年营收首次失守 200 亿元关口。
一边是营收规模收缩,一边净利润微弱上涨,这份“增收难增利、减量保利润”的成绩单,敲响了啤酒存量大战下的警钟。
营收破局失败,销量成最大拖累
财报核心数据显示,2026 上半年青岛啤酒实现营收196.55 亿元;归母净利润 39.2 亿元,同比仅微增 0.4%;扣非净利润 36.67 亿元,涨幅不足 1%。
亮眼的利润增速不复存在,拆分季度数据,压力更加直观。二季度作为啤酒消费旺季,单季营收 93.7 亿元,同比下滑 6.73%,归母净利润 21.2 亿元,同比下滑 3.37%,利润由涨转跌,下行压力加速释放。
营收下滑最直接的原因,来自销量端的大幅缩水。上半年青岛啤酒总销量 450 万千升,较去年同期 473.2 万千升,同比下滑 4.9%,足足少卖出 23 万千升啤酒,换算成 500 毫升瓶装酒,相当于少卖近 5 亿瓶。并且销量下滑幅度呈现扩大趋势:一季度销量下滑 2.61%,二季度销量降幅直接扩大至 7%。
高端化独木难支,大众基本盘失守
近几年来,国内啤酒行业早已告别高速扩张时代,从增量市场转入存量博弈。各大头部厂商不约而同走上降低端、提高端的路线,依靠产品结构升级,用单价提升抵消销量下滑,这也是青岛啤酒过去几年增长的核心逻辑。
从本次半年报来看,高端战略仍在推进。上半年青岛啤酒中高端产品销量 204.4 万千升,同比上涨 2.6%,创下历史新高。可惜,高端增量带来的红利,已经无法对冲大众产品线销量的大幅萎缩。
数据背后,品牌分化十分明显。核心主品牌销量基本持平,增长乏力;而崂山、汉斯等走大众平价路线的子品牌销量大幅下滑,下沉市场基本盘持续收缩。
通俗来讲,就是高端酒卖多了一点,但是平价酒卖丢了一大块,一增一减之间,最终拖垮整体营收。过去“以价换量、结构突围”的增长套路,边际效益正在快速递减。
利润为何还能稳住?成本红利托底营收缺口
营收下滑近 4%,净利润却没有跟着下滑,这份反差背后,并非销量回暖,而是成本红利的短暂托举。
一方面,大麦等啤酒原材料价格下行,拉高了整体毛利率;另一方面,公司主动缩减销售投入,销售费用下降,节流稳住利润底盘;除此之外理财收益大增,公允价值变动收益同比上涨 238%,为利润贡献了一部分额外收益。
这种靠降本和理财换来的微弱利润增长,并非长久的内生增长动力。一旦原料成本回升,费用收紧空间见顶,利润的保护层就会消失。
横向对比行业对手,差距已经拉开。同期华润啤酒上半年总销量逆势上涨 1.7%,次高端产品销量增速超过 10%,在存量竞争中拿下增量。而青岛啤酒成为国内头部啤酒厂商当中,唯一一家上半年销量、营收双双下滑的企业,规模优势出现松动信号。
存量时代,青岛啤酒走到转型十字路口
当下啤酒行业的竞争早已白热化。年轻消费群体饮酒习惯改变、本土区域啤酒抢占下沉市场、果酒、低度饮品分流啤酒客源,多重压力之下,行业整体大盘增长空间有限。
对于青岛啤酒而言,接下来摆在眼前两道难题亟待破解:第一,如何稳住大众市场的基本盘。只靠高端单品很难撑起整体大盘,低端市场持续失血,会不断侵蚀品牌的基本盘与渠道根基。第二,高端增长如何打开新天花板。中高端产品目前增速仅 2.6%,增长动能偏弱,后续能否持续放量,是决定未来几年业绩走向的关键。
与此同时,即时零售、餐饮新场景、海外市场已经成为新的增长赛道。财报显示,青岛啤酒即时零售销量连续六年高速增长,线上渠道销量创下新高,新兴渠道已经成为新的突破口。
结语
四年首次半年营收跌破 200 亿,对青岛啤酒而言,更像是一份行业预警信号。啤酒行业已经彻底告别粗放扩张时代,高端化不是万能解药。如何平衡大众市场与高端升级,在存量博弈中重新夺回销量增长曲线,将是青岛啤酒下半场最核心的考题。