来源 :长三角农资信息2026-09-03
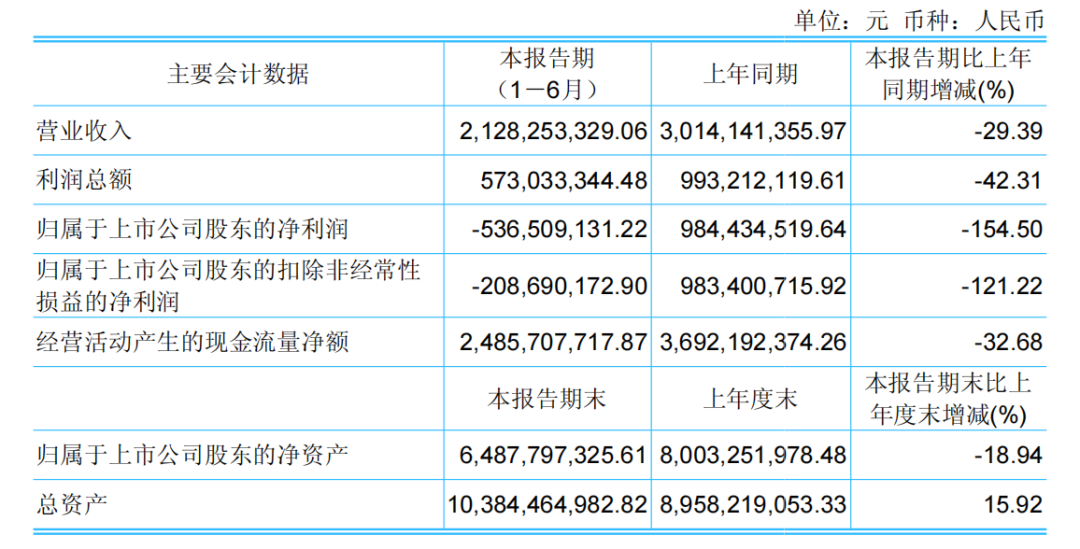
日前,北大荒披露2026年半年度报告。报告期内,公司实现营业收入21.28亿元,同比下降29.39%;归母净利润-5.37亿元,同比由盈转亏。
营收骤降主要受化肥经营模式调整的影响。自2026年起,公司化肥业务由“购销”模式变更为“代销”模式,仅会计核算口径变化预计减少全年营业收入10.47亿元。
01
营收降近三成
化肥模式变更为首要原因
财报数据显示,报告期公司实现营业收入21.28亿元,同比减少8.86亿元、下降29.39%;归母净利润-5.37亿元,同比下降154.50%;扣非净利润-2.09亿元,同比下降121.22%。经营活动产生的现金流量净额为24.86亿元,同比下降32.68%。期末总资产103.84亿元,较上年末增长15.92%;资产负债率39.52%,较上年末增加26.59个百分点。
收入大幅下滑的首要原因,正是化肥经营模式变更。公司此前采用统采购销模式开展化肥业务:统一对接黑龙江北大荒农资有限公司(下称“北大荒农资公司”)关联企业集中批量采购化肥,再直接销售给辖区种植农户。经公司与北大荒农资公司关联企业充分沟通、友好协商,公司确定自2026年起将化肥经营模式由原有购销模式调整为代销模式。
公司披露了本次调整的三方面考量:一是筑牢粮食安全保障根基,稳定土地发包主业;二是对冲市场波动,降低农资经营风险;三是降低与关联企业之间的关联交易额度。
从会计核算口径看,本次调整预计减少全年营业收入10.47亿元。报告期内,公司16家农业分公司实现营业收入21.20亿元,同比减少8.94亿元、下降29.68%,与化肥收入确认口径变化基本吻合。
公司明确表示,代销仅改变收入确认方式,代销服务收益与原购销业务毛利基本持平,本次变更不会对公司年度经营利润产生实质性影响;代销业务将在下半年完成,代销服务收入将在下半年确认。报告期16家农业分公司实现利润总额9.39亿元,同比仅微降0.16%(减少151万元),核心土地承包业务的盈利韧性凸显。
真正拖累净利润的是另一项一次性因素:公司于2026年6月18日收到税务事项通知书,需补缴2021-2025年期间企业所得税10.24亿元及滞纳金3.86亿元,合计14.10亿元,该事项一次性计入当期损益,导致所得税费用激增。若剔除该非经常性因素,公司主业利润总额仍保持相对稳定。
02
化肥板块遗留问题仍待消化
化肥板块的遗留问题同样值得关注。公司下属浩良河化肥分公司已完成改革改制,长期处于停产留守状态,收入以出租资产为主,报告期实现利润总额-577.67万元,同比增亏5.83万元。此外,因合作方资金周转困难、合作项目处于停滞状态,公司对黑龙江北大荒浩良河化肥有限公司的长期股权投资计提减值准备1.60亿元。
关联交易数据亦印证了模式切换的痕迹。报告期内,公司向北大荒农资公司采购农用物资1.10亿元,而上年同期为9.66亿元,采购规模大幅收缩,关联交易额度显著降低。
展望下半年,化肥代销服务收益的落地情况将成为观察公司营收与利润质量的窗口。公司表示,代销业务将在下半年完成,代销服务收入将在下半年确认。在营收规模表象改变的同时,新农资模式下服务收益能否如期兑现、历史应收款项的清收进展及非主业资产的处置情况,均值得持续关注。