近日,光明乳业交出2026年三季报。归母净利润1.61亿元,同比增长84.40%,乍一看挺提气。
翻到下一页就没那么提气了:前三季度营收168.06亿元,同比下降7.81%;扣非净利润1.34亿元,同比下降16.30%。利润在涨,主业在缩。这俩事儿同时发生,光看增速快慢是看不出门道的。
公司自己写得直白:前三季度利润增加,主要原因是新莱特减亏。新莱特此前因为生产基地问题造成的存货报废和成本攀升,在2026年逐步出清,亏损收窄是真实的。但低基数上的修复修的是利润表,管不到货架上的位置。
同一份报表里还有几笔“帮手”:资产处置收益从前一年同期的33万元跳到1.01亿元,政府补助5675万元、其他营业外收支2958万元一并计入。
据三季报经营数据公告,牧业产品收入12.48亿元,同比增长76.58%,公司口径是新莱特生奶销售收入增加——这是上游奶源的销售,不是超市冷柜里的优倍、致优。这笔收入跟国内卖奶是两回事。
单看三季度,扣非净亏损8352万元,去年同期亏损9104万元,亏损收窄了,但仍是亏损。中金研报测算,三季度资产减值净转回约0.18亿元,对单季利润也有一定支撑。说白了,账面利润的改善,主要来自海外资产减亏和低基数,不能直接读成国内卖奶生意回暖。
液态奶是光明的基本盘。前三季度88.54亿元,同比下降12.73%;三季度单季降幅扩大到16.92%。更扎眼的是上海。大本营前三季度45.57亿元,同比下降12.36%,跌得比外埠还狠。
光明的品牌心智、冷链网络、利润基本盘都扎在这儿。家门口的市场也在丢,就没法再用“外埠辐射能力有限”来解释。渠道数字更直白。
公司三季报显示,三季度末经销商总数较上年末净减少348家。公司口径是“不断优化经销商结构,开拓直营新渠道”。
这是可以理解的收缩,但网点少了,终端陈列和消费者触达跟着缩水,动销压力会更大。这事儿比单季亏损更值得盯住。
把同行摆在一起看,反差更清楚。据伊利2026年半年报,伊利上半年液态奶收入365.90亿元,同比增长1.3%;据蒙牛2026年半年报,蒙牛上半年营收同比增长7.8%,
蒙牛管理层在业绩沟通中表示,7月和8月的经营表现显示液态奶仍有增长空间。口径不完全可比,伊利和蒙牛都是半年累计口径,光明是单季,基数节奏也不完全同步。
反差还是摆在那里:同样偏弱的需求环境里,光明的液态奶单季降幅接近17%。尼尔森的数据也显示乳品全渠道销售仍在负增长区间,行业整体确实谈不上好。
但正因为行业不好,头部企业守住基本盘的能力才更说明问题。光明液态奶两位数的下滑,就不只是行业景气的事了。它面对的是周期中的站位正在被重新划线。
费用端也在跟着收缩。公司三季报显示,前三季度销售费用17.62亿元,同比下降16.1%,降幅超过收入降幅;管理费用6.25亿元、增长7.8%;研发费用1.15亿元、增长14.9%。经营现金流9.22亿元,同比微增4.18%。
砍销售、稳管理、增研发,典型的过冬姿态。利润表和现金流因此不难看。但鲜奶是靠冷柜露出吃饭的品类,销售费用就是货架上的粮草。如果省下来的是陈列费和地推费,竞品补位的风险就不能排除:少一笔陈列费,竞品可能就把位置占了;少做一轮地推,消费者下次拿的可能是别的牌子。
短期省下的钱,是拿长期品牌声量和份额换的。公司没有披露销售费用缩减的具体投向,省下来的是不是陈列费和地推费,目前只能从品类特性上推断。
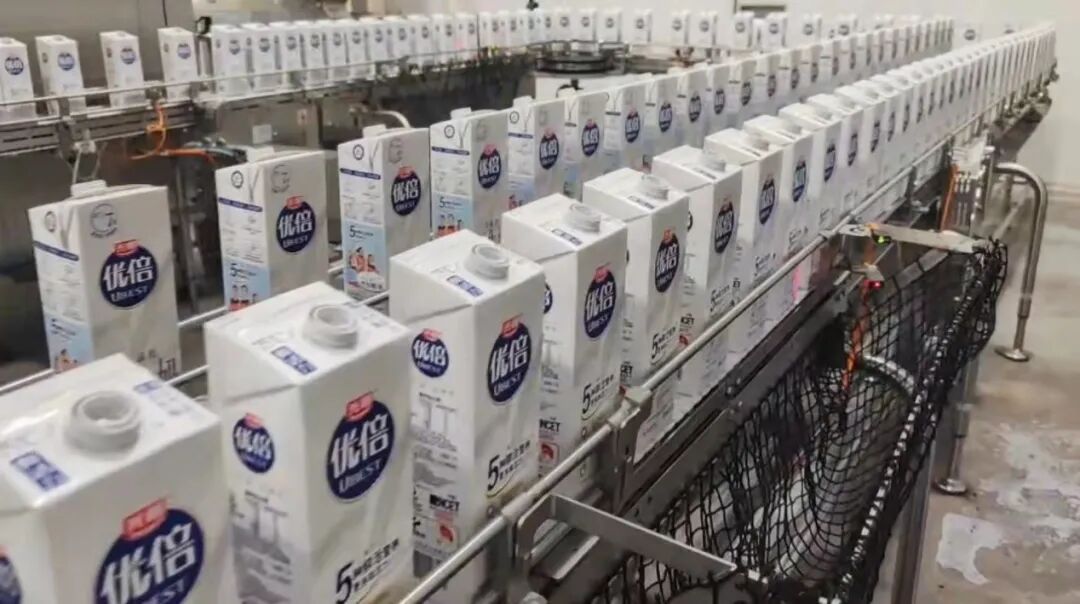
B端是退路还是升级,得两说。11月4日,光明乳业董事会同意组建大客户营销中心,直管一级营销机构,面向大客户的统一接口,定位“打造公司第二增长曲线”。
11月12日业绩说明会上,董事长陆骏飞把营收下滑归因于行业需求偏弱,同时提出全产业链提质增效。方向不算错。B端订单排产确定、账期确定,不用在货架上跟同类产品抢位置。但这条赛道已经拥挤。
据公开报道,10月27日君乐宝悦鲜活与蜜雪集团签署战略合作,把茶饮大客户用战略合作的方式锁定;光明也在进博会期间与Tims天好中国深化了合作。至少说明大客户资源正在被乳企用签约的方式提前锁定,C端攒下的品牌和冷链优势,到B端能带过去多少,得重新算。
时间差更要命。三季度单季少收约8.2亿元。从组织搭建到排产出货再到收入确认,需要时间;公司没有披露大客户营销中心的收入目标、排产计划或已签约客户的贡献。把全年目标摆进来,缺口更直观。
公司2026年经营目标是营收248.58亿元。前三季度完成168.06亿元,四季度要做到80亿元以上;去年四季度基数56.64亿元,意味着同比要增四成以上。
四季度靠什么?液态奶止跌、直营放量(三季度直营收入同比增长4.52%)、B端增量、牧业补位。四块里最不确定的还是液态奶。所以问题不在于“靠B端填缺口现不现实”,而在于光明有没有可能在液态奶的防守战里先把失血速度降下来。
B端的故事再完整,如果基本盘还在以两位数的速度往下走,收入结构的加法就补不上竞争位置的减法。
还有一个变量在上游。据农业农村部监测,11月第一周内蒙古、河北等10个主产省份生鲜乳均价3.11元/公斤,同比上涨3.0%,同比由跌转涨。散奶价格回升会压缩低价竞争的空间,也会抬高乳企成本。
光明能不能在低温鲜奶和核心市场上重新建立不可替代性,四季度到明年一季度大概就能看出一些眉目。财务修复、液态奶止跌、B端放量,三条线能不能在年底之前交汇,是三季报留给市场最具体的问号。
四季度营收要求同比增速超过四成,而经销渠道仍在收缩,液态奶止跌和B端放量能不能在四季度同时发力,是问号里最硬的一块。