来源 :南方plus客户端2026-11-03
10月30日,光明乳业(600597.SH)同时披露2026年第三季度报告、前三季度经营数据公告,并正式发布国内首款罕见病特医产品“光明爱普昔”。三份材料叠在一起,恰好拼出这家老牌乳企当下的完整画像:账面利润在修复,主营收入在收缩,而特医食品这条新赛道,刚刚落子,尚待破局。
利润修复是真的,但成色要看清
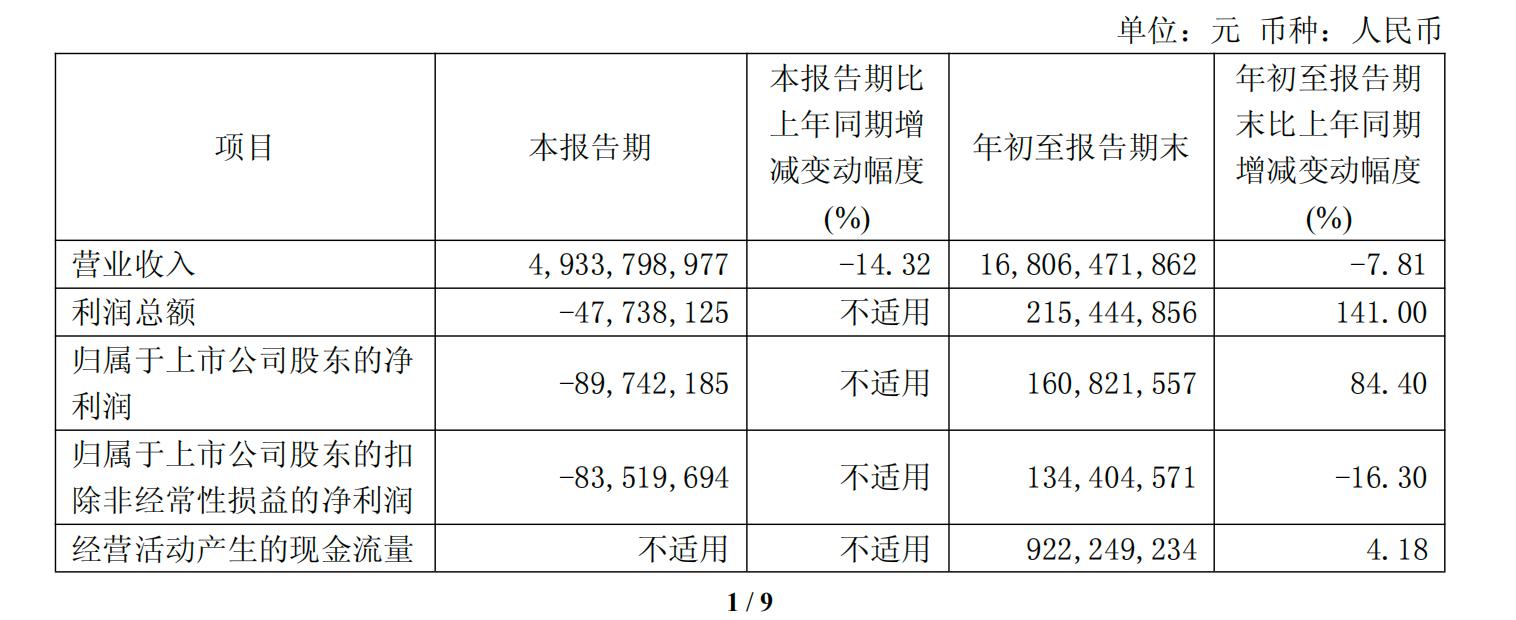
先看修复的一面。前三季度归母净利润1.61亿元、同比增长84.40%,利润总额2.15亿元、大增141.00%。公司明确点出,利润总额改善“主要原因是新莱特减亏”。
现金流方面,经营活动产生的现金流量净额9.22亿元、同比增长4.18%;存货从年初33.65亿元降至26.90亿元,降幅约两成;短期借款从20.19亿元降至14.46亿元,一年内到期的非流动负债从9.46亿元压降至2.20亿元。砍费用、压库存、降负债,过冬的动作是扎实的。
但成色必须看清。年初至报告期末归属股东的扣非净利润1.34亿元、同比下滑16.30%,与归母净利润84.40%的增幅形成鲜明“剪刀差”。利润表上资产处置收益高达1.01亿元,去年同期仅33万元,叠加政府补助5675万元、其他营业外收支2958万元——这是一次“卖资产+政府补助”驱动的账面修复,而非经营质量的实质改善。第三季度单季归母净利润仍为-8974万元、归母扣非利润为-8352万元,重新跌入亏损区间,这个事实无法回避。
主营收缩是主线,液态奶与大本营双双承压
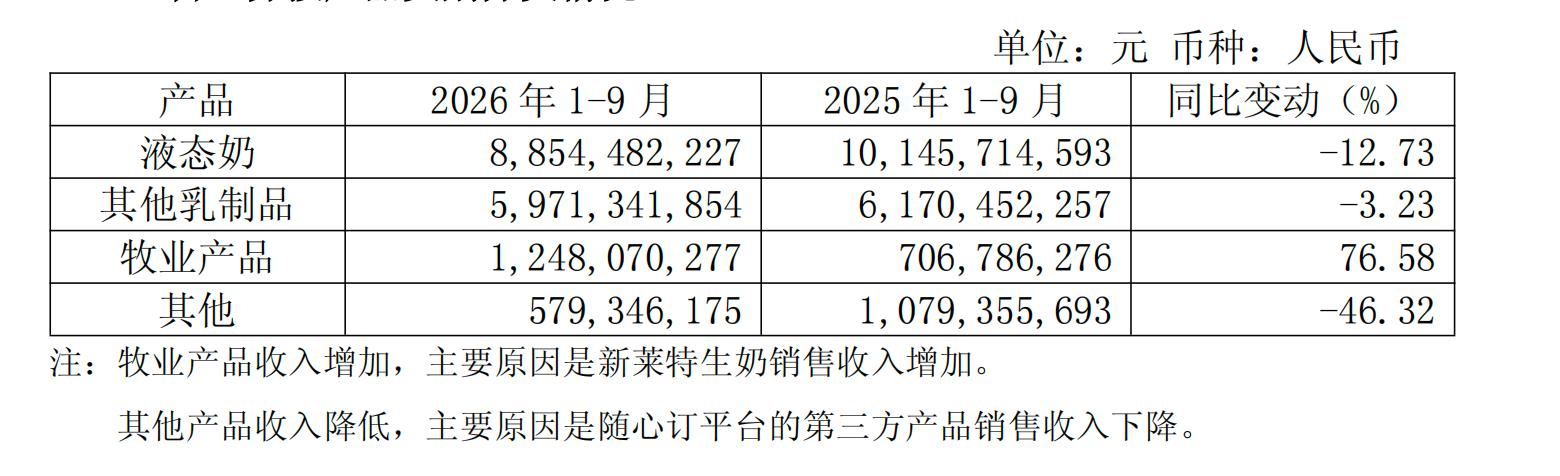
经营数据公告把收缩的结构摊得清清楚楚。分产品看,基本盘液态奶收入88.54亿元、同比下降12.73%;其他乳制品收入59.71亿元、下降3.23%;牧业产品12.48亿元、增长76.58%,公司说明这主要来自新莱特生奶销售收入增加;其他产品5.79亿元、暴跌46.32%,源于随心订平台第三方产品销售下降。前三季度营收168.06亿元、同比下降7.81%,第三季度单季降幅扩大至14.32%。
分地区看,大本营上海45.57亿元、下降12.36%,降幅略高于外地的8.22%,核心市场未能提供缓冲;境外53.12亿元、下降3.60%。分渠道看,直营37.78亿元、下降4.47%,经销商渠道127.57亿元、下降9.23%。经销商数量同步收缩:上海报告期内净减少36个、外地净减少312个,合计净减348个。
与之呼应,销售费用17.62亿元、同比下降16.1%,收缩幅度超过收入降幅;管理费用却增至6.25亿元、增长7.8%,研发费用1.15亿元、增长14.9%。砍销售、稳管理、增研发,是典型的过冬姿态,也意味着品牌与渠道的进攻性在减弱。
近期机构研报指出,公司利润承压主因液态奶持续调整,但结构性亮点突出:牧业产品收入同比增长23.92%,主要受益于新莱特生奶销售放量;直营渠道营收逆势增长4.52%,经销商数量环比增加,显示终端管控力增强。毛利率同比提升2.20个百分点,反映成本优化初见成效。
特医落子:短期不贡献利润,长期打开一扇门
真正让这份财报之后的故事变得不一样的,是“光明爱普昔”。这是国内首款罕见病特殊医学用途氨基酸组件配方食品,适用于1岁以上苯丙酮尿症患者,今年9月获批、10月30日正式发布。此前该细分品类完全依赖进口,患者家庭面临价格高、供货慢、断供风险大的困境。
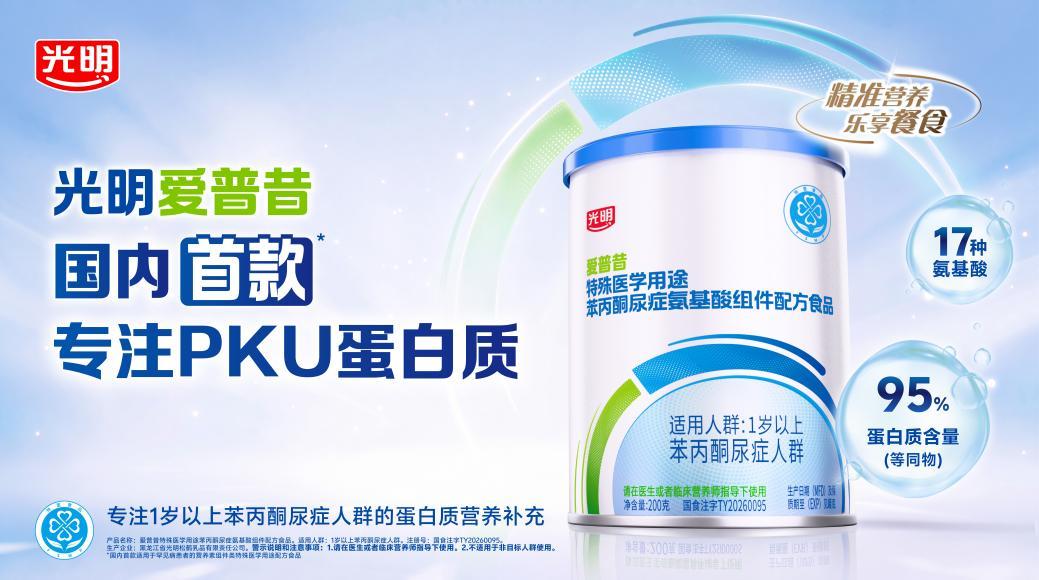
对光明而言,这款产品的短期财务意义微乎其微——罕见病患者群体有限,单品体量不可能对168亿的营收盘子产生实质影响。但战略意义远大于财务意义:光明借此打通了特医食品从研发、注册到生产的全链条能力,从2024年启动到2026年获批,近三年走完从零到一的过程,积累了特医注册的实操经验。公司已将特医食品列为战略性业务之一,未来将向全营养、特定全营养方向拓展,覆盖婴幼儿、老年人、糖尿病、肾病人群。
液态奶的增长天花板已清晰可见,行业进入存量博弈;特医食品则是高壁垒、高附加值、政策鼓励、国产替代空间明确的另一条赛道。爱普昔本身不赚钱,但它验证了光明做特医的能力和路径。这份三季报带着换挡的阵痛——换挡能否成功,取决于液态奶能否守住基本盘,也取决于特医这条新曲线能否从“待破局”走到“真破局”。