来源 :砂石骨料网2026-08-29
8月26日晚间,海螺水泥发布2026年半年度报告,受国内水泥市场需求偏弱、行业竞争加剧影响,公司上半年业绩承压,实现营业收入369.27亿元,同比下降10.88%;归属于上市公司股东的净利润25.27亿元,同比下降42.76%。
从分产品经营明细来看
2026上半年,海螺水泥:
骨料及机制砂:报告期内实现营业收入18.9亿元,营业成本11.19亿元,毛利率40.78%;营业收入同比下降10.5%,营业成本同比下降5.57%,毛利率同比回落3.09个百分点。
42.5级自产品水泥:报告期内实现营业收入198.87亿元,营业成本155.3亿元,毛利率21.91%;营业收入同比下降16.68%,营业成本同比下降8.26%,毛利率较上年同期下降7.17个百分点。
32.5级自产品水泥:报告期内实现营业收入30.63亿元,营业成本20.99亿元,毛利率31.45%;营业收入同比下降18.27%,营业成本同比下降14.61%,毛利率同比下降2.94个百分点。
商品混凝土:报告期内实现营业收入15.46亿元,营业成本14.16亿元,毛利率8.42%;营业收入同比增长1.79%,营业成本同比上升5.21%,毛利率同比下降2.98个百分点。
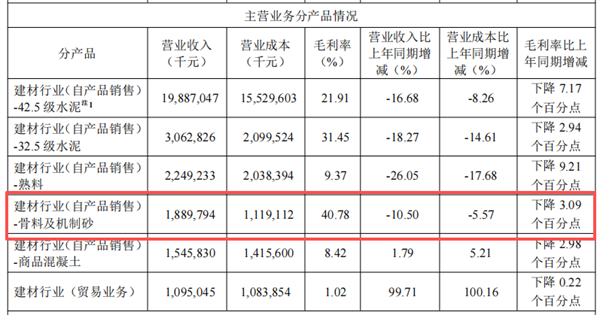
自产熟料:报告期内实现营业收入22.49亿元,营业成本20.38亿元,毛利率9.37%;营业收入同比下降26.05%,营业成本同比下降17.68%,毛利率同比下降9.21个百分点。
贸易业务:报告期内实现营业收入10.95亿元,营业成本10.84亿元,毛利率1.02%;营业收入同比增长99.71%,营业成本同比增长100.16%,毛利率同比下降0.22个百分点。
投运4个骨料项目总产能1.86亿吨/年
报告期内,海螺水泥投运4个骨料项目,落地26个商品混凝土项目,新投产4个干混砂浆、瓷砖胶项目。截至6月末,海螺水泥拥有熟料产能2.34亿吨,水泥产能3.85亿吨,骨料产能1.86亿吨,商品混凝土运营产能8435万方,风光储发电装机约1431兆瓦。
海螺水泥从业者表示,尽管身处行业下行周期,海螺水泥依然展现出龙头企业的经营韧性。面对行业整体需求走弱,海螺水泥深挖内部管理潜力,水泥熟料自产品综合成本同比下降 6.33%,成本管控能力凸显;同时海外业务实现量价齐升,成为重要增长亮点。同时,立足水泥主业,海螺水泥持续推进延链补链强链,统筹发展骨料、商品混凝土等上下游产业链,并拓展瓷砖胶、干混砂浆等消费建材业务,充分发挥“水泥+”产业协同优势,为客户提供“一站式”综合建材服务解决方案。
对于下半年展望,海螺水泥表示,基建投资有望形成实物工作量对水泥需求形成一定支撑,但房地产市场调整带来的压力仍将延续。海螺水泥将坚持海内外双向发力,严控成本,继续推进主业并购与国际化布局,做强骨料、商混、消费建材,培育新能源、环保新兴产业,同时落实ESG发展,提升企业经营韧性。
投资布局上,海螺水泥围绕“十五五”战略推进有效投资。国内推进皖维高新水泥资产收购,加速产能整合;海外重点项目建设有序推进。