来源 :钢铁铸造2026-11-07
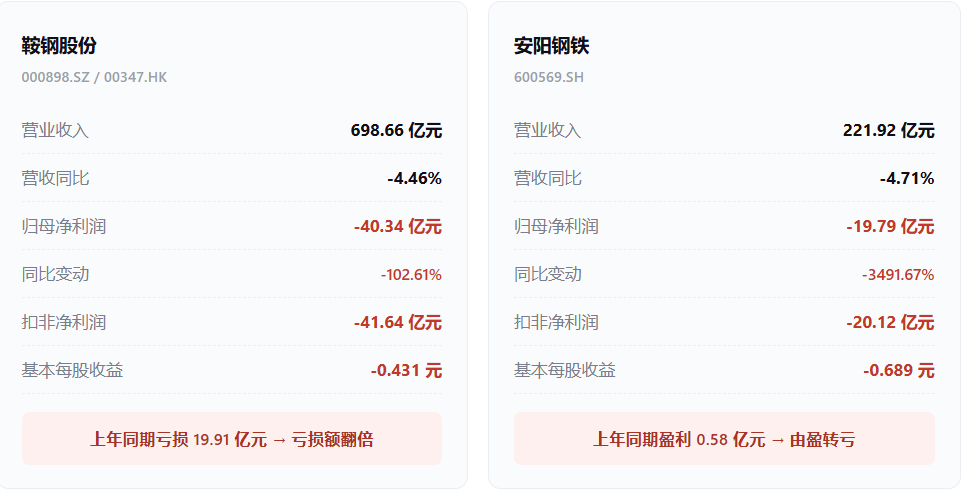 亏损从何而来:两端挤压下的毛利塌陷
两家公司在业绩说明中指向了高度一致的逻辑链:钢材售价持续低迷,原燃料成本明显上涨,购销价差收窄,毛利率被压缩至亏损区间。鞍钢股份明确将亏损归因于“钢铁行业供大于求、钢材售价低迷,叠加炼焦煤、喷吹煤等原燃料价格上涨,购销价差收窄”。安阳钢铁则表述为“受行业供强需弱影响,钢材价格持续低位运行,而焦煤焦炭等原燃料成本明显上涨,产品毛利率同比下降”。
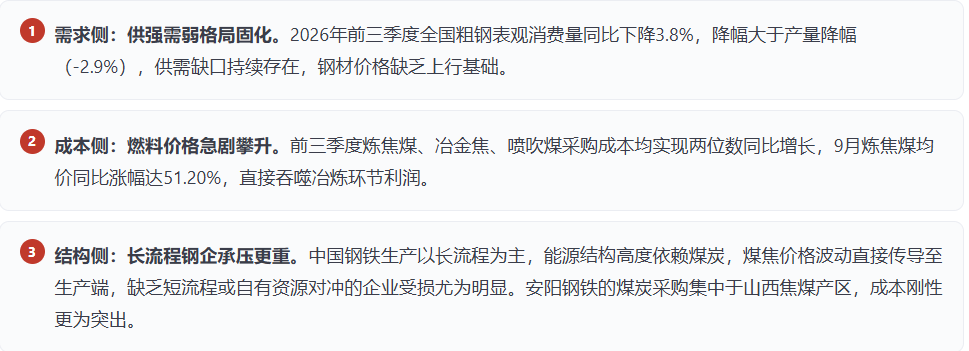 两家公司不是孤例:行业亏损面在扩大
中钢协2026年三季度发布会披露的数据勾勒出更完整的行业图景:前三季度重点统计钢铁企业利润总额同比下降27.4%,企业亏损面达29.6%,同比上升11.4个百分点;钢铁主业利润同比大幅下降75.2%,主业亏损面达33%。行业运行被概括为“供强需弱、出口回落、库存高位、钢价低位、成本上升、效益下滑”。
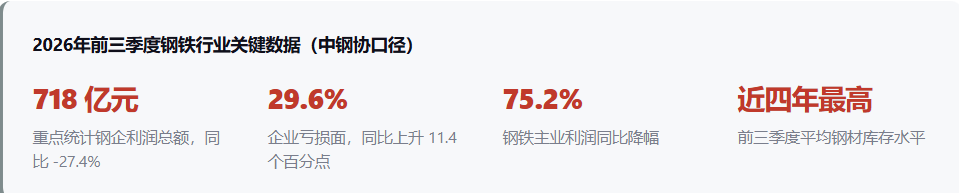
库存高企进一步压制价格修复。前三季度重点统计企业平均钢材库存量为近四年最高水平,进入下半年后库存始终高位运行,对钢材价格形成持续抑制。在“高库存+低钢价+高成本”的组合下,像鞍钢、安阳钢铁这样以传统长流程普钢为主的企业,盈利修复的难度显著大于产品结构偏高端或具备资源禀赋优势的同行。
供给端已在响应,但传导仍需时间
面对全行业亏损加深,自律控产正在从倡议走向行动。2026年9月,中钢协发布《钢铁行业全面开展自律控产降库存的倡议书》,明确“产量调控是应对当前钢铁行业困局的最有效措施”。部分地区钢企已签署反内卷自律公约,承诺不恶性竞价、不盲目增产。机构跟踪显示,26Q4整体供给端收缩态势预计将延续。
但对于鞍钢股份和安阳钢铁而言,减产只能边际上缓和供需矛盾,无法逆转已经计入前三季度的价格与成本缺口。在焦煤价格出现实质性回落、或需求侧出现超预期修复之前,两家公司的盈利弹性仍将受到成本端的刚性约束。