引子:一份"利润腰斩"的季报,和藏在扣非里的另一面
10 月 27 日,保变电气(600550)披露 2026 年三季报。
如果只看归母口径,这家公司第三季度"出事了":
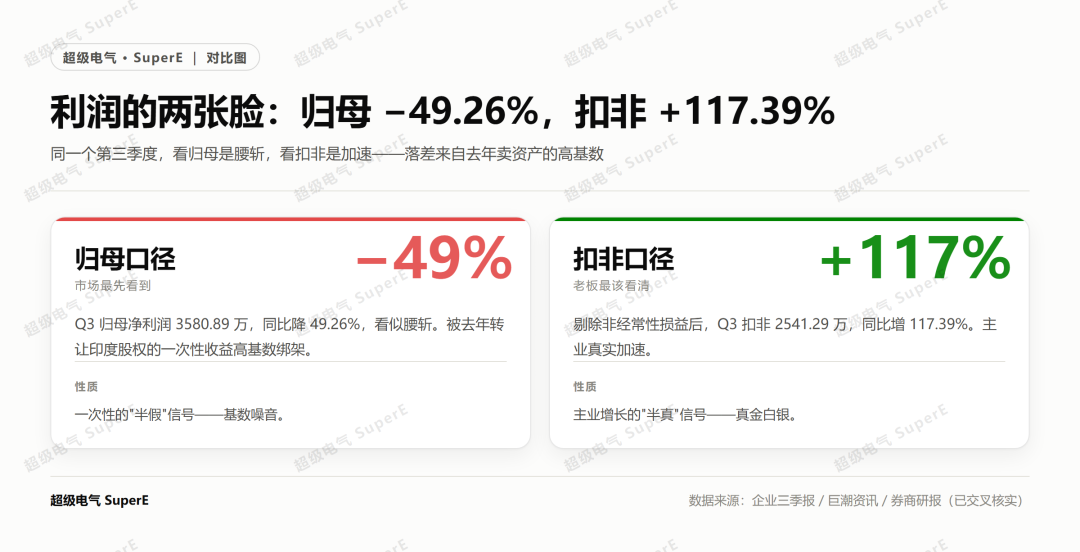
Q3 归母净利润 3580.89 万元,同比下降 49.26%——接近腰斩。不少自媒体号看到这个数,标题直接写成"利润腰斩"。
但把"扣非"这层剥开,故事完全反转:
Q3 扣非净利润 2541.29 万元,同比增长 117.39%。
一个?49.26%,一个+117.39%,同一份季报,方向完全相反。
一、保变的双重数字:噪音在哪,真相在哪
落差来自哪里?公司自己说得很清楚:上年同期转让保变股份-阿特兰塔变压器印度有限公司股权,产生非经常性收益,形成高基数。
这句话翻成白话:去年第三季度卖了一块海外资产,一次性进账拉高了去年同期的归母净利润;今年没有这笔,所以归母口径同比就"腰斩"了。但这笔钱本来就不是主业挣的。
看扣非(剔除了这类一次性损益)才是主业真实的样子:
·Q3 扣非 2541.29 万,+117.39%
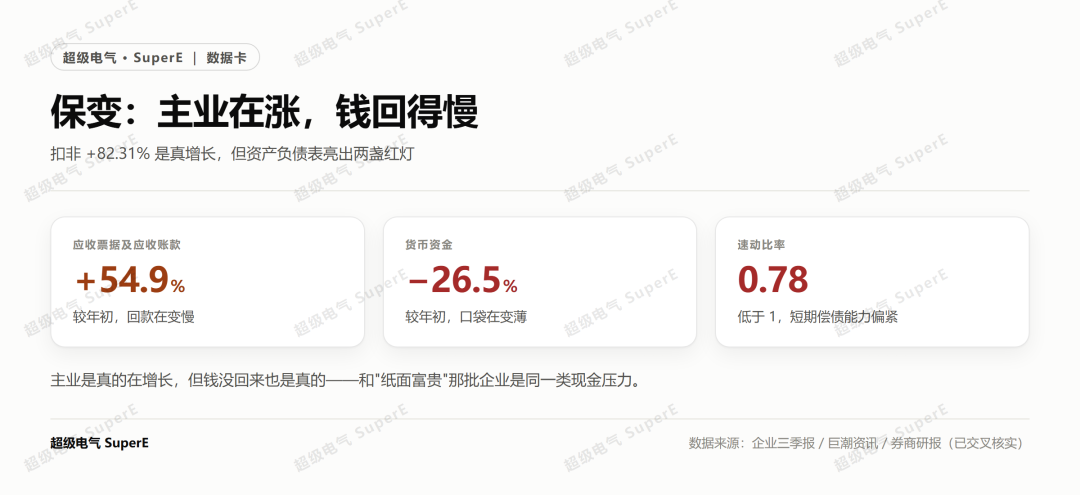
·前三季度扣非 1.52 亿,+82.31%
·前三季度营收 56.47 亿,+25.43%
·前三季度利润总额 2.15 亿,+21.37%
也就是说,主业这一侧,营收在涨、利润在涨、扣非在涨——报表并没有说谎,是"归母"这个口径被一次性基数绑架了。
但保变也不是全无隐忧。它的资产负债表摆了两个扎眼的数字:
·应收票据及应收账款较上年末+54.91%
·货币资金较上年末?26.45%
·速动比率 0.78
主业是真的在增长,但钱回得慢、口袋在变薄——这和本系列第 2 篇讲的中国西电、正泰电源是同一类现金压力,只是保变还没到西电那种血流成河的程度。
二、同行对照:谁的利润"含水量"高,谁的真
把几家放在一起看"归母 vs 扣非",能分辨出每一家利润的质量:
| 企业 | 归母增速 | 扣非增速 | 落差来自哪 |
| 保变电气 600550 | ?49.26%(Q3) | +117.39%(Q3) | 上年卖印度股权高基数 |
| 平高电气 600312 | +25.3% | (结构升级,真增) | 无显著噪音 |
| 思源电气 002028 | +9.66% | +13.69% | 汇兑/补贴/减值波动(券商测算约 2 亿) |
| 泽宇智能 301179 | +12.00% | +222.13%(累计) | Q3 单季扣非 ?684 万,结构下沉 |
平高电气是"真增"的样本:营收降 3.4%但净利涨 25.3%、毛利率+4.8pct,靠的是产品结构升级,没有一次性损益撑场面(见本系列第 3 篇)。
思源电气的落差藏在"非主业波动"里:归母+9.66%、扣非+13.69%,两者差距不大;但券商测算,仅汇兑损失(约 5000 万)、政府补贴减少(约 0.9 亿落差)、资产减值(约 0.55 亿落差)这几项,对 Q3 利润的合计影响就在 2 亿元左右。思源的主业是稳的,但被汇兑和减值啃掉了一大块——这是"波动型噪音",不是"基数型噪音"。
泽宇智能是"结构型下沉":累计扣非+222.13%看着漂亮,但 Q3 单季扣非已经?684.64 万——增长最快的季度主业反而亏了,高毛利业务占比掉了 17.18 个百分点(见本系列第 1 篇)。
保变则是典型的"基数型噪音":主业扣非+117.39%是真增长,归母?49.26%是去年卖资产留下的高基数阴影。
三、机制:非经常性损益,是行业景气里的"噪音源"
为什么同一份季报,归母和扣非会差出两个方向?根子在"非经常性损益"这个科目——它装的是那些不是主业挣的、也不太可能年年都有的钱:
·一次性收益:卖股权、卖资产、处置子公司(保变卖印度股权)
·政府补助:补贴今年有、明年不一定有
·汇兑损益:随汇率波动,今年赚、明年可能亏(思源就是被这个啃了)
·减值转回/计提:节奏性强,不反映经营能力
对老板和投资人来说,问题在于:市场习惯先看归母,而归母最容易被这些噪音绑架。 保变"利润腰斩"的标题,就是典型——读者看到腰斩就以为公司出问题,实际上主业在加速。
反过来也一样:一家靠补贴和卖资产把归母做漂亮的公司,扣非可能很难看。看归母会高估,看扣非才接近真相。
四、给老板的第四把尺子:三层利润看真身
前三篇讲了看单季、看毛利、看现金。这里加一条针对"利润质量"的:
第一层:归母→扣非。 两者差距大,先看附注里的"非经常性损益"明细。保变是基数噪音,思源是波动噪音,泽宇是结构问题——三种落差,三种病因。
第二层:扣非→经营现金流。 扣非是正的,不代表钱回来了。保变扣非+82.31%但经营现金流?4.02 亿、速动比率 0.78——利润在账上,钱在账外。
第三层:把"去年有没有一次性大钱"记在心里。 今年归母增速的分母,可能是去年的卖资产收入。保变这个?49.26%,明年基数恢复正常后,同比会自然回正——今年的坑,是去年埋的。
所以真正该问的是:你公司的利润里,有多少是''卖资产、拿补贴、汇兑''撑起来的?如果把这些拿掉,主业是在涨还是在跌?这个差距,决定了你明年能不能延续今年的故事。
??给中国电气企业/管理者/老板的 3 点思考与借鉴
思考一:考核自己和同行,都要先剥掉一次性损益(战术→战略)
保变这案例最该被老板记住的,不是它赚多少,而是"利润腰斩"四个字完全是口径幻觉。
内部考核时,如果某年靠处置资产、拿补贴把利润做高了,第二年基数就虚高,考核就会失真。建议内部经营分析会固定看扣非口径,并把"非经常性损益"单列成一行,让管理层知道今年赚的到底是主业还是运气。
思考二:汇兑和补贴是"波动型噪音",要当变量管(财务→商务)
思源被汇兑啃掉约 2 亿,这是"波动型噪音"——它年年都在,方向却不一定。保变是"基数型噪音"——一次性、可预期。
两种噪音管法不同:基数型靠读报表时心里有数;波动型(汇兑、减值)要靠商务条款和套保把波动锁住。 思源做了套期保值仍对冲有限,说明这类噪音不能等年底看报表才管,要在报价和结汇环节就定价进去。
思考三:速动比率低于 1,是比利润更硬的警报(经营纪律)
保变扣非+82.31%、主业在涨,但速动比率 0.78、货币资金?26.45%——主业再好,兜里的钱不够覆盖短期债,扩张就随时会被现金流打断。
对老板的提醒很直接:当一家企业利润在涨、但速动比率跌破 1、应收暴涨 50%以上,别被利润曲线迷惑,先看它能不能付得起明年的供应商货款。
结语:报表不撒谎,但会"半真半假"
保变电气这份季报,归母?49.26%、扣非+117.39%、营收+25.43%——三个数字讲了两件事:一件是去年的卖资产留下的高基数阴影,一件是主业真实的加速。
市场最容易看到的,是那件"半假"的事(归母腰斩);老板最该看清的,是那件"半真"的事(扣非加速)。
对一个正在看自己三季报的电气企业老板,这课的价值在于:别只盯归母一个数字。把非经常性损益剥掉、把现金流拉出来、把去年的基数想清楚——三层看完,你才知道今年的增长,到底是真金白银,还是去年埋的坑今年刚填上。
?《三季报反差录》第 4 篇(共 5 篇)
上一篇:《营收降3.4%、净利反涨25.3%:平高电气靠结构换挡》|下一篇:《营收降17.30%、两年零三季亏掉7.63亿:金冠股份的量利双杀》|本系列:①增收增亏(泽宇智能)②纸面富贵(中国西电)③以质换量(平高电气)④报表噪音(保变电气)⑤量利双杀(金冠股份)
??关注「超级电气」,更多行业趋势与深度洞察,持续更新。
超级电气,一群深耕电气行业的亲历者与研究者。我们写巨头,也写民族品牌;看技术,也看市场。愿以持续的专业输出,与每一位中国电气人同行,在行业变革中看清前路。
【如果这件事你正在做】
我们帮电气企业把一张评标办法,翻译成自己的「能力补课表」。
不替你投标,不承诺中标——只帮你排清楚:钱该往哪投、先投哪一项。
后台回复「诊断」,发我三样:产品品类、近期要投的标、眼下最卡的一项。
我们会回你一份自评表模板;合不合适,聊完你自己判断。
?? 【给你在群里抛的问题】
利润"腰斩"和利润"加速",可以来自同一份报表,差别只在看归母还是看扣非。两种读法:
一种说,归母腰斩就是危险信号,不管扣非怎么涨;
另一种说,扣非加速才是真本事,归母波动只是基数游戏。
一个真问题:你今年如果有一笔卖资产或拿补贴的大钱进账,你会把它算进"经营成果"去考核团队吗?
算的,说说为什么;不算的,说说你怎么跟股东解释"扣非更好看"。评论区聊聊。
数据来源与声明:
本文基于公开信息独立研究撰写,观点仅供参考,不构成投资建议。
——关注「超级电气」——