来源 :新浪财经2026-08-31
日前,狮头股份(600539)发布2026年半年度报告。报告期内,公司实现营业收入2.43亿元,同比增长6.98%;归母净利润66.35万元,同比增长18.03%;扣非归母净利润亏损8.17万元,亏损幅度较上年同期有所收窄。
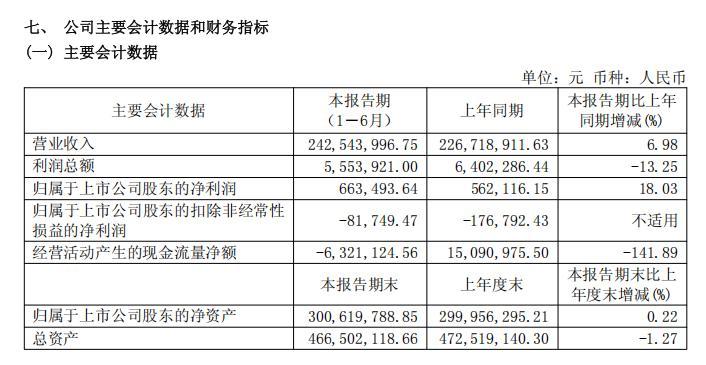 狮头股份主要会计数据。(图片来源:上交所官网)
报告显示,上半年公司利润总额555.39万元,同比下滑13.25%;经营活动产生的现金流量净额632.11万元,同比大幅下降141.89%,由上年同期净流入转为净流出,主要系电商业务新增品牌,日常运营费用支出增加所致。
业务层面,公司主要业务为电商经销及生产和销售净水龙头产品。电商经销业务实现营业收入2.21亿元,占公司营业收入比例为91.02%,是公司核心收入来源;净水龙头制造业实现营业收入0.22亿元,占公司营业收入比例为8.98%。公司表示,营收增长源于新品牌拓展形成增量业绩贡献,同时公司持续落实精细化运营管理,优化经营效益。
重大资产重组方面,公司拟通过发行股份及支付现金购买杭州利珀科技股份有限公司97.4399%股份,并同步发行股份募集配套资金2.2亿元,不含募集配套资金金额的交易价格为6.62亿元。该交易已通过上交所重组委审核,尚需中国证监会同意注册后方可实施,能否获批、完成时间存在不确定性。据了解,截至2026年6月30日,标的公司利珀科技资产总计6.32亿元,负债总计4.10亿元;2026年上半年实现营收1.53亿元,同比减少2.35%;归母净利润871.35万元,同比增长100.58%;扣非归母净利润776.29万元,同比增长204.50%,主要系毛利润提升所致。如果本次交易能够顺利落地,公司有望形成“电商服务+机器视觉”双主业业务布局,开辟第二增长曲线。需注意的是,本次交易将导致狮头股份新增商誉3.93亿元,占交易完成后上市公司总资产、归母净资产的比例分别为25.42%、40.41%,占比较高。如果利珀科技未来经营状况未达预期,将产生商誉减值的风险,从而对狮头股份未来经营业务产生不利影响。
风险方面,公司提示,截至期末累计可分配利润为负数,存在长期无法分红的风险;同时面临宏观经济波动、行业竞争加剧、品牌客户流失、第三方电商平台依赖、存货管理、合作品牌形象及产品质量波动等多项经营风险。