来源 :公司金融杂志2026-09-21
ST 交昂信披违规被罚 400 万一笔"左右互搏"的减值,如何骗过两年财报
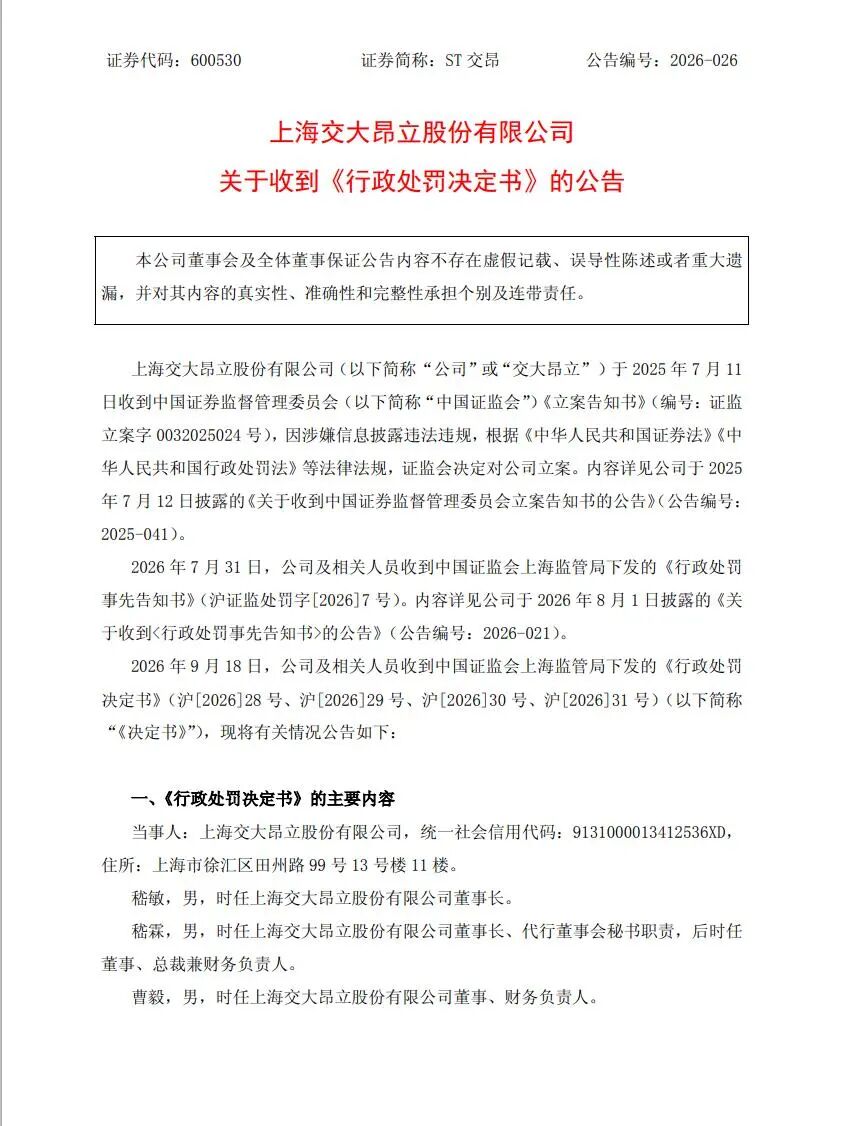
近日,ST 交昂(600530)公告收到上海证监局《行政处罚决定书》。因 2023 年会计差错更正公告、2024 年年度报告存在虚假记载,公司被责令改正、警告并处以 400 万元罚款;时任董事长嵇敏、时任董事长兼总裁及财务负责人嵇霖、时任董事兼财务负责人曹毅,分别被处以 100 万元、200 万元、100 万元罚款。一张罚单背后,是一套看似专业、实则拙劣的"减值财技"。
一笔 4700 万当金,牵出陈年旧账
故事要从一家联营企业说起。昂立小贷是 ST 交昂的联营企业,2013 年至 2016 年间,向兴浦服装等主体发放抵押贷款共计 6200 万元。2015 年,ST 交昂全资孙公司久鼎典当与昂立小贷签订合作协议——在昂立小贷承担贷款风险的前提下,由久鼎典当向兴浦服装发放当金 4700 万元,专门用于偿还昂立小贷。
这笔"过桥式"安排的实质,是把昂立小贷表内的贷款风险,通过久鼎典当的当金科目重新承接。截至 2021 年末,公司就该笔当金计提减值 2350 万元。真正的问题,出现在 2023 年 8 月:公司发布会计差错更正公告,对久鼎典当补提 2021 年度当金减值准备,调增信用减值损失 2350 万元。
先"洗大澡"再"摘果子"
一套组合拳两年收割
监管查明,这笔差错更正的会计依据并不充分。2350 万元的补提,直接导致 2021 年度利润总额被虚减 2350 万元——占更正后 2021 年年报披露利润总额的 213.52%。也就是说,更正后的利润不仅被这笔减值"吃掉",还把报表整体打成了负数量级的失真状态。
紧接着,2024 年公司又把前期补充计提的 2350 万元减值损失"原路冲回",直接虚增 2024 年利润总额 2350 万元,占当年年报披露利润总额的 60.26%。
一减一增之间,逻辑耐人寻味:2021 年一次性"洗大澡",把减值做足做透;2024 年再悄悄冲回,把利润做漂亮。同一笔 2350 万元,第一年用来压低基数,第二年用来垫高业绩——典型的"利润跨期调节"手法。之所以选择减值这个科目,正是因为信用减值准备的计提与转回具有较大的主观判断空间,容易成为利润腾挪的"蓄水池"。
罚单分量与公司的"安全垫"
从处罚力度看,400 万元的公司罚款对应当事人合计 400 万元的个人罚款,责任穿透到董事长、总裁、财务负责人多个关键岗位。其中嵇霖一人被罚 200 万元,叠加其"董事长+总裁+财务负责人"的三栖身份,凸显监管对"关键少数"的追责态度。
ST 交昂在公告中表示,股票已被实施其他风险警示,但未触及重大违法类强制退市情形,目前各项经营活动正常开展。
这一表述值得投资者仔细玩味:行政处罚确实构成信披违规,但在现行退市规则下,"重大违法强制退市"有更严格的量化与定性门槛,单一虚假记载事项未必直接触发;然而"其他风险警示"的帽子已经戴上,公司治理与内控的公信力已然受损。
减值不是"万能调节阀"
此案折射出的,是部分上市公司利用会计估计弹性进行利润管理的惯性操作。信用减值准备本应基于客观预期信用损失计提,一旦沦为"想提就提、想冲就冲"的工具,财报便失去了最基本的可信度。
对投资者而言,此类案件的警示在于:当一家公司在某一年度集中计提大额减值、随后年度又大额转回时,恰恰是需要高度警惕的信号——它往往意味着利润表已经被人为"熨平",真实的经营底色被掩盖。
对监管而言,此案也释放出明确信号:无论手法包装得多么专业,"会计依据不足"的补提与冲回,终究逃不过事后核查。信披真实是资本市场的基石,400 万元罚单既是惩戒,也是对市场的一次重申。