来源 :医药魔方Info2026-10-07
10月7日,华海药业发布2026年前三季度业绩预增公告。公告显示,华海药业2026年前三季度实现归属于上市公司股东的净利润预计在102,800万元到110,300万元之间,同比增长约170%到190%;前三季度归属于上市公司股东的扣除非经常性损益后的净利润预计在66,200万元到74,300万元之间,同比增长约145%到175%。
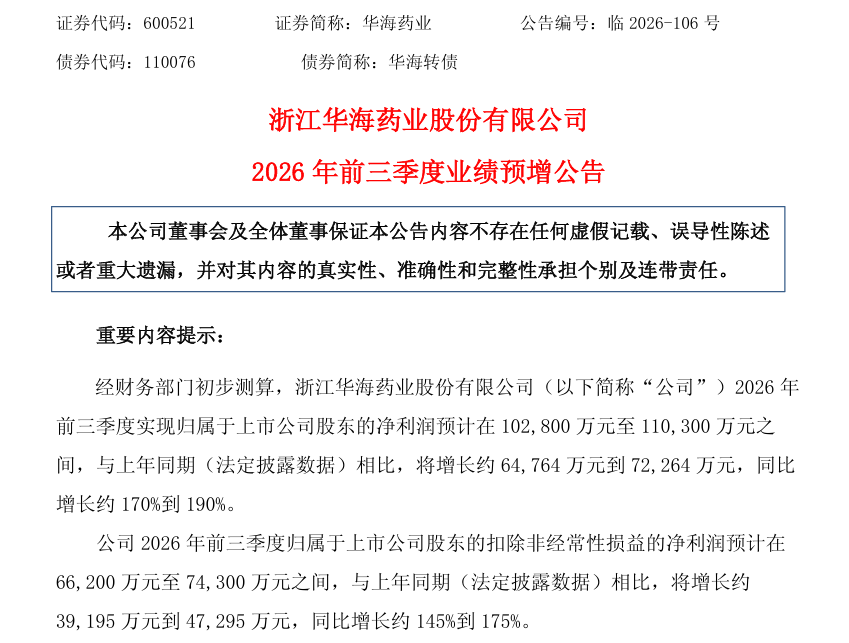
华海药业在公告中披露,公司归属于上市公司股东的扣除非经常性损益的净利润大幅增长系多种因素叠加。今年前三季度公司原料药业务紧抓市场机遇,通过纵深拓展全球销售渠道、持续拓宽客户群体、加快新产品上量进程,有效带动原料药业务销售收入同比大幅增长。
与此同时,国内制剂业务紧抓前八批集采接续政策窗口期,在稳固原有中标产品市场份额的基础上,新增12个集采中选产品,实现存量维稳、增量扩容双向突破。新产品增长势能强劲已成为国内制剂业绩增长新的驱动力。美国制剂业务方面,华海药业坚持提量增利经营方针,经营业绩与发展质量均取得显著成效,同比实现扭亏为盈。此外,缬沙坦欧洲仲裁胜诉收到的山德士支付给公司的律师费、仲裁费及美国关税退回等也影响了利润增加。
值得一提的是,公司在9月28日召开的2026年半年度业绩说明会上指出,近年来虽原料药产品的价格持续下降,公司原料药的毛利率始终保持在一定水平,2022年至今主要原料药产品毛利率均维持在45%以上。2026年以来,受基础化工原料、能源等核心成本普遍上涨影响,部分工艺成熟、竞争格局稳定的低毛利产品,已实现一定幅度的价格上调。公司仿制药业务毛利率多年来整体保持相对稳定。多重经营数据的向好,彰现了公司在复杂市场环境下的经营韧性、风险抵御能力,以及长期积累形成的核心竞争优势与综合实力。
报告期内华海药业围绕“创新药+国际化”双轮驱动的第三次转型升级战略交出硬核答卷,核心业务稳中有进,创新成果加速落地,公司长期价值正进入加速兑现期。
其中,公司创新药板块迎来里程碑式突破。2026年7月,公司首款1类生物创新药瑞西奇拜单抗注射液(研发代号HB0034,商品名“华亦净”)经优先审评审批,获国家药品监督管理局批准上市,用于治疗成人泛发性脓疱型银屑病(GPP)发作。该产品既是公司首个获批的1类生物新药,也是国内首款IL-36R单抗,为相关患者提供全新治疗方案。
2026年6月,公司第二款创新药HB0017注射液的上市许可申请获国家药监局受理。HB0017注射液靶向白介素-17A(IL-17A)的单克隆抗体,拟开发用于中重度斑块状银屑病及其他自身免疫性疾病。截至目前,HB0017注射液项目已有5项适应症获得国家药监局临床试验许可,覆盖银屑病、银屑病关节炎、强直性脊柱炎、放射学阴性中轴型脊柱关节炎与化脓性汗腺炎。
国际化合作层面,2026年3月,公司与西班牙药企Almirall,S.A.达成授权合作,共同开发一款可覆盖多个潜在适应症(含皮肤科领域)的新靶点单克隆抗体候选药物,BD业务实现突破性进展。
华海药业在此前公告中指出,创新药与国际化是公司第三次转型升级的战略核心,亦是培育未来增长新动能的关键方向,目标是从“价格战”到“价值战”转型跨越。公司创新药研发立足临床未被满足的治疗需求,集中优势科研力量,打造具备全球竞争力的未来产品管线。
当前的华海已形成了立体的业务梯次:大宗原料药和一般仿制药梯次,高壁垒原料药、复杂仿制药和生物类似药梯次和创新药梯次。与此同时,公司全面推进国际化战略升级,从过去一般仿制药的单一模式,向复杂仿制药、生物类似药、创新药及高附加值C(D)MO项目多线并进的复合模式转型,逐步构建研产销供服一体化的国际化运营新格局。
随着创新成果与全球化能力形成协同效应,华海药业已经构建了结构清晰、竞争力突出的第二增长曲线,中长期成长空间有望进一步打开。