来源 :自贸港演义2026-11-02
近日,民航上市公司三季报陆续出炉,海南机场的成绩单,着实让人意外了。
上海机场、深圳机场、广州白云机场依然保持稳定盈利,唯独海南机场在客流稳步增长的背景下,由盈转亏。
01
增收不增利,和同行拉开明显差距
翻看三季度报表,海南机场前三季度营收达到42.37亿元,同比大涨29.17%,单三季度营收12.25亿元,同比提升26.31%。利润端却掉了链子,账面归母净亏损0.14亿元。如果把政府补助、资产处置这类一次性收益(约0.99亿元)剔除之后,前三季度实际净亏损1.13亿元。
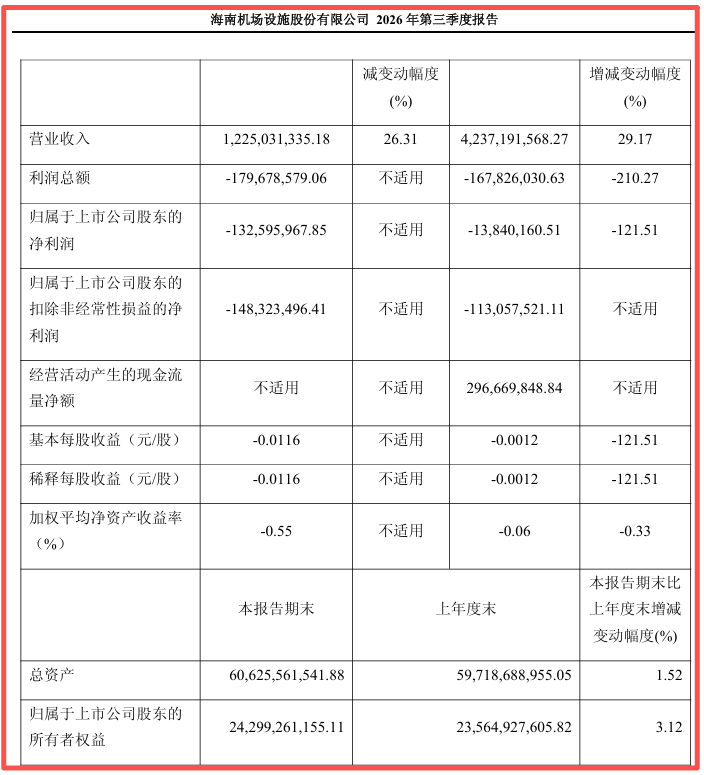
反观其他同行:上海机场前三季度净利润18.64亿元,同比上涨14.06%;深圳机场前三季度净利润8.98亿元,增幅高达91.80%;就连业绩有所下滑的白云机场,前三季度依旧稳稳拿下6.91亿元净利润。
同样是机场板块,差距一目了然。海南机场营收看着涨得很好,主业却赚不到钱,靠着近亿元的一次性收益,才勉强抹平了大部分亏损。
02
亏损主因:美兰+博鳌两大机场拖累
据证券时报消息,海南三家机场旅客总量稳步走高,1—9月三场合计旅客3890.76万人次,同比上涨2.68%,客流稳步走高。
客流在涨,利润却持续缩水,钱到底耗在哪儿了?
我觉得这波亏损主要跟两大机场有关:
一是美兰机场。T2航站楼投运之后,每年新增大额资产折旧,刚性成本大幅抬升。公开信息显示:2025年,美兰旅客吞吐量为2685.11万人次,同比微降0.15%;2026年前三季2051.85万人次,较上年同期仅小幅增长1.2%。
官网披露T2航站楼客流量约占美兰机场总体客流的44%,要知道美兰 T2 航站楼面积近30万平方米,T1仅14万平方米,T2的面积几乎是T1两倍,但客流占比却连一半都不到。新增收入撑不起高额的折旧和运维成本,这也是美兰空港陷入亏损的重要原因。
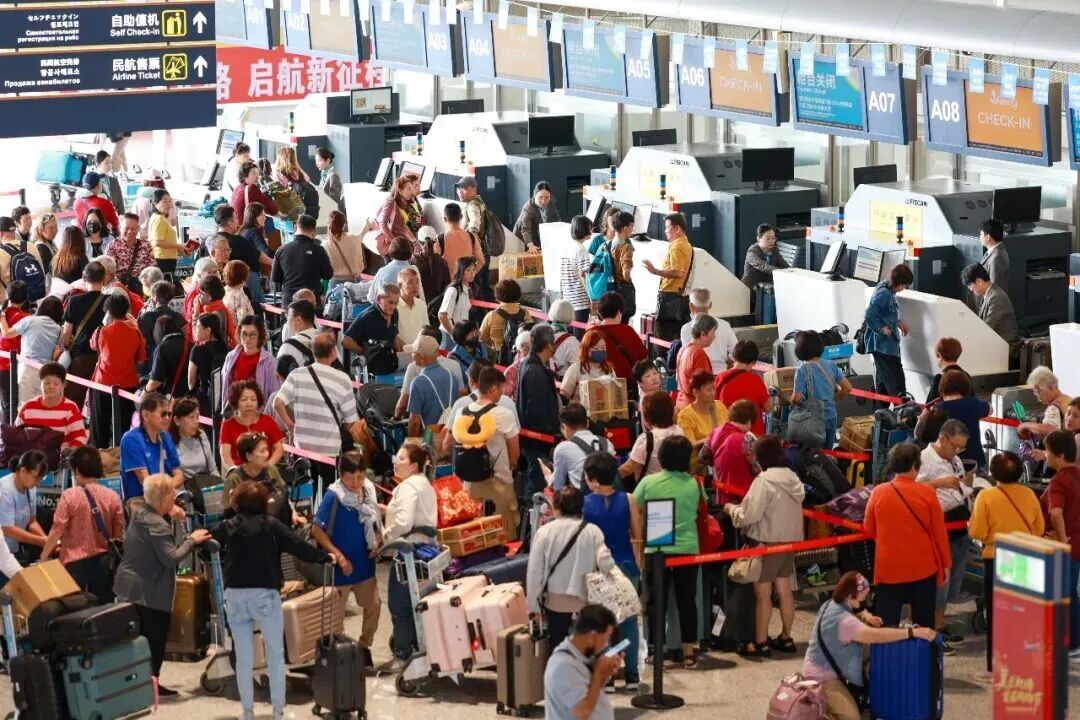
美兰机场图源海南旅文
二是博鳌机场。博鳌机场主要承接论坛会务和东线旅游客流,淡旺季差距悬殊。只有节假日旅客才会短暂爆满,平日里客流稀少,航空收入先天薄弱。航站楼商铺、免税店等副业收入少,营收很难覆盖人员、场地维护开销,长期小幅亏损。加上二期扩建还在推进,进一步压缩利润,成为又一个亏损源。
另外,房地产总体下行,过去公司还能依靠地产业务利润缓冲机场板块投入,如今地产收入贡献减弱,对整体利润的支撑也随之下降。
好在整体看,海南机场亏损幅度并不大。三大机场客流、起降架次、国际航线等指标仍在增长,主业需求没有降温,眼下亏钱,主要还是扩建投入带来的短期阵痛。
03
三亚新机场马上要建,花钱的地方还在后面
今年5月,海南省三亚新机场有限公司正式成立,海南机场集团持股90%,统筹推进三亚新机场工作。按照规划,新机场将建设两条远距跑道、45万平方米航站楼,远期设计年吞吐量4000万人次,将成为海南规模最大的航空空港。
对海南机场而言,上马新机场又意味着有大额资本开支,但我觉得三亚这块市场确实值得投。因为三亚客流底子足够强,凤凰机场早就“忙不过来”了。
2025年,凤凰机场旅客吞吐量达到2268.58万人次,创通航以来历史新高。2026年暑运期间机场又运送旅客389.5万人次,同比增长5.4%,客流高位运行。春节返程高峰时,三亚飞往北京、上海等热门城市的直飞经济舱经常售罄,公务舱票价一度逼近万元,“一票难求”是旺季的常态。
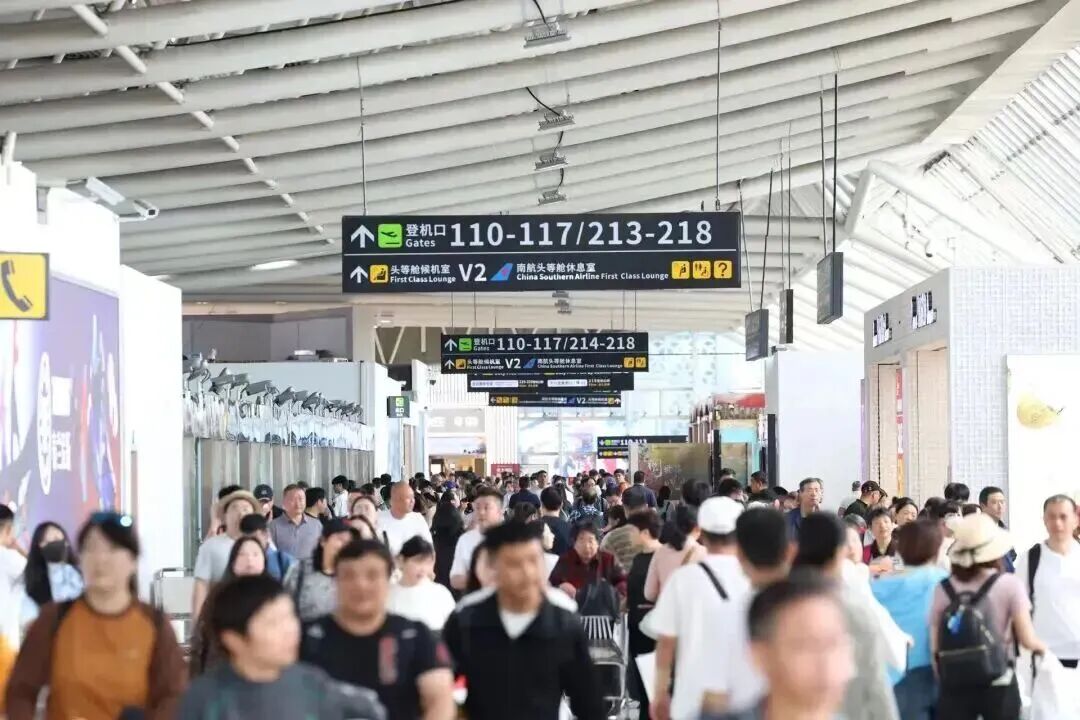
三亚凤凰机场图源三亚日报
等新机场建成,三亚就能承接更多的游客。客流上来了,免税、商铺等利润更高的配套业务才有空间做大,慢慢分摊前期的建设成本。
所以,短期来看,海南机场暂时面临增收不增利的压力;但拉长看,这些钱花的是未来的容量,赌的是海南自贸港持续增长的客流。
你们觉得,三亚这座新机场,是海南机场下一轮增长的起点,还是又一段要先扛成本的爬坡期?