来源 :钢铁铸造2026-10-31
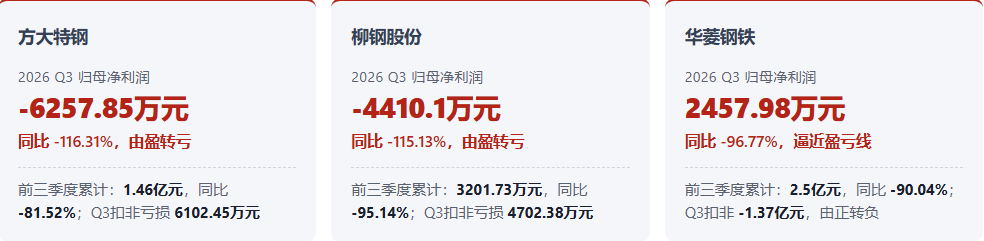
钢铁行业的三季报,正在把“供强需弱、成本高企”从一个宏观判断变成一张张具体而刺眼的利润表。方大特钢第三季度单季由盈转亏,亏损6257.85万元;柳钢股份前三季度归母净利润仅剩3201.73万元,同比骤降95.14%;华菱钢铁前三季度归母净利润2.5亿元,同比降幅也达到90.04%。三家公司的单季扣非口径更不乐观:方大特钢、柳钢股份双双为负,华菱钢铁Q3扣非亏损1.37亿元。
 单季“失速”比累计数字更刺眼
如果只看前三季度累计利润,方大特钢、柳钢股份、华菱钢铁都还没有跌入整体亏损。但把Q3单季拆出来,盈利塌方的幅度要剧烈得多。方大特钢前三季度归母净利润1.46亿元,其中Q3一把亏掉6257.85万元,单季扣非亏损也达到6102.45万元,几乎把上半年的利润垫吞掉了一大块。
柳钢股份的情况类似。前三季度累计归母净利润勉强守住3201.73万元,但Q3单季归母净利润为-4410.1万元,扣非净利润-4702.38万元,单季亏损额已经超过了前三季度累计利润。华菱钢铁虽然Q3单季归母净利润仍为正的2457.98万元,但同比降幅高达96.77%,扣非口径已经亏损1.37亿元,由正转负。换句话说,三家公司的主营业务在第三季度都承受了极大的盈利压力,非经常性损益对账面利润的“修饰”空间已经非常有限。
“业绩下滑主要因行业需求整体缺乏支撑,钢材价格低位震荡,炼焦煤和焦炭价格连续多轮上涨,原燃料价格高位运行与钢价表现形成‘剪刀差’,盈利空间受到显著挤压。”——华菱钢铁三季报业绩说明(华尔街见闻快讯)
焦煤是那把最锋利的“剪刀”
三家公司在解释业绩下滑时指向了同一个方向:成本端。柳钢股份明确将原因归于“焦煤采购价格上涨、钢材下游需求走弱,成本传导受限”;华菱钢铁则进一步点出“炼焦煤和焦炭价格连续多轮上涨”,原燃料高位运行与钢价低位之间形成了难以弥合的“剪刀差”。
这不是个别企业的感受,而是全行业的共同账本。据中钢协三季度信息发布会披露,前三季度重点统计钢铁企业炼焦煤采购成本同比上涨20.45%,9月份炼焦煤均价达到1916元/吨,同比上涨51.20%;同期重点统计企业利润总额718亿元,同比下降27.4%,钢铁主业利润仅126亿元,同比降幅高达75.2%。行业利润自6月起逐月下降,9月已降至2025年以来新低。
需求端也没有提供缓冲。前三季度全国粗钢表观消费量6.25亿吨,同比下降3.8%,降幅大于粗钢产量2.9%的降幅;重点统计企业平均钢材库存1685万吨,为近四年最高水平。供强需弱的格局并未因为企业的主动减产而发生扭转。中钢协副会长唐祖君直言,燃料成本上涨是今年钢铁企业效益下滑的主要因素,而供需失衡仍是行业面临的主要矛盾。
四季度的“谨慎偏弱”已成共识
把三家公司的单季数据放进行业大盘里看,方大特钢、柳钢股份、华菱钢铁的Q3表现并非孤立事件,而是钢铁行业盈利周期下行的集中切片。中钢协对会员企业的调研显示,多数企业预计四季度钢材需求偏弱、煤焦成本维持高位,经营状况仍将严峻,盈利继续承压;“谨慎偏弱”成为主流判断。
对这三家钢企而言,接下来的变量不在需求端的快速反弹,而在成本端能否出现松动,以及各自的产品结构和降本空间能在多大程度上对冲“剪刀差”。在焦煤价格没有实质性回落、钢价缺乏向上弹性的前提下,三季报所呈现的单季盈利骤降,很可能不是终点,而是行业低利润运行状态的一次集中暴露。数据说明:方大特钢、柳钢股份、华菱钢铁Q3及前三季度数据均取自各公司2026年第三季度报告及公开业绩快讯;行业数据取自中钢协2026年三季度信息发布会。本文仅为信息整理,不构成投资建议。