近日,上交所并购重组审核委员会召开2026年第21次审议会议,中化国际发行股份购买南通星辰100%股权的事项获审核通过,公司当晚公告了这一结果。
这单作价21.10亿元的关联收购,买方是连亏三年的中化国际,卖方是控股股东蓝星集团,标的是国内聚苯醚(PPE)产能第一的南通星辰。
一个仍在减亏通道里的央企上市平台,从自己大股东手里买资产,不花一分现金,全部用股份支付,还要在交割后接下三年约11亿元的业绩承诺。
这单交易为什么赶在现在落地,标的究竟值不值这个价,中化国际的翻身仗为什么押在PPE上,下面一起来看看。
一桩迟到了五年的整合
这笔交易的种子在五年前就埋下了。
2021年,中化集团与中国化工重组为中国中化,重组后中化国际与蓝星集团在环氧树脂、双酚A、工程塑料等业务上高度重合,形成同业竞争,集团层面承诺五年内完成资产整合。
2026年正是承诺期的尾声,这笔收购首先是一笔合规账。
中化国际以3.51元/股的价格向蓝星集团发行约6.01亿股,购买南通星辰100%股权,作价21.10亿元,新增股份占发行后总股本的14.35%,全程无现金支出。交易完成后控股股东仍为中化股份,实控人仍为国务院国资委。
时间线也走得很快。今年6月10日晚间中化国际首次披露收购方案,次日股价一字涨停,市值站上258亿元;11月2日晚间更新披露报告书,11月9日即上会获通过。
中化国际等这笔交易输血等了很久。
2023年至2025年,公司营业收入从542.72亿元一路缩到473.40亿元,归母净利润分别为-18.48亿元、-28.37亿元、-22.23亿元,三年累计亏损约69亿元。
2026年公司仍在亏损,但趋势已经扭转,前三季度营收349.84亿元,归母净亏损5.37亿元,同比收窄59.62%,自2025年四季度以来连续四个季度减亏,经营活动现金流净额25.48亿元,同比增加9.2亿元。
在这个节点并表一家年利润两亿多元且仍在爬坡的标的,对报表的意义不言而喻。
南通星辰的账本,
一半是PPE的故事
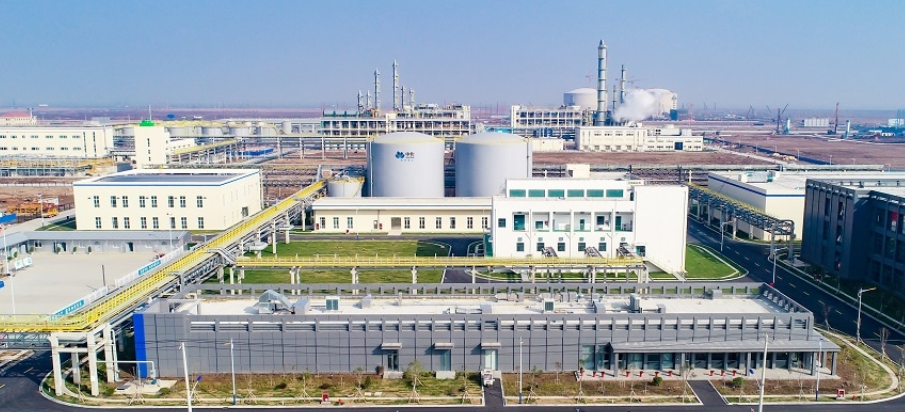
南通星辰2000年8月成立,注册资本8亿元,是蓝星系深耕了二十多年的精细化工平台,下设南通中蓝工程塑胶,并拥有芮城、无锡、特种材料三大分公司,客户覆盖金发科技、巴斯夫旗下企业及中国中化体系内公司。
公司拥有15万吨/年双酚A、16万吨/年环氧树脂、7.2万吨/年PBT、5万吨/年PPE、2280吨/年特种PPE、5.61万吨/年改性工程塑料等多套装置。
业绩方面,2024年归母净利润只有3873万元,2025年增至2.56亿元,同比增长约560%,2026年上半年又做到2.34亿元,半年就接近去年全年;毛利率从5.49%升到11.52%,再到15.40%,逐级抬升。
分析来看,市场普遍归因于特种PPE的放量,这也是本次收购最核心的战略资产。
PPE是什么?
PPE俗称聚苯醚,介电性能和耐热性能优异,是五大工程塑料之一,其中电子级产品用于AI服务器、5G基站的高频高速覆铜板,属于典型的卡脖子材料。
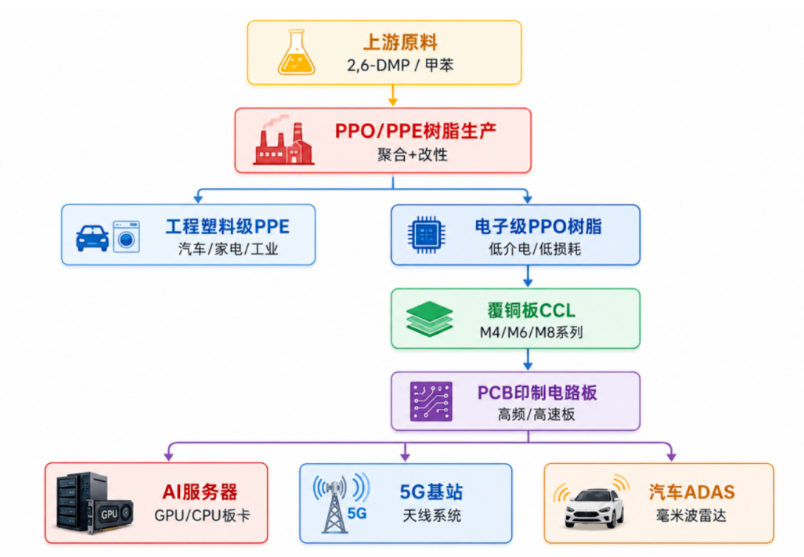
全球电子级PPE约95%的市场份额集中在海外巨头手中,国内基站用高端覆铜板原料进口占比超过六成;全球龙头SABIC受欧洲天然气供应扰动,产能缩减25%到30%,电子级PPE供给持续紧张。
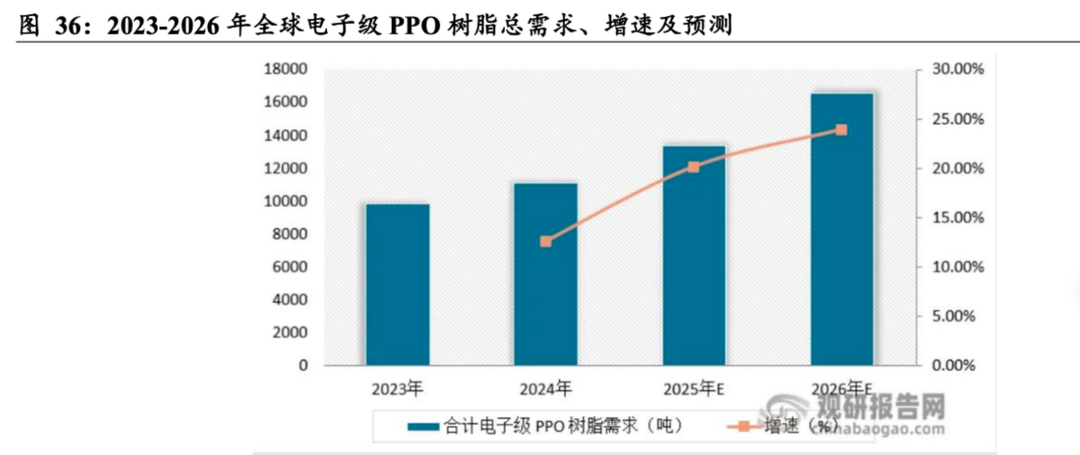
2026年国内电子级PPE需求预计约2600吨,而南通星辰手握2280吨/年的产能,据行业媒体报道,它还是全球少数同时掌握溶液法、沉淀法两种PPE合成工艺的厂商。
随着AI算力集群建设进入高峰期,全球市场对PPE 的需求将迎来爆发式增长。2026年全球AI服务器对应PPE树脂需求达10446吨,各服务器合计电子级PPE树脂需求为16546吨。
基础PPE同样有分量。南通星辰5万吨/年基础PPE原粉产能居国内首位,据蓝星方面2022年新一代3万吨装置投产时披露,其规模已居全球第二。
但要看到,基础PPE下游是汽车、家电,属于竞争激烈的红海赛道,盈利空间有限,真正值钱的是那一小截产能只有两千多吨的特种PPE。
再看估值。21.10亿元作价对应南通星辰2025年末净资产14.77亿元,溢价约四成。以2025年2.56亿元的净利润计,收购市盈率约8倍,单看数字并不贵,但溢价的对价,本质上是买方对特种PPE稀缺性的定价。
风口背后的三笔账
特种PPE的高毛利,正在引来大批竞争者。
圣泉集团约3000吨产能侧重改性环节,但上游原料依赖外购,东材科技约1000吨产能聚焦高频高速薄膜应用,康达新材、上海嘉荣等新玩家也在入场扩产。
比窗口期更拖后腿的,是装进来的重资产。
据悉,南通星辰2025年双酚A加环氧树脂业务营收占比46.26%,板块毛利率为-0.70%,接近一半的收入并不赚钱。
中化国际自己有48万吨双酚A产能,利用率只有64.34%,合并后集团双酚A产能超过63万吨、环氧树脂产能约51万吨/年,跻身国内第一。
只是这个第一建立在下游需求疲软的地基上,重资产叠加之后如何扭亏,比产能排名更棘手。
总结
回到标题的问题,中化国际为什么押在PPE上。
最直接的一层是期限,两化合并的同业竞争承诺今年到期,这笔交易是必答题;第二层是报表,一家年利润两亿多且逐季向好的标的,用股份而非现金装入,对连续亏损三年、刚刚站稳减亏节奏的上市平台是最优解。
第三层才是风口,电子级PPE是AI算力材料链上国内少有的高份额稀缺产能,窗口期虽短,但足以支撑一次产业卡位。
对塑化产业,这单收购的样本意义在于两条。一条是央企化工平台的整合逻辑,两化合并五年后,资产证券化与同业竞争化解进入收官阶段,中化国际用一次股份支付补齐了从双酚A、环氧树脂到PPE、PBT改性工程塑料的全产业链闭环。
另一条是工程塑料的高端化路径,高性能聚合物加电子化需求加国产替代,只是PPE的窗口更短、追赶者更多,风口上每一家企业抢的都是时间。