在A股并购重组整体过会率长期维持90%以上的大背景下,科达制造收购控股子公司特福国际剩余股权的重大资产重组,在上交所并购重组委审议中直接被否,成为注册制下极罕见的案例。
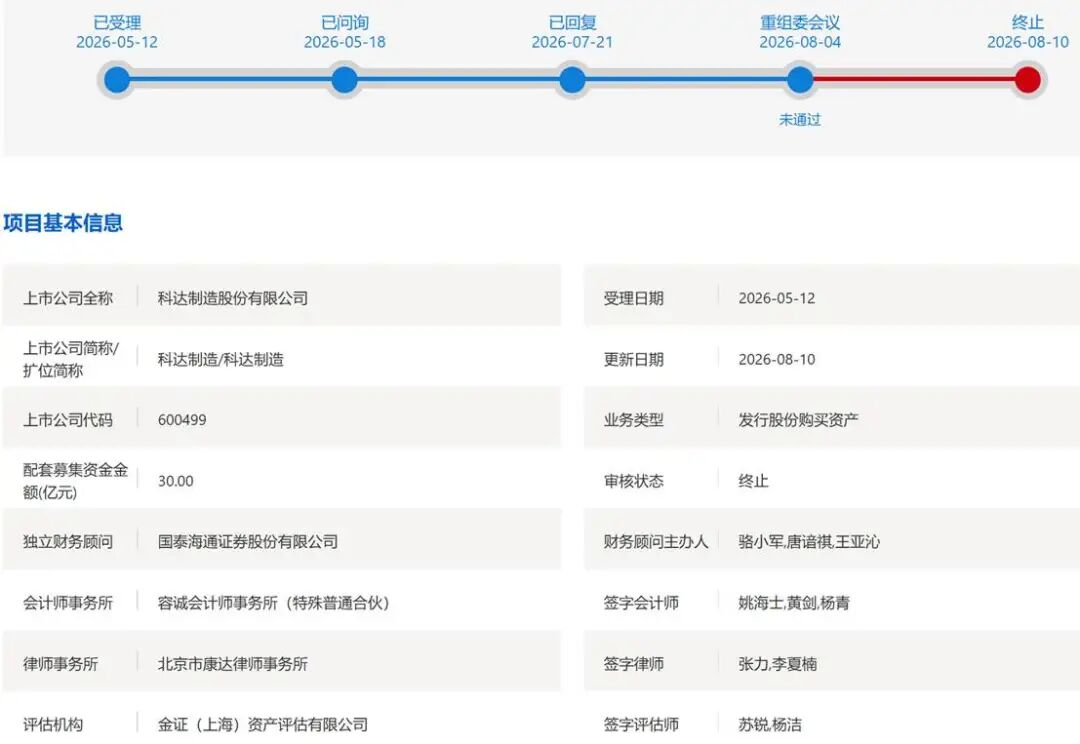
不少市场人士的固有认知里,收购已经完成并表的控股子公司少数股权,属于上市公司内部资产整合,业务已经纳入报表、信息相对透明,属于“低风险”重组,大概率会顺利闯关。但科达制造74.75亿元的交易却直接折戟。项目2026年5月12日获得上交所受理,8月4日重组委审议不予通过,8月10日正式收到终止审核决定,整个审核周期不足三个月。
![]()
![]()
![]()
重组委给出的审议结论是本次交易“不符合重组条件或信息披露要求”。一纸否决意见,把“会计并表”与“商业实质控制权”的矛盾、海外标的业绩真实性、关联交易公允性、交易后上市公司治理稳定性等并购重组隐蔽的痛点全部摆上台面。
一、交易复盘
科达制造原本持有特福国际48.45%股权,是第一大股东,依据会计准则,特福国际早已纳入上市公司合并报表范围。特福国际主营非洲市场瓷砖、玻璃、洁具等建材产品的生产销售,是科达制造最核心的海外盈利板块,业务布局肯尼亚、加纳、坦桑尼亚等7个非洲国家,建设多条建材生产线,海内外员工约1.5万人。
本次重组方案简单来说,就是上市公司向森大集团等24名交易对手方,收购特福国际剩余51.55%股权。交易总对价74.75亿元,对应标的全部股权估值145亿元,评估增值率达到220%。
支付方案采用发行股份搭配现金的模式:股份支付53.8亿元,现金支付20.9亿元;同时配套募集资金30亿元,募集资金主要用于支付本次交易的现金对价,剩余部分补充上市公司流动资金以及支付中介费用。交易完成后,特福国际将由控股子公司变为上市公司100%全资子公司。
本次交易属于典型关联交易。交易对手森大集团,既是特福国际第二大股东,持有标的30.88%股权;森大集团实控人沈延昌,同时兼任上市公司科达制造的董事、标的公司特福国际的董事长,深度介入标的公司非洲业务的运营管理。
上市公司申报材料中提出,交易前后上市公司均无控股股东、实际控制人,本次交易不构成重组上市。但这份看似逻辑闭环的方案,在重组委的穿透式问询下,诸多深层风险逐一暴露。
二、关键雷区
重组委会议现场问询的主要问题原文摘录:(1)结合标的公司股权结构、核心管理人员任职安排,说明上市公司是否具有对标的公司的控制权;(2)说明森大集团向标的公司转移销售渠道资源的商业合理性,是否与本次交易构成一揽子交易,本次交易作价是否公允;(3)说明本次交易对上市公司控制权的影响是否有利于上市公司保持独立性;(4)结合报告期内非洲国家本地产能、当地需求、竞争状况、标的公司产品售价与竞品比较情况、经销商特点及管控情况,说明报告期内标的公司营业收入增长的合理性。
本次被否并非单一因素导致,控制权瑕疵、业绩逻辑存疑、股权治理隐患、交易方案设计缺陷多重问题叠加,最终让这笔大额重组失败收场。
(一)商业实质控制权存疑
从财务会计角度,科达制造作为第一大股东,董事会席位占多数,满足企业会计准则的并表条件。但商业实质层面,上市公司对特福国际的掌控力存在明显短板,也是重组委首要问询的重点。
一方面,核心客户与股权出让方高度重合。森大集团是特福国际报告期内第一大客户,2024年为标的贡献15.93%的营业收入,2025年为标的贡献7.02%的营业收入。一边是标的最重要的客户、渠道资源供给方,另一边又是本次交易的核心股权出让方,多重身份叠加之下,市场难免产生疑问:销售渠道是否依附森大集团?交易定价是否公允?一旦交易完成,客户合作关系能否持续稳定?
另一方面,核心管理层交叉任职,业务运营高度依赖第三方资源。森大集团实控人沈延昌身兼上市公司董事、标的董事长,特福国际非洲本地化运营、经销商网络,长期依托森大集团积累的资源。上市公司法律层面完成控股,但是无法脱离森大集团独立开展经营。
(二)业绩增长逻辑与市场行情不相符
如果仅仅是控制权存在瑕疵,尚有解释与整改空间,但是特福国际一系列异常的财务指标,直接让监管对业绩真实性、可持续性产生怀疑。
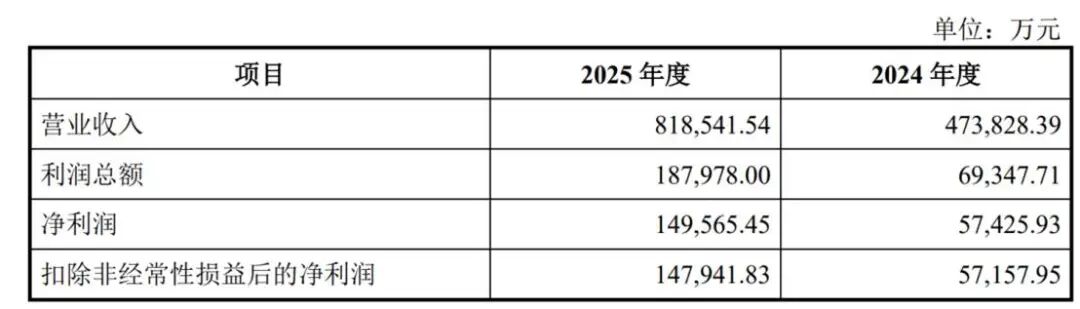
第一,收入增速远超当地行业天花板。特福国际2024年营业收入47.38亿元,2025年直接飙升至81.85亿元,收入增长率72.75%。但公开信息显示,同期非洲瓷砖消费量年均增速仅6.3%,标的公司的收入增长率达到行业平均的十几倍。在海外地缘环境复杂、市场竞争充分的背景下,爆发式增长缺少合理的产业逻辑支撑。
![]()
![]()
![]()
第二,毛利率显著高于国内可比同行。特福国际2025年综合毛利率35.26%,瓷砖业务毛利率高达38.36%。反观国内东鹏控股、蒙娜丽莎、箭牌家居等头部建材企业,毛利率均值仅27.76%。海外建厂、跨国经营本应承担更高的经营风险与运营成本,标的毛利率反而大幅高于国内同行,差异很难简单解释。
第三,销售费用率显著异常。特福国际销售费用率仅1.51%,国内同行业上市公司平均销售费用率达到7.94%。企业在非洲多国布局业务,深度依靠经销商网络拓展市场,极低的销售费用率引发合理怀疑:相关渠道、市场推广费用,是否由森大集团体外承担,报表利润是否存在修饰空间?
(三)交易后股权格局暗藏治理风险
本次交易还有一个风险是来自交易完成之后上市公司的股权结构变化。
本次交易前,科达制造本身就是无控股股东、无实控人的状态。假设交易完成之后,森大集团及其一致行动人持股比例将达到16.89%;原有第一大股东梁桐灿及其一致行动人持股18.16%,两大股东持股差距仅仅只有1.27个百分点。
虽然上市公司辩称,交易前后均无实际控制人,不会发生控制权变更。而且沈延昌出具了不谋求上市公司控制权的承诺函,但显然没能打消审核老师的顾虑,对于一家本就没有实控人的上市公司,两大股东持股高度接近,未来很容易出现股东博弈,会直接动摇上市公司治理根基。
(四)交易方案本身问题
抛开业务层面,这套重组方案本身也存在不少争议点。标的评估增值率219.51%,高于同期多数过会重组项目的增值水平;74.75亿总对价之中,现金对价20.9亿元,现金支付占比超过28%,现金全部来自配套募集资金,配套募资规模30亿元,属于近年并购重组配套募资规模的高位。
同时业绩承诺压力不轻:业绩承诺方约定,2026?2028三年累计实现净利润不低于49.2亿元。回看历史业绩,标的2024年净利润5.8亿元,2025年净利润14.8亿元。对比历史盈利基础,三年累计近50亿的业绩承诺实现难度不小,后续业绩补偿能不能真正落地,同样存在不确定性。
三、案例启示
(一)控制权的判断不在会计报表层面
过去部分上市公司,对于合资、海外资产,依靠股权、董事会席位实现会计层面并表,但是标的核心客户、渠道、管理层完全绑定少数股东。后续再收购少数股权,拿“强化控制权”当做交易的核心理由。
科达制造案例就传递了这样一个信号:控制权不是一张并表凭证。真正的控制权,要看上市公司能不能脱离交易对手方,独立开展标的的核心业务。如果经营命脉握在交易对手手里,哪怕已经纳入合并报表,控制权依旧存在重大硬伤。
(二)业绩要增长、也要符合商业常识
当标的财务指标显著背离行业环境、背离可比上市公司,出现异常高毛利、异常低费用率的时候,监管一定会追问背后的商业逻辑。尤其对于海外业务,跨境核查天然存在障碍,市场各方更要对业绩保持审慎,不能把海外广阔市场当做一切异常财务数据的万能解释。
(三)重组方案要全局视角
做重组方案时不能只盯着标的资产本身,还要全局考虑,统筹评估交易完成后上市公司股权结构、股东股权占比、公司治理稳定性。