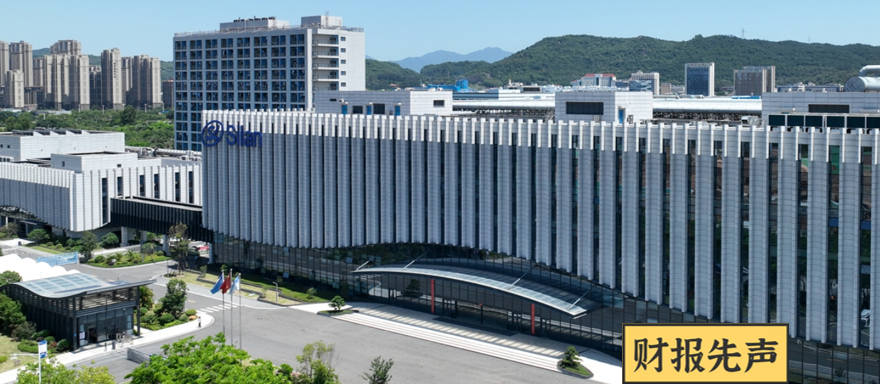
三季报一出,士兰微的"账面反差"立刻引人注目,归母净利润同比下滑近八成,扣非净利润却暴涨超三倍,两项指标方向完全相反。
拉开更长的时间线来看,这份反差背后藏着更深的结构性变化。
2026年8月,这家功率半导体龙头发布半年报时,市场关注的重点还是MCU、MEMS等新业务的异军突起;到了10月底,随着三季报出炉以及大基金三期正式入股12英寸高端模拟项目,士兰微面对的问题已经悄然变化:扩大的产品版图和制造投入,究竟能否真正转化为利润?
与此同时,士兰微在MEMS陀螺仪领域也于近期发布DualWineGlass新一代架构,被业内视为国内厂商追平国际先进水平的标志性节点。
从"能做多少种芯片",到"能从中赚多少钱",士兰微正在跨越两道门槛。
01
士兰微历来以IDM模式著称,制造平台从5英寸覆盖至12英寸,IGBT、MOSFET、IPM是外界给它贴上的核心标签。但2026年上半年,这个标签已经开始不够用。
根据2026年8月24日发布的半年报,公司上半年营收72.62亿元,同比增长14.62%;归母净利润5.16亿元,同比增长94.84%。
集成电路和分立器件业务均同比增长约15%至16%,更值得关注的数据出现在两项此前并不突出的业务上:32位MCU收入同比增长约36%,MEMS传感器收入达到2.1亿元,同比增长约60%,六轴惯性传感器出货也明显提速。
这背后有清晰的逻辑。
士兰微深耕的家电、电机、工业控制、新能源汽车等市场,一个完整的电子系统需要"感知—控制—执行"三个环节协同。MEMS负责感知,MCU负责控制,IGBT、MOSFET、IPM则负责执行。
半年报中,"全士兰方案"已在白电市场加速推进,覆盖MCU、电源管理芯片、IPM模块与功率器件,正是这一思路的落地体现。对士兰微而言,MCU和MEMS的真正价值不只是贡献额外的收入,更是让原本各自分散的产品开始串联成方案。
IDM模式是支撑这一切的底盘。上半年,参股公司士兰集科12英寸产线产出约39.45万片,同比增长约32%;SiC方面,6英寸产线已接近满载,8英寸SiC产线进入量产爬坡。
上半年研发投入5.68亿元,持续押注车规电源管理、功率器件、MEMS与第三代半导体。产品越多,制造平台越有价值;制造能力越完整,又能反过来支撑更多产品——这是IDM模式的现实逻辑,也是士兰微向外扩张的底气所在。
02
产品版图拓宽的同时,士兰微的制造投入也在同步加码,而这正是三季报里诸多压力的源头之一。
2026年10月28日,士兰微公告显示,大基金三期旗下华芯鼎新(北京)股权投资基金拟向厦门士兰集华增资9亿元,持股14.98%,正式进入总规划投资200亿元的12英寸高端模拟芯片项目。
这9亿元是一期项目早已预留、待后续投资者认缴的资本金,资本金缺口从此补齐:原有股东51.1亿元+华芯鼎新9亿元=一期60.1亿元资本金,其余约39.9亿元通过银行贷款解决。
一期计划于2027年四季度初步通线,最终目标产能4.5万片/月,目标市场覆盖汽车、大型算力服务器、机器人、风光储等领域。加上今年1月已正式通线的120亿元厦门8英寸SiC产线,士兰微仅厦门两大项目的规划投资已合计达到320亿元。
大基金三期同月还向华虹宏力无锡三期12英寸特色工艺产线出资6.255亿美元、持股15%,两笔投资共同指向的,是国内12英寸特色工艺制造能力的补缺,高端模拟、电源管理等芯片国产化率仍相对较低,随着出货规模扩大,12英寸产线的成本与规模效应正逐渐显现。
然而,从三季报来看,庞大的制造投入正在带来实实在在的盈利压力。
据2026年10月31日三季报披露,前三季度营收109.38亿元,同比增长12.61%;但单看第三季度,归母净利润仅1782.78万元,同比下降78.84%,主要原因是持有的安路科技、昱能科技等股票估值下降,当季非经常性损益约为-8982万元。
剔除这一因素,扣非净利润达到1.08亿元,同比增长303.62%,但这一增幅也与上年同期基数偏低有关,前三季度扣非净利润连续两个季度环比下滑。
值得注意的是,三季报同时披露士兰微正在研究调整"年产36万片12英寸芯片生产线项目"中16亿元募集资金的使用方案。原因在于功率芯片价格下降、行业竞争加剧,继续按原方案推进的预期经济性可能变差。
公司选择以自有资金开展部分建设,并重新论证募集资金安排。这意味着,在不同制造项目之间做更细的投入取舍,已成为士兰微当下不得不面对的现实课题。
从"不安分"地拓宽产品边界,到开始仔细算投资回报,士兰微接下来要证明的,是持续扩大的制造版图能否稳步转化为利润。
免责声明:本文内容仅供参考,文内信息或所表达的意见不构成任何投资建议,请读者谨慎作出投资决策。