8月26日,“假发第一股”河南瑞贝卡发制品股份有限公司收到河南证监局行政处罚决定书,因控股股东大额非经营性资金占用,公司多期定期报告同时被认定“存在虚假记载、重大遗漏”,上市公司被处以650万元罚款,股票被实施其他风险警示变更为ST瑞贝卡,多名董监高、实控人一并领受处罚。
纵观近年A股行政处罚、交易所纪律处分文书,“虚假记载”“重大遗漏”几乎是信息披露违法案件的标配定性。二者边界让人经常混淆:同样是财报出问题,什么时候定性虚假记载,什么时候定性重大遗漏?二者的监管判断口径、法理依据、刑事与行政的分界线在哪里?本文结合瑞贝卡案例,做个实务层面的拆解。
一、案例复盘
监管查明,2022?2025年,瑞贝卡及其子公司持续向控股股东划转资金、代控股股东偿还债务,形成巨额非经营性资金占用,各期占用发生额最高占净资产比例超40%,属于典型应当披露的重大关联交易事项。
本案两类违法事实清晰着对应两类违规形态:
重大遗漏:该披露而不予披露(不作为)。上市公司明知存在大额关联方资金占用、关联交易,却在2022年年报、2023年年报、2024年半年报中完全隐瞒该事项,未履行定期报告披露义务,同时也未履行临时报告及时披露义务,构成重大遗漏。即便后续资金已经全额归还,不改变信息披露违法的定性。
虚假记载:主动篡改财报数据(作为)。为掩盖资金被占用的事实,公司采取虚构资金入账、部分资金往来不入账的手段,2022?2024年半年报分别虚增货币资金2.29亿元、3.10亿元、2.94亿元,财报列示的货币资金与客观真实情况不符,属于典型的虚假记载。
把钱划出去给大股东是事实,不告诉投资者,属于重大遗漏;为了掩盖这件事,把账面货币资金做假,属于虚假记载。一个是隐瞒事实不说,一个是编造数据说谎,两类行为经常相伴发生,这也是很多资金占用类处罚决定书同时出现两项定性的原因。
二、概念区分
《证券法》第七十八条明确信息披露“真实、准确、完整”三原则,禁止虚假记载、误导性陈述、重大遗漏三类违法情形,最高法证券虚假陈述司法解释进一步对概念作出定义。
虚假记载,属于积极的作为违法:披露出去的信息本身与客观事实不符。信息披露义务人在报告中虚构、篡改财务或非财务信息,对外输出虚假内容。不一定局限财务造假,实际控制人、重大合同、核心业务描述与事实不符,同样可以构成虚假记载。
关键词:说了假话。不管是主观故意舞弊,还是重大过失导致错报,行政层面均可构成虚假记载,,但刑事入罪层面,一般要求具备主观明知。
重大遗漏,属于消极的不作为违法:法定重大事项应当披露,完全或者部分不予披露。这里有两个关键词:“应当披露”和“重大”。不是所有漏记小科目、小额事项都叫重大遗漏,只有达到重大性标准的事项,未披露才触发该定性。高发场景如:隐瞒关联交易、控股股东资金占用、违规对外担保、重大诉讼仲裁、重大债务违约、控制权变动等。
关键词:该说不说。信息本身客观存在,只是选择向市场隐瞒。
这里需要区分一组容易混淆的实务误区:普通会计差错不等于就是虚假记载。如果仅是会计政策理解偏差、会计估计判断失误,不存在虚构、隐瞒主观意图,一般作为会计差错更正处理,监管不会直接定性虚假记载;只有存在人为篡改、虚构业务、刻意隐瞒,才会落到虚假记载、重大遗漏的评价框架内。
还有一种形态是误导性陈述:实务中遇到的不是那么多,本文先不讨论。
三、监管认定口径
无论是行政处罚还是民事虚假陈述诉讼,重大性是区分一般瑕疵和重大违法的核心标尺,监管实务采用双重判断标准并行审查。
第一,法定标准:该事项属于《证券法》第80、81条列明的重大事件,规则明确要求上市公司必须披露,例如大额关联交易、资金占用、担保、重大诉讼、大额亏损、控制权变更等。瑞贝卡案中,资金占用发生额最高占净资产43.60%,天然落入重大事件范畴。
第二,市场结果标准:该信息一旦公开,会显著影响理性投资者的投资决策,足以对股票交易价格、交易量造成明显扰动。
实务中几个值得中介机构关注的口径:
重大遗漏既包含定期报告漏报,也包含临时报告未及时披露,二者均可处罚;
“被实控人隐瞒、不知情”不能直接免责,董监高负有勤勉尽责义务,不知情往往反向印证履职不到位;
部分披露、选择性披露关键要素,不一定构成重大遗漏,实务中较多归入误导性陈述;
虚假记载财务类案件,监管会同时看绝对金额+占比+舞弊主观恶性,并非机械套用比例;
业绩预告等预测性信息,单纯预测偏差,一般不认定虚假记载,除非刻意编造。
四、法理依据
1、行政监管依据
《证券法》第七十八条,信息披露义务人披露的信息应当真实、准确、完整,不得有虚假记载、误导性陈述或者重大遗漏。第一百九十七条,信息披露存在上述情形,监管机构可责令改正、警告,对上市公司最高2000万元罚款,直接责任人最高1000万元罚款,同时可实施市场禁入。瑞贝卡案处罚,直接适用该法条作出处理。配套规则《上市公司信息披露管理办法》进一步细化披露义务、责任划分。
2、民事赔偿依据
《最高人民法院关于审理证券市场虚假陈述侵权民事赔偿案件的若干规定》,取消行政处罚前置程序。即便没有行政处罚,投资者有证据证明存在虚假记载、重大遗漏且具备重大性,就可以向法院提起民事索赔,上市公司、责任人承担侵权赔偿责任。
3、刑事法律依据
《刑法》第一百六十一条违规披露、不披露重要信息罪。上市公司提供虚假财务会计报告,或者对依法应当披露的重要信息不按规定披露,严重损害股东或者其他人利益的,追究直接负责主管人员、其他直接责任人员刑事责任。
此罪原则上不处罚上市公司单位,仅处罚相关自然人;控股股东、实控人是单位的,可对该单位追责。这还要注意和IPO、再融资阶段的欺诈发行证券罪做好区分,二者适用场景不同。
五、刑行边界
同样是虚假记载、重大遗漏,什么时候只做行政处罚,什么时候触及刑事犯罪,核心看是否达到刑事立案追诉标准。
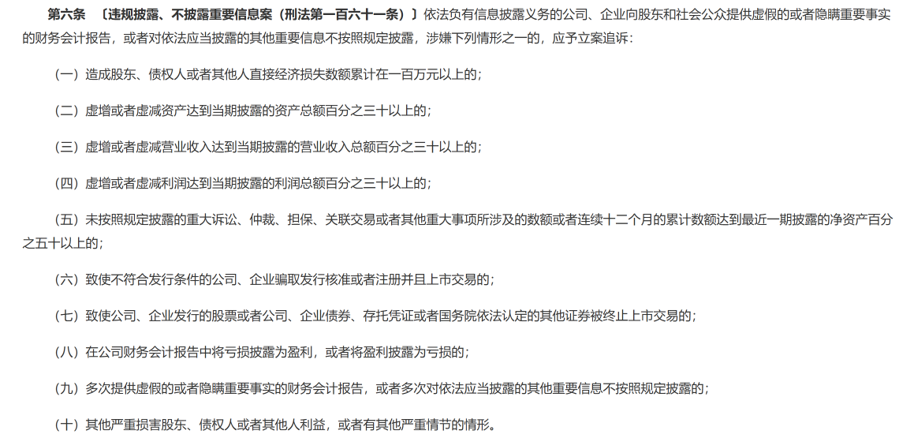
根据立案追诉标准(二)第六条,满足下列情形之一应当刑事立案:
1、造成股东、债权人直接经济损失累计100万元以上;
2、虚增、虚减资产达到当期披露资产总额30%以上;
3、虚增、虚减营业收入达到当期披露营业收入总额30%以上;
4、虚增虚减利润达到当期披露利润总额30%以上;
5、未按规定披露重大担保、诉讼、关联交易等,累计金额占净资产50%以上;
6、致使证券被终止上市交易;
7、多次实施虚假记载、重大遗漏;
8、在公司财务会计报告中将亏损披露为盈利,或者将盈利披露为亏损的。
行政违法与刑事犯罪的核心差异,可以归纳三点:
门槛不同:行政处罚没有硬性量化阈值,监管综合情节就可以处罚;刑事必须满足上述立案追诉标准;瑞贝卡案虽然占用金额巨大,但从公开数据看尚未触及刑事立案的比例阈值,目前停留在行政处罚层面证券时报。
主观要件不同:行政违法可以是故意,也可以是重大过失;刑事实务中一般要求行为人对虚假、隐瞒事实具备明知,单纯过失一般不入刑。
行刑衔接机制:证监会调查作出行政处罚后,发现涉嫌犯罪的移送公安;公安也可直接立案。行政处罚罚金与刑事罚金,依法可以折抵。
实务中会有一个难点:金额处于立案标准边缘时,司法机关会综合舞弊性质、是否多次造假、是否造成退市、投资者损失后果综合判断,不会机械卡死比例数字。
——也就是司法机关有“自主裁量权”。
六、现实意义
对于上市公司、中介机构而言,区分二者的现实意义在于责任抗辩:重大遗漏的抗辩空间往往围绕“是否属于重大事项、是否应当知悉”展开;虚假记载抗辩更多围绕“是否存在人为虚构、错报是否源于合理会计判断”展开。而刑行边界,是每一个资本市场从业人员都需要建立的底线思维,行政罚款只是后果之一,一旦触碰刑事立案标准,相关人员将面临刑事责任。