来源 :ZAKER2026-10-04
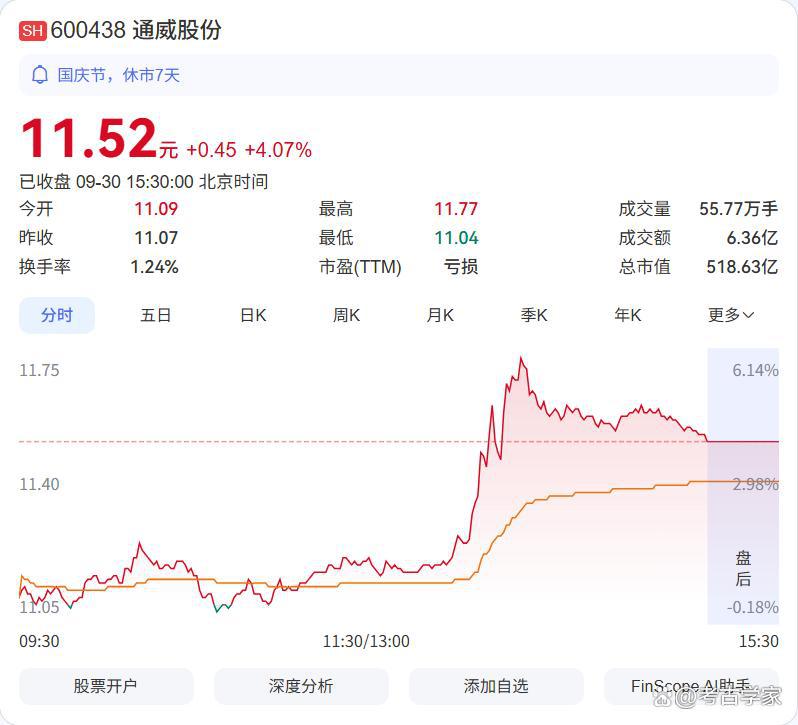
通威股份(600438)9 月 30 日上涨 0.45 元、涨幅 4.07%,当日定格在 11.52 元;以 11.09 元高开,盘中最高 11.77 元、最低 11.04 元,成交额 6.36 亿元、换手率 1.24%,总市值 518.63 亿元、市净率 1.61 倍,年内下跌 43.86%。 4.07%的单日涨幅,是这份名单里最猛的一天;可它年内跌了 43.86%、近 60 日仍在亏损的泥潭里——半年归母净利润-51.19 亿元,毛利率-3.07%。截至 2026 年 6 月 30 日,通威股份股东户数 31.20 万户、排名第 37 位,比 2025 年 10 月的 24.92 万户净增了 6.28 万户。越亏越买、一天涨 4%,这 31 万散户买的是什么?
2026 年 9 月 30 日,通威股份最终价 11.52 元、较上一交易日 11.07 元上涨 0.45 元、涨幅 4.07%,当日成交额 6.36 亿元、换手率 1.24%、量比 1.95、振幅 6.59%,内盘 24.21 万手、外盘 31.56 万手;总市值 518.63 亿元、流通市值 518.63 亿元,市盈率(TTM)-5.34 倍(亏损)、市净率 1.61 倍、股息率 0,52 周价格区间为 10.32 元至 27.75 元。当日均价 11.41 元,主力资金净流入 1758.72 万元,其中特大单净流入 1483.72 万元、中单净流入 1437.61 万元、小单净流出 3196.33 万元。中期资金仍在流出:近 5 日主力净流出 5308.63 万元、近 10 日净流出 7470.12 万元、近 20 日净流出 5333.88 万元。区间表现上,近 5 日下跌 1.71%、近 10 日上涨 3.32%、近 20 日下跌 2.54%、近 60 日上涨 0.61%、年内下跌 43.86%,股价距 52 周高点 27.75 元已经腰斩一半以上。
一、31.20 万户:从 24.92 万户一路加到 31.20 万户,户均只剩 1.44 万股
公司披露的股东户数为:2025 年 10 月 20 日 24.92 万户,2025 年末 29.77 万户,2026 年 3 月末 34.07 万户,5 月 20 日 32.97 万户,6 月末 31.20 万户;同期户均持股从 18066 股降到 14428 股,降幅 20%。从 2025 年 10 月到 2026 年 3 月,户数一路从 24.92 万户加到 34.07 万户的峰值,增幅 36.7%,对应的是"多晶硅价格触底、抄底资金涌入"的阶段;二季度股价继续下行,户数小幅回落到 31.20 万户,说明部分抄底资金已经止损,但主力部队还在。集中度方面,通威集团持 45.24%、员工持股信托计划合计约 3.91%、香港中央结算 2.01%,前十大合计 53.72%。按总股本 45.02 亿股计算,表面户均 14428 股、市值 16.6 万元;扣除前十大后,剩余 46.28%的股份对应 20.84 亿股,真实户均约 6677 股、市值约 7.7 万元。
二、为什么 31 万户在亏损里加仓:多晶硅+电池片双龙头,赌周期反转
公司主营水产饲料、畜禽饲料等产品的研究生产销售,以及高纯晶硅、太阳能电池等产品的研发生产销售,2004 年 3 月 2 日上市、发行价 7.50 元,注册资本 45.02 亿元,所属电力设备行业,控股股东为通威集团。产业链数据显示,它同时挂在 4 个主题之下:节能环保、畜牧养殖、智能电网、光伏,节点 8 个,包括畜禽饲料(上游,关联度 10)、太阳能发电(上游,10)、光伏组件(中游,10)、光伏设备(中游,10)、光伏电池片(中游,9)、光伏级多晶硅(上游,9)。散户愿意在亏损中加仓,核心是"双龙头+周期反转"的赌注:通威既是全球多晶硅产能最大的企业之一,也是电池片出货量长期居前的厂商,行业一旦出清,它的盈利弹性最大。消息面也在往这个方向走:9 月 30 日"多晶硅涨价了,一吨涨了一万元,重回 4 万",同日硅业分会称"本周多晶硅成交有所降温,减产即将落地";10 月 2 日数据显示多晶硅报 40 元/kg、10 月产量或降 12.9%;10 月 1 日另有"美国动手了,光伏抢运窗口被掐,12 月 4 日后输美成本重构"的消息扰动出口预期。
三、业绩与估值:半年亏 51.19 亿、毛利率-3.07%,两年累计亏损超 147 亿
2026 年中报显示,通威股份上半年营收 343.57 亿元、同比下滑 15.19%,归母净利润-51.19 亿元(亏损),扣非净利润-52.83 亿元,毛利率-3.07%、净利率-19.66%,基本每股收益-1.14 元,加权 ROE 为-14.10%。毛利率为负意味着产品售价低于生产成本,这是光伏行业最惨烈阶段的写照。回看 2025 年全年:营收 841.28 亿元、同比下滑 8.55%,归母净利润-95.53 亿元(亏损幅度同比扩大 35.73%),扣非-98.75 亿元——把 2025 全年与 2026 上半年连起来看,累计亏损已超过 147 亿元。估值上,PE 为负、PB 1.61 倍,1.61 倍 PB 对一个连续巨亏的重资产行业来说并不算便宜,市场给的定价完全建立在"产能出清后盈利修复"的假设上。
四、资金面:当日特大单回流,中期仍是净流出
9 月 30 日主力资金净流入 1758.72 万元,其中特大单净流入 1483.72 万元、中单净流入 1437.61 万元、小单净流出 3196.33 万元;近 5 日主力净流出 5308.63 万元、近 10 日净流出 7470.12 万元、近 20 日净流出 5333.88 万元。当日的资金结构与涨幅匹配:特大单与中单在买、小单在卖,是"消息驱动下的短线资金回流";但把窗口拉长到 20 日,资金仍是净流出,说明中期趋势没有被改变。配合 1.24%的换手率,成交并不算活跃,这波 4.07%更像是超跌反弹,而不是趋势反转。
五、拆解结论:这是全场最"便宜也最危险"的一只,赌的是行业出清时间表
把所有线索串起来看:31.20 万户、户均 7.7 万元、半年亏 51.19 亿元、毛利率-3.07%、PB 1.61 倍、20 日资金净流出 5333.88 万元——这是一只典型的"周期底部、亏损放大、弹性最大"的困境反转标的。支持它的理由有三条:一是多晶硅+电池片双龙头地位,行业出清后盈利弹性最强;二是多晶硅价格已出现反弹迹象(重回 4 万元/吨),10 月减产即将落地;三是股价距 52 周高点下跌 58%,PB 1.61 倍处于历史偏低区域。但风险必须说透:毛利率为负,只要价格不回到成本线之上,亏损就会持续;2025+2026 上半年累计亏损超 147 亿元,资产负债与现金流压力不容忽视;20 日资金仍净流出,说明机构还没确认拐点。对普通投资者来说,这是典型的"左侧交易"——上涨空间来自行业出清,下跌风险来自出清时间被拉长,仓位管理的重要性远高于方向判断。
一、多晶硅与电池片价格若不能站稳成本线,公司亏损可能继续扩大;二、连续两年巨额亏损(2025 年-95.53 亿元、2026 上半年-51.19 亿元),资产负债率与现金流压力需持续跟踪;三、光伏行业出清节奏存在不确定性,反转时间可能晚于预期;四、国际贸易与关税政策变化(如美国输美成本重构)可能扰动出口;五、20 日主力资金仍净流出,短期反弹缺乏中期资金确认。本文数据来自公开行情与公司披露,截至 2026 年 9 月 30 日,仅供信息参考,不构成任何投资建议。