出品丨花朵财经观察(FF-Finance)
撰文丨华见
做生意的人都知道,涨成本是最熬人的。
片仔癀去年就被熬得不轻,天然牛黄一路涨到165万一公斤,提价都盖不住成本。
今年,牛黄好不容易跌价了。从最高165万,跌到55万,跌了将近七成。
按常理,片仔癀该喘口气了。
结果近日三季报一出来,市场倒吸一口凉气:第三季度单季营收17.77亿元,同比降13.91%;归母净利润1.95亿元,直接跌了71.67%。
成本降了,钱反而更难赚了。
这买卖,有点邪门。
PART.01
“药茅”成了“老登股”
片仔癀的发家史,自带神秘色彩。
其配方可追溯到明朝嘉靖年间的宫廷秘方,一位御医带着它出逃,在漳州璞山岩寺出家,用名贵药材炼制药锭,专治热毒肿痛,药到病除。
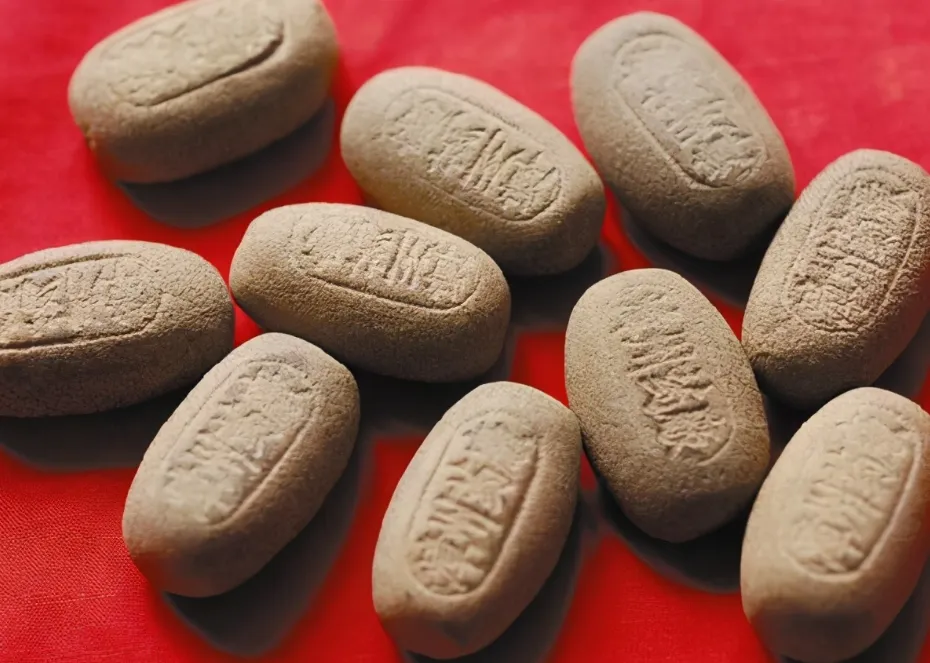
在中国,属于国家级的中药保密配方只有8个,永久保密的只有两个,一个是云南白药,另一个便是漳州的片仔癀。坊间流传,完整配方只有三个人知道,这三人上下班都有专人安保跟随。
越战时期,美军发现它消炎特别管用,称其为“中国特效抗生素”。1972年中日建交,它被作为国礼送给田中角荣,在日本黑市被炒到八九千元一粒。1988年上海甲肝疫情,3粒片仔癀能换一台大彩电。2017年北京一场拍卖会上,它拍出5366元一粒的天价。
官方零售价还是590元的那几年,黄牛把它炒到1600元,药店门口凌晨就有人排队,转手就能赚几百块。
那是它最风光的时候,市盈率一度冲到160倍,市值逼近3000亿元,人称“药中茅台”。
现在呢?
官方定价760元还在,部分线下药房却已开始打折甩卖,二手市场回收价只剩500多元一粒。
当年的黄牛,从抢货变成了甩货。
对比之下,资本市场显得更为理性。截至11月9日收盘,片仔癀股价136.33元,总市值约823亿。从近3000亿元的高峰跌下来,2000多亿元市值灰飞烟灭。
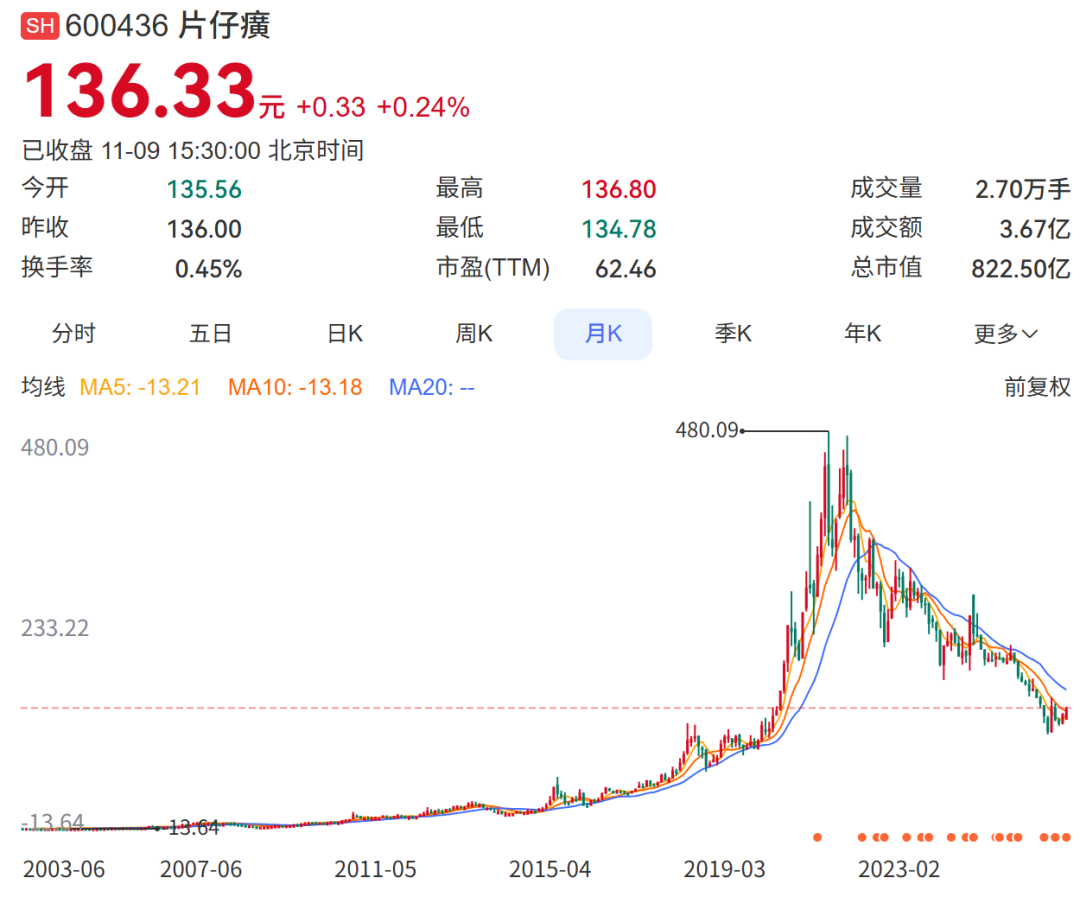
股民给它起了个新外号——“老登股”:公司是老公司,牌子和故事都是老的,买入的股民也是老面孔,年轻资金不来了。
屋漏偏逢连夜雨。
今年10月,董事长林志辉因工作调整辞职,上一份财报还没捂热,掌门人先换了人。而前几任董事长中,还有人因涉嫌严重违纪违法被查。
更难看的是,今年7月,有消费者在北京一家片仔癀门店花3040元买药,店员递来的宣传单上,适应症写着“治疗肿瘤”,还具体到原发性肝癌和结直肠癌,连服用方法都列好了。
后来消费者一举报,北京市东城区市场监管局认定其违反《广告法》,责令停止发布违法广告,罚款3万元。
PART.02
牛黄降价了,钱更难赚了
过去很长一段时间,片仔癀的增长魔法就是“提价”:原料涨,它就提价。
2004年到2020年,它提价19次;2023年5月又从590元一口气涨到760元,一次涨170元,创下历次调价之最。
但今年这套叙事不灵了:原料降价了,生意反而更差了。
问题出在哪里?我们扒开片仔癀的三季报看看。
第一,高价牛黄还压在仓库里。
片仔癀早年囤了大量原料,不少是在165万元/公斤的高位买的,只能随着生产慢慢消化。2025年末公司存货为66.79亿元,到今年9月底还剩56.96亿元;九个月消化了不到10亿元。
第二,也是最要命的:药还在卖,但大家只买便宜的了。
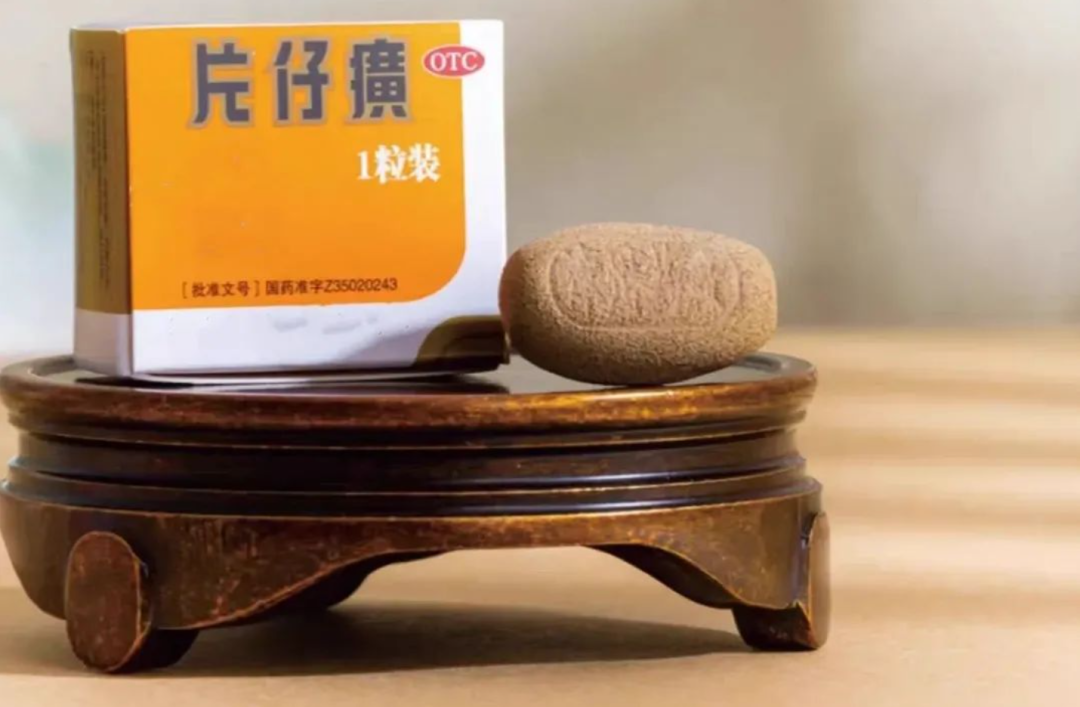
2025年,片仔癀肝病用药收入42.68亿元,同比下降19.63%;销量却增长25.81%。
也就是说,药卖得更多,钱却赚得更少。
这一反常现象,连上交所都发了年报问询函。片仔癀8月回复称:“高价产品销量下降21%,低价产品销量上涨41%。”
按披露数据粗算,2025年肝病用药平均每盒收入比上年少了约36%。当然,这其中混着胶囊剂、茵胆平肝胶囊等多个品种,不能理解成锭剂降价36%,
但指向已经很清楚了,买760元锭剂的人在变少,买便宜货的人在变多。
消费者一直在,只是大家消费降级了。
区域数据显示,片仔癀前三季度华南收入下降23.83%,港澳下降56.61%。要知道,港澳可是片仔癀的老根据地。
第三,毛利看着不错,赚头却在缩水。
前三季度肝病用药毛利率62.51%,还上升了1.4个百分点;但收入下降20%,毛利反而少赚约4.3亿元。成本是省下来了,却架不住盘子小了。
为了把货卖出去,片仔癀开始大把花钱。前三季度销售费用4.58亿元,同比上涨54.22%;每做100元生意,销售费用从4元涨到7元多。国药堂等终端门店开到618家,仅上半年就新增76家。
这样的结果便是,钱花了,收入还在降——前三季度营收同比下降14.68%。
不过也有值得一提的数据,公司经营活动现金流净额23.17亿元,同比暴涨376%。
但别急着高兴。拆开看,采购少花了近28亿元,销售回款反而少了近10亿元。这376%是省钱省出来的,不是卖货卖出来的。
雪上加霜的是,投资收益从3.64亿元缩到5816万元,联营合营公司由盈利2.58亿元变成亏损1887万元。
说到底,片仔癀手里还握着定价权,但靠提价换增长的老路,今年算是彻底走到头了。
PART.03
神坛上,下不来了
片仔癀靠一颗神药出了名、发了家。
时间久了,一颗药丸终究顶不住经营压力。
它不是没想过第二条路。
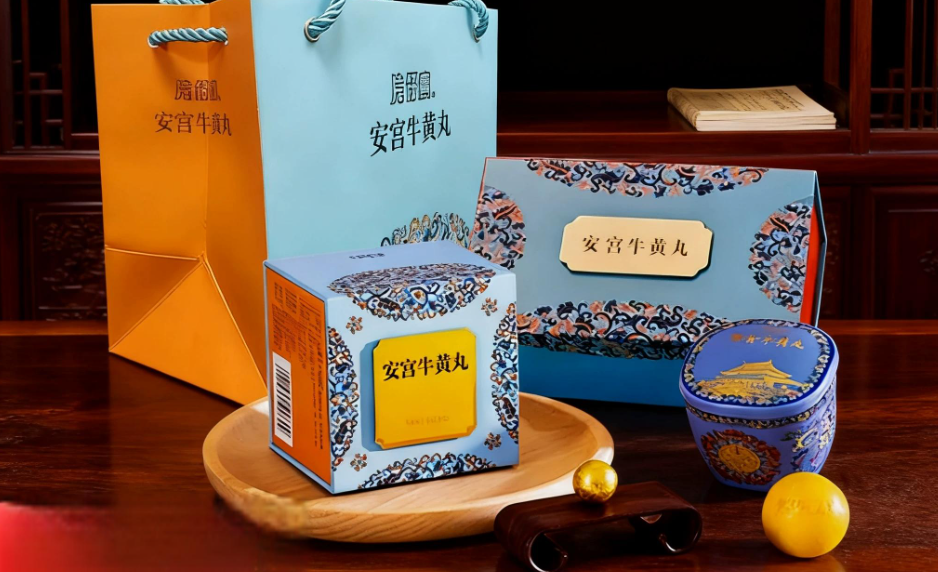
2020年,片仔癀收购龙晖药业,就是冲着安宫牛黄丸去的。结果到现在,前三季度心血管用药收入只有9402万元,毛利率10.4%。这块业务还在回本线下挣扎。
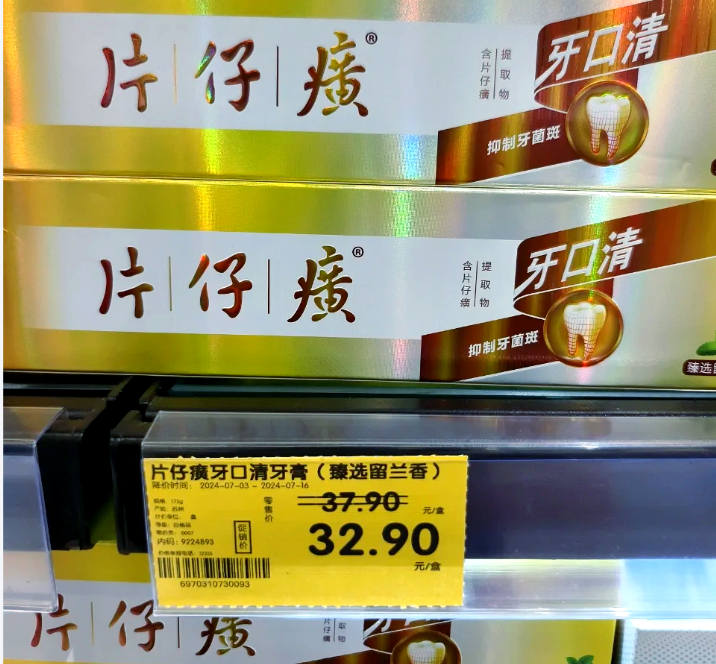
牙膏它也试过。2016年,片仔癀与上海家化成立合资公司,一干就是十年。2025年,合资公司营收9523.89万元,净利润402万元;今年上半年营收倒是涨了18.6%,可净利润又跌了近七成。
对比同行,云南白药同样中药起家,牙膏做到全渠道份额第一,光上半年抗敏、美白两款牙膏就卖了4.5亿元。
片仔癀输在哪?先说它的独家配方优势,到牙膏这儿用不上了——按《牙膏监督管理办法》,牙膏功效宣称必须有科学依据,不得明示或暗示医疗作用。“国宝神药”的金字招牌,进不了牙膏管。
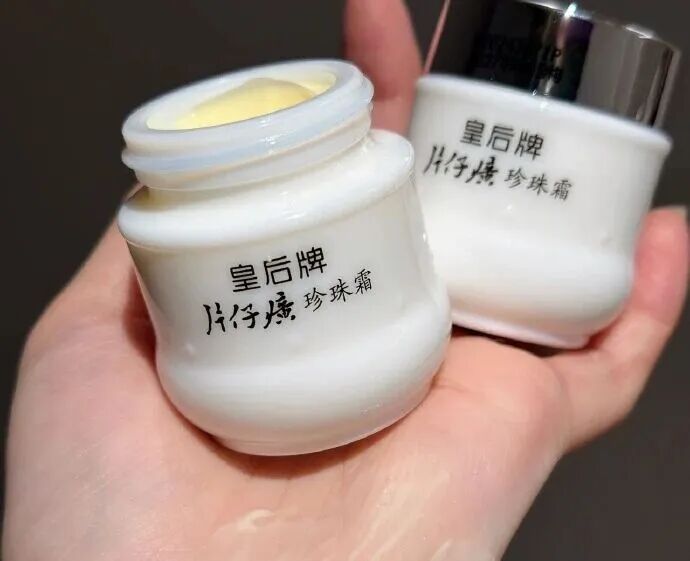
护肤品这块更尴尬。25克装的皇后牌珍珠霜卖23.8元,按克算不到一块钱;同一品牌“宣娇赋采”系列的50克面霜,官网标价798元,一克接近16块。差了十几倍,可消费者心里的“皇后”,还是那个二十多块的老国货。
片仔癀年报显示,2025年化妆品收入5.67亿元,同比下降24.64%。而今年前三季度收入勉强持平,毛利率又下降4个百分点。
化妆品行业代工体系成熟,产能从来不是稀缺资源,稀缺的是卖得动货的品牌。就在销售还没起色之际,片仔癀又规划了总投资约16.8亿元的健康美妆园。
回头看,片仔癀的困境,去年是成本,今年是人心。
花朵财经观察认为,片仔癀眼下最该做的,不是等牛黄再涨回去,也不是死守价格标签,而是把自己从“金融品”变回“药品”。
绝密配方是老本,但老本总有吃完的一天。能治病、治得起病的药,才配得上“国宝”二字。