几个月前,我写过一篇片仔癀见底了么?,当时基于的是 2025 年报和今年一季报,我的判断是,随着天然牛黄价格回落和经销商去库存完成,业绩有望在2026年下半年迎来拐点,但还要再观察。
如今 2026 年半年报出来了,咱们就接着上次的话茬,把这份中报、特别是二季度,再看一遍。片仔癀这个底,到底走出来没有。
一、上半年营收净利继续双降,持续筑底
片仔癀上半年营收 45.73 亿,同比下降 14.98%;归母净利润 10.93 亿,同比下降 24.22%;扣非净利润 10.55 亿,同比下降 27.41%。
又是一份双降的成绩单,而且净利润降幅明显大于营收,说明利润端还在承压。
这已经是片仔癀连续第二年中报下滑了,从 2021 年巅峰时的"药茅"、市值超 2900 亿,到如今市值约 729 亿,五年时间市值蒸发了约 75%,不可谓不惨烈。
单看二季度,营收 18.32 亿,同比减少 18.12%;归母净利润 3.50 亿,同比减少 21.02%;扣非净利润 3.30 亿,同比下滑 27%。
回看一季度,营收 27.41 亿,同比下滑 12.74 %;归母净利润 7.43 亿,同比下滑 25.64%;扣非净利润 7.26 亿,同比下降 27.73%。
二季度环比一季度,净利润下滑还是 20%以上,但是营收下滑还加速了。
有投友可能一看就急了,一季度还赚 7.43 亿,二季度怎么只剩 3.5 亿,环比直接腰斩 53%?
这里要解释两句。片仔癀的季节性非常明显,一季度有春节消费旺季,加上经销商年初备货、公司提价往往也落在年初,历来是全年最肥的一个季度。
二季度则是传统淡季。所以 Q2 比 Q1 低,本就是常态,不必拿环比说事。
不过很明显,二季度还在延续一季度的风格,继续筑底,收入端还在加速下滑。
二、分业务拆解,核心单品的盈利"质量"已经在修复
片仔癀官方将业务划分为医药制造业、医药流通业、化妆品业、其他业务四大板块,其中医药制造业进一步细分为肝病用药、心脑血管用药和其他用药三个子板块。
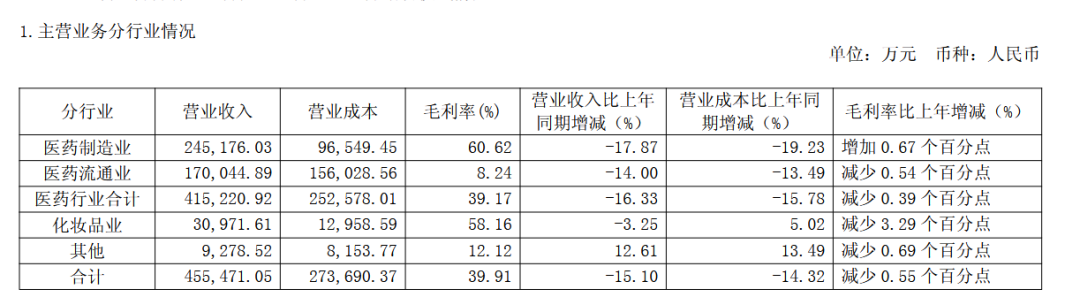
上半年肝病用药毛利率达到 62.77%,同比提升了 1.27 个百分点;医药制造业整体毛利率 60.62%,提升 0.67 个百分点;心脑血管用药毛利率也提升了 1.21 个百分点。
综合毛利率 39.91%,同比小幅下降 0.55 个百分点。但相比2025 年全年的 36.43%已有显著回升。
这背后的逻辑,微哥在之前文章里就讲过。片仔癀这两年利润承压,根子在天然牛黄、麝香这些核心原料价格疯涨,公司前期储备了大量高价原料,生产出来的锭剂成本居高不下,毛利被压缩。
而随着天然牛黄价格从历史高位回落了约 70%,当前报 50-55 万元/公斤。药中茅台的核心成本就是牛黄,牛黄降价的红利,会一个季度一个季度地释放出来,毛利率自然就回来了。
换句话说,压在片仔癀身上最重的那块石头,成本,正在被搬开。
1)医药制造业:命根子还在收缩,但质地在变好。
这块上半年收入24.52 亿,同比降 17.87%,是拖累整体的主力。再往下拆三个产品。
肝病用药(片仔癀锭剂、胶囊):收入 23.48 亿,同比锐减 18.92%,占医药制造九成以上。但它的营业成本同比降了 21.59%,成本降得比收入多,所以毛利率提升了。
之前文章提到的,渠道库存和价格体系还没理顺。2025 年末渠道库存暴增265%的窟窿还在消化,锭剂官方零售价 760元/粒,部分电商平台实际成交价一度跌破 600 元。
控量保价还在继续,发货节奏压着走。直营占比在 2025 年提到 45%的基础上继续提升。
3g装、1g装小规格产品持续铺开,把消费门槛从 760 元降到一两百元。这些动作方向是对的,但从收入端看,见效还需要时间。
去库存是一场消耗战,急不来。类似于高端白酒去库存。
心脑血管用药:收入 7742 万,同比大增 28.82%,是医药制造里唯一高增长的板块。这块增长的主力,是公司推出的平价版安宫牛黄丸,改用人工麝香和体外培育牛黄,把价格门槛降下来、走更亲民的路线。
可惜该板块毛利率只有 10.15%、体量不足 1 亿,属于"增速好看、贡献有限"。
医药制造里的"其他":收入 2610 万,同比降 9.02%,但成本大降 15.6%,毛利率大幅回升 6.44 个百分点到 17.28%,同样是成本改善的受益者。
2)医药流通业:赚辛苦钱的配送生意。
收入 17 亿,同比降 14%,毛利率仅 8.24%、还下滑了 0.54 个百分点。
这块本质是药品批发配送,收入和成本几乎 1:1,走的是量、赚的是薄利,对净利润贡献很小,更多是配合主业的渠道布局,谈不上业绩弹性。
3)化妆品业:降幅最小,但毛利率亮了红灯。
收入 3.1 亿,同比只降 3.25%,表面最抗跌。但有个反常信号,收入在降,营业成本却逆势上涨 5.02%,一增一减,毛利率降 3.29 个百分点到 58.16%,是所有板块里毛利率下滑最多的。
公司手里"片仔癀""皇后"两个品牌,主打珍珠膏、面霜,产品创新和营销偏传统,这条曾经被寄予厚望的"第二增长曲线",上半年依旧没能证明自己。
4)其他业务:体量小、略有亮色。
收入 9278 万,同比增长 12.61%,主要是食品、保健品,毛利率 12.12%、小降 0.69 个百分点,对大局影响不大。
一句话总结,高毛利的核心主业仍在两位数收缩,是当前最大压力,控量保价,仍在继续。但成本改善让它的毛利率率先回升。低毛利医药流通和高毛利化妆品都难堪大任。业务的"底"还没走出来,但核心单品的盈利"质量"已经在修复。
三、总结:
回到标题那个问题,片仔癀底更近了么?
中报复盘下来,我的答案比几个月前更清晰了。
收入和终端需求的"业绩底"还没确认,二季度肝病用药收入仍有近 19%的下滑,这是事实。
但毛利率、现金流、存货这些更靠前的"经营质量指标",已经连续两个季度改善,说明最难受的阶段正在过去,筑底的信号比一季度明确多了,底,更近了。
这就好比一个病人,烧开始退了,但还没下床。
目前的问题是,这种业绩下滑还会持续多久?研究片仔癀,就是研究肝病用药片仔癀锭剂的销售情况。
基于半年报,我还是之前的判断。随着天然牛黄价格的回落和经销商去库存的完成,公司业绩有望在下半年迎来拐点。不过还要再观察,如果经济复苏乏力,消费者购买力持续下降,可能复苏还要延后。
长期来看,我还是之前的观点,片仔癀遇到的是短期困难,相比老龄化人口增长空间和产品渗透率之低,这块业务还有很大的成长空间。