片仔癀2026年中报营业收入45.73亿元,同比下降14.98%,净利润(本文全部为扣非净利润)10.55亿元,同比下降-27.41%。营业收入和净利润双双同比双位数下降,表现可谓是一般。不过从降速来看,营业收入和净利润下降速度明显减缓,2025年营业收入和净利润分别同比下降16.56%和34.25%。情况在转好,还是回光返照?来谈谈片仔癀两个不争的事实。
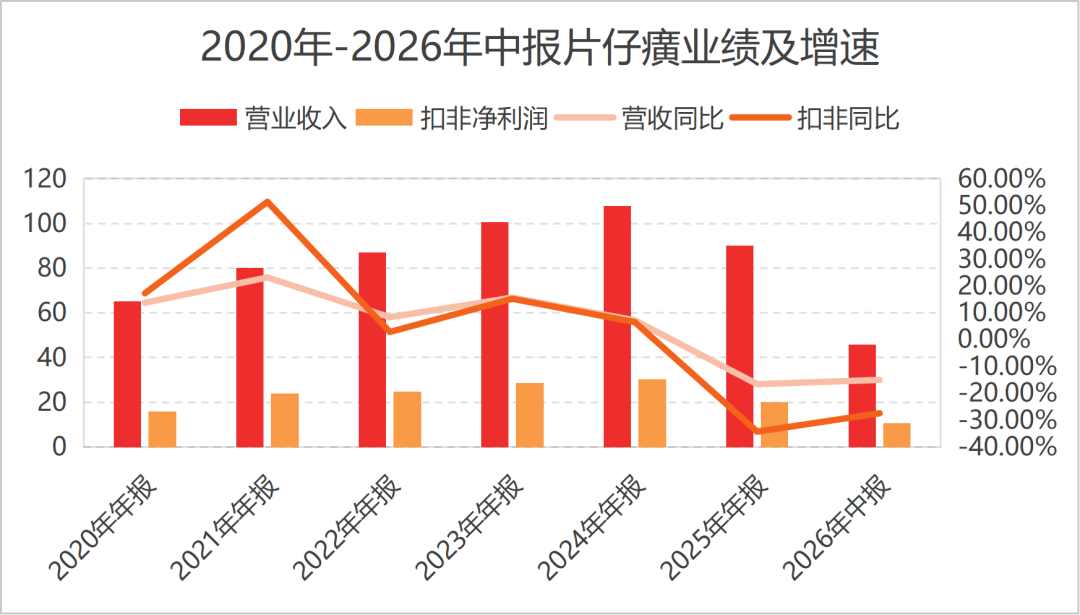
片仔癀2026年中报营业收入和净利润双双负增长,不过下降速度减缓,深入基本面情况来看这两组数据。2026年半年报,医药制造营业收入24.52亿元,其中肝病用药23.48亿元,心脑血管用药0.77亿元,肝病用药占医药制造的比重为96%。医药流通17亿元,化妆品3.1亿元。整体来看,片仔癀的基本上业务结构并没有出现明显的变化,依然是医药流通打营业收入规模,肝病用药是核心大单品,化妆品和心脑血管这两个第二增长曲线目前没有出现明显的增长点。也就是说,研究片仔癀的核心还是肝病用药这个大单品。
肝病用药的量价情况是分析片仔癀肝病用药的基础。2026年半年报片仔癀并没有公布肝病用药的销售量情况,那么可以根据以前年度的数据和2026年的核心经营资产情况做出战略性的判断。
从最近几年片仔癀肝病用药的量价情况来看,公司的肝病用药大体经历了2022年的的提价驱动,肝病用药单价提升至1061.36元/盒,同比增长338.10%,肝病营业收入同比增长45.75%。2023年的以价换量,肝病用药销售单价下降至984.23元/盒,同比下降7.27%,对应的销售量同比增长34.02%,肝病用药营业收入同比增长24.26%。2024年再次选择提价驱动,肝病用药销售单价提升至1267.73元/盒,同比增长28.80%,肝病用药营业收入同比增长18.98%。随着2024年肝病用药销售单价提升至五年新高之后,2025年再次选择以价换量,肝病用药销售单价下降至809.9元/盒,同比下降36.11%,肝病用药营业收入同比下降19.63%。2025年与以前年份的不同是,2025年公司采用以价换量之后,公司的肝病用药营业收入依然是同比下降19.63%。
2025年片仔癀肝病用药采用以价换量的方式之后,肝病用药营业收入依然是同比大幅下降,我认为最大的问题出现在终端销售疲软上面,这也是片仔癀当下第一个不争的事实。为什么得出终端销售疲软的答案?继续往下看。
2026年半年报的一些数据可以佐证这一判断。首先一点是管理层也认识到销售疲软的事实,只是管理层没有直接说出来。2026年半年报片仔癀管理层讨论与分析部分写了很多东西,但是最有用的就两条。一条是国药堂(包含国医堂和国医馆)数量达到了618家,本期增加76家,新增的这76家中有38家落户空白区域,渠道下沉明显。
销售渠道下沉,一方面说明公司增加销售收入的可能在增长,但是2026年半年报营业收入和净利润同比双位数下降,说明渠道增多和下沉并没有带动业绩的扭转,本质就是终端需求疲软。当然,这个只是本人根据正常商业逻辑的猜测。除了渠道增多和下沉之外,另一个重点是原材料采用人工麝香和体外培育牛黄的安宫牛黄丸普丸出现。虽然安宫牛黄丸并不是肝病用药,但是一盒800元的双天然的安宫牛黄丸销售价格和一盒809元的肝病用药价格均是高端消费的代表。高端消费的产品出现单价较低的普丸,说明高端产品需求疲软。
另外,财报方面也有佐证。2026年半年报,片仔癀存货为59.75亿元,同比4.04%。其中医药制造原材料为41.25亿元,同比5.88%,库存商品13.44亿元,同比9.45%。存货端虽然医药制造原材料占比很大,但是增速明显小于库存商品。存货增长了4.04%的情况下,公司的应收账款规模为10.86亿元,同比增长6.89%。其中应收账款几乎全部是一年以内的应收账款,也就是说应收账款的增长主要是一年以内应收账款的增长。存货和应收账款增长的情况下,公司的营业收入同比下降15%。
这三组数据说明了什么?说明了公司开始放宽销售政策,对应的应收账款增长。但是存货依然增长,营业收入依然下降。总结起来是不是放宽销售政策之后还是没有出现新的消费者?确实是这样的逻辑。那么,再结合前面管理层讨论与分析中的两个核心观点,是不是进一步佐证了终端需求疲软的事实?
终端需求疲软是事实,是不争的事实,但是,更重要的是导致终端需求疲软的原因是什么?如果是公司层面,那么问题就大了。是不是公司层面呢?我认为并不是公司层面的问题,是大环境的问题。片仔癀作为高端消费的代表,看一下茅台,五粮液的终端动销情况便可以完全清楚,片仔癀终端需求疲软是大环境的问题,并不是公司本身的问题。
谈到公司本身,我认为片仔癀的生意模式依然是一流的存在,一方面公司的肝病用药有这处方和工艺双保密这种无人可摧的护城河,另一方面是公司的核心大单品肝病用药是一个盈利能力极强的生意。肝病用药60%以上的毛利率,最高的时候达到了80%的毛利率,充分说明了是一个盈利能力很强的生意。当然,最终的是第三点是公司的肝病用药业务并不需要资本性投入。总结起来就是公司的肝病用药不仅其他企业不能加入竞争,而且不需要投如。商业模式一流,这是片仔癀第二个不争的事实。
商业模式盈利能力极强,那么,最直接的结果就是公司每赚的一份钱全部留在股东的口袋里面。所以,你会看到片仔癀有如下优秀的资产负债表,经营资产合计106亿元,占总资产的比重为60%,货币资金加上金融资产合计70亿元,占总资产的比重为38%。资产账户上除了经营资产之外,全是钱。更为重要的是公司没有银行借款。资产负债表上面虽然有8.6亿元的短期银行借款,但是这部分短期银行借款是子公司厦门片仔癀宏仁医药有限公司和片仔癀(漳州)医药有限公司的借款合并而来,并不是股份公司的借款。
整体来看,片仔癀商业模式一流,大单品肝病用药盈利能力强,且不需要投入。不过片仔癀作为高端消费的代表,目前因为大环境的原因出现了需求疲软的情况,但是这种需求疲软并不是公司本身的问题,属于短期困境。也就是说当下的片仔癀处于一流商业模式的短期困境阶段,困境反转是必然。