茅台涨价后,另一个“老登股”片仔癀,也迎来了同样的灵魂拷问。
2026年上半年,片仔癀营收同比下滑接近15%,归母净利润下滑近四分之一;而在2025年,这两项指标就已经双双出现两位数下滑。连续两年业绩承压之后,市场自然又想起了片仔癀最熟悉的那张牌。
毕竟对片仔癀来说,过去很多时候都是“万事不决先涨价”。天然牛黄、天然麝香稀缺,配方又是国家保密,过去二十多年里,片仔癀先后提价近20次。每一次提价,不只抬高售价,也会反过来强化它的稀缺感和保值预期。
而它上一次提价,还是2023年。三年过去,如果只看业绩压力,似乎确实又到了再给市场一次“惊喜”的时候。
问题是,这一次涨价可能没以前那么好用了。
就在5个月前,新京报报道,一位回收商对2024年生产的单片装片仔癀锭剂,只愿意出价460元,距离760元的官方指导价已经相差300元。与此同时,片仔癀今年上半年的广告和宣传投入明显增加,收入却仍然在下滑。
但换一个角度看,片仔癀现在或许反而更需要涨一次价。
对一个真正拥有高端定价权的产品来说,涨价不只是多赚一点钱,也是一次最直接的“验货”:价格再往上抬,消费者还肯不肯掏钱,才知道“药中茅台”这块招牌到底还有多硬。
更值得注意的是,公司似乎也没有把希望全部押在下一次涨价上。最近,片仔癀花8000多万元在北京拿地,计划总投资7.54亿元,杀进高端医美器械。
一边是用了几十年的涨价牌,一边是刚刚押注的医美牌。片仔癀下一轮增长到底靠哪张牌,或许先得看清楚:
那一粒片仔癀,还能不能继续撑住?
成本降了也没有用
片仔癀业绩承压,已经不是第一天了。
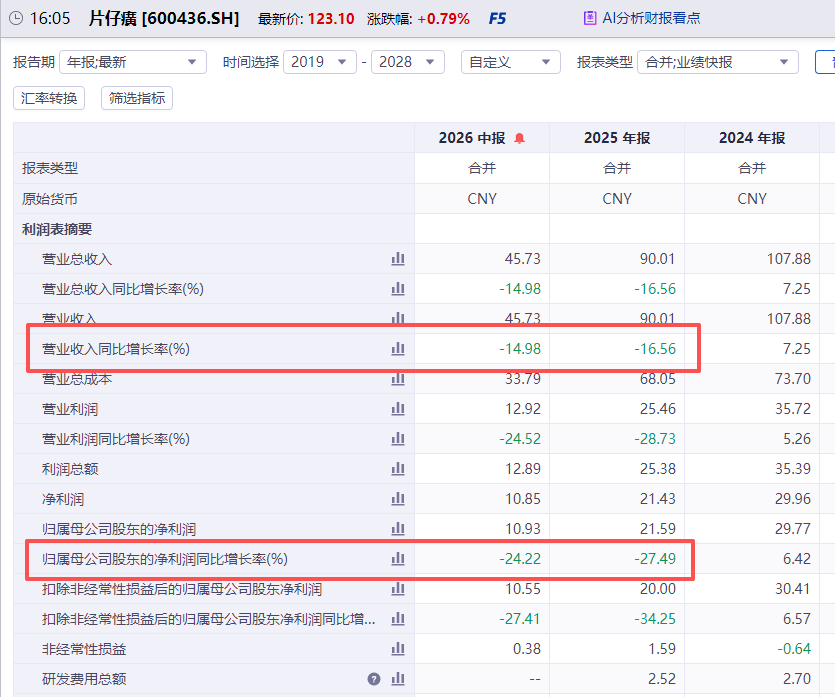
2025年,公司实现营收90.01亿元、归母净利润21.59亿元,同比分别下滑16.56%和27.49%。到了2026年上半年,营收和归母净利润分别为45.73亿元和10.93亿元,又同比下滑14.98%和24.22%。
有了2025年的业绩铺垫,市场按理说不至于对这份中报太过意外。但中报发布后的首个交易日,片仔癀股价依然下跌4.06%,收于122.13元。
相比2021年467.66元的历史高位,如今只剩下大约四分之一;即便和2025年8月214.55元的阶段高点相比,一年左右也跌去了四成多。
某种程度上,这说明市场真正担心的,已经不只是业绩继续下滑,而是一个过去看起来很好解决的问题,现在似乎没那么好解决了。
过去几年,片仔癀一直被原材料价格折腾得不轻。尤其是天然牛黄,2025年市场价格一度涨到165万元/公斤左右,而2019年还只有约35万元/公斤。原料越稀缺,固然越能支撑片仔癀的高价和涨价故事,但成本同样会直接啃掉利润。
所以,如果只看供给端,2026年上半年原本应该是片仔癀松一口气的时候。
今年3月,乌拉圭天然牛黄获准进口;到了6月,全国首单来自阿根廷、用于药品生产的进口天然牛黄运抵片仔癀,海外采购通道进一步打开。与此同时,公开市场上的天然牛黄价格也从高位明显回落。
成本下降,也逐渐反映到了财报里。
2026年上半年,片仔癀肝病用药毛利率达到62.77%,同比增加1.27个百分点;医药制造业务毛利率也同比增加0.67个百分点至60.62%。
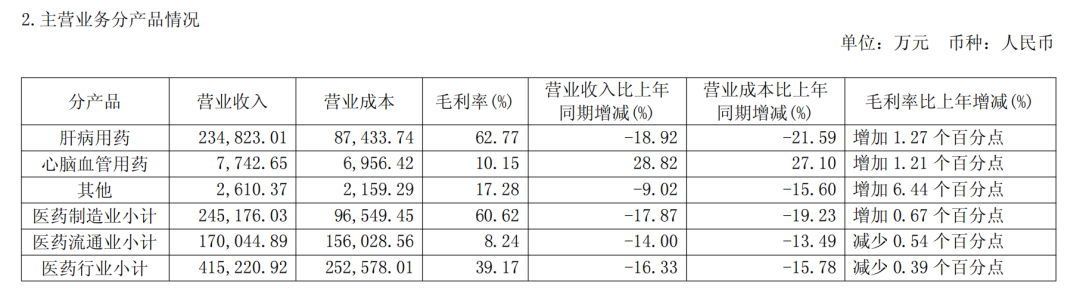
但原材料价格降了,毛利率也回来了,片仔癀的营收和利润却依然在两位数下滑。
这意味着,片仔癀眼下面临的主要矛盾可能已经变了。过去最让它头疼的是成本,现在真正难治的“病”,越来越像是在需求端。
销售费用的变化尤其能说明问题。
2026年上半年,片仔癀销售费用达到2.79亿元,同比增长27.5%。其中,“促销、业务宣传及广告费”达到1.38亿元,而2025年同期只有0.81亿元,相当于一年增长了约七成。
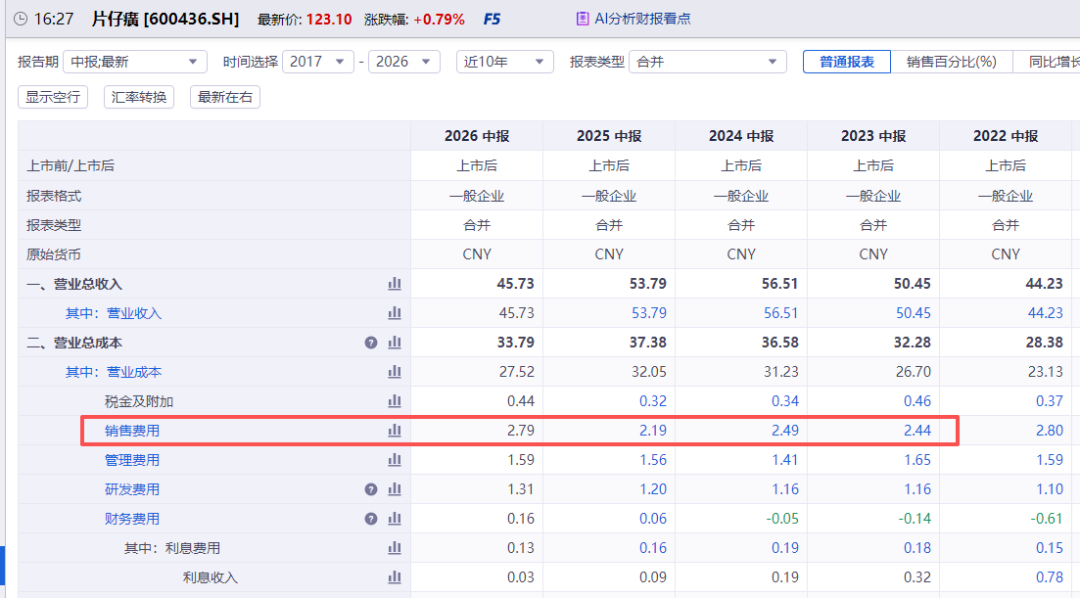
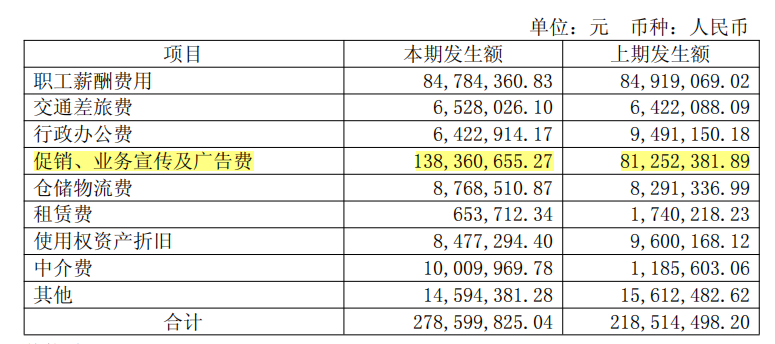
但同一时期,片仔癀的收入反而少了接近15%,多少有些尴尬。
片仔癀过去最值钱的地方之一,就是不太需要像普通消费品那样拼命打广告。稀缺原料、保密配方和老字号光环,本身就是一套足够强的营销体系,再加上不断提价形成的预期,经销商愿意拿货,有人愿意送礼,也有人愿意囤着等下一次涨价。
现在,这套逻辑似乎正在反过来:企业开始花更多的钱促销和宣传,但销售端仍然没有明显起色。
当然,片仔癀这份中报也不是没有亮点。
2026年上半年,片仔癀经营活动产生的现金流量净额达到16.25亿元,而去年同期只有3.76亿元,同比增长超过300%。
但拆开看,就没那么简单。
同期“销售商品、提供劳务收到的现金”从53.82亿元降至44.77亿元,而“购买商品、接受劳务支付的现金”则从39.67亿元大幅降至18.86亿元。
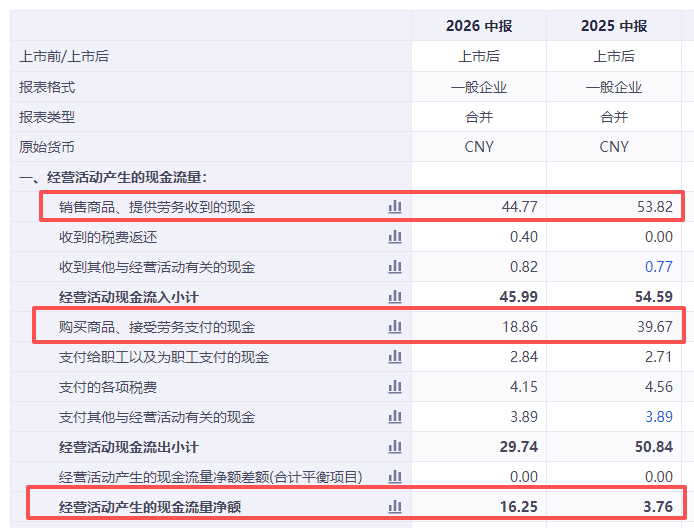
简单来说,卖货收到的钱其实少了,但买货花出去的钱少得更多。
放在片仔癀身上,背后可能还有一个更加苦涩的原因:去库存。
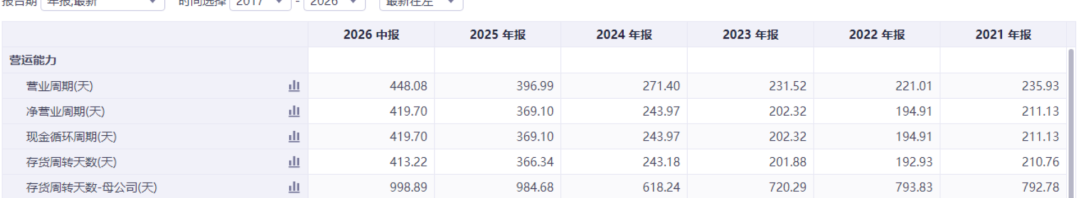
截至2026年6月底,片仔癀存货账面价值仍然高达59.54亿元,虽然较年初的66.79亿元有所下降,但依然占总资产的32.16%。与此同时,存货周转天数已经达到413.22天,超过一年。
从结构上看,原材料账面价值从年初的48.07亿元下降至41.21亿元,但库存商品只从14.48亿元降至13.28亿元。
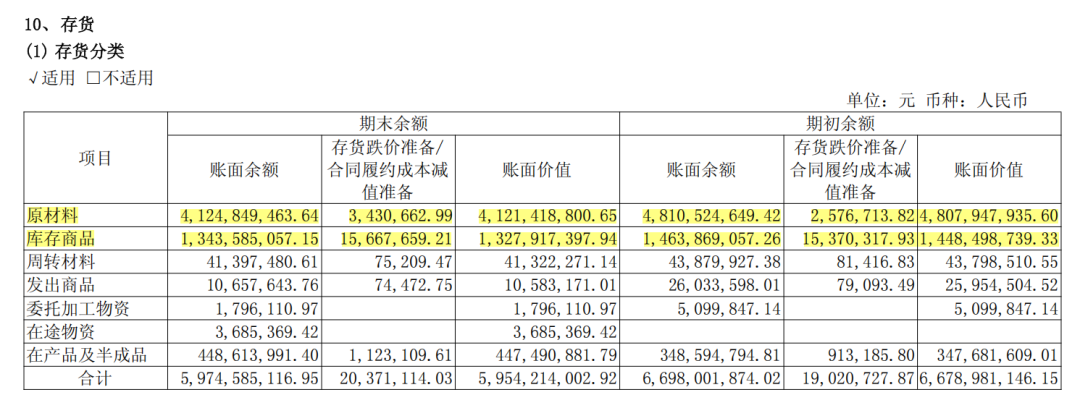
也就是说,少买原料已经很明显了,但货并没有同样快地卖出去。
这对于片仔癀来说,可能比天然牛黄涨价更加麻烦。
原材料贵了,还可以提价;但如果真正的问题变成了东西卖得慢,下一次提价,到底是在解决问题,还是在把问题彻底暴露出来?
指导价760元,
回收价460元
依靠稀缺原料、保密配方和老字号光环,片仔癀过去二十多年先后提价近20次。最近一次是在2023年,公司将片仔癀锭剂的国内零售价从590元一粒提高至760元,一次涨了接近三成。
放在过去,这几乎是一张屡试不爽的牌,但最近几年不太灵了。
2024年9月,澎湃新闻记者以卖家身份联系多名“黄牛”咨询片仔癀锭剂回收价格,其中有人给出的最低报价只有400元一粒。到了2026年4月,新京报再次调查,一位回收商对2024年生产的单片装片仔癀锭剂,也只愿意出价460元。
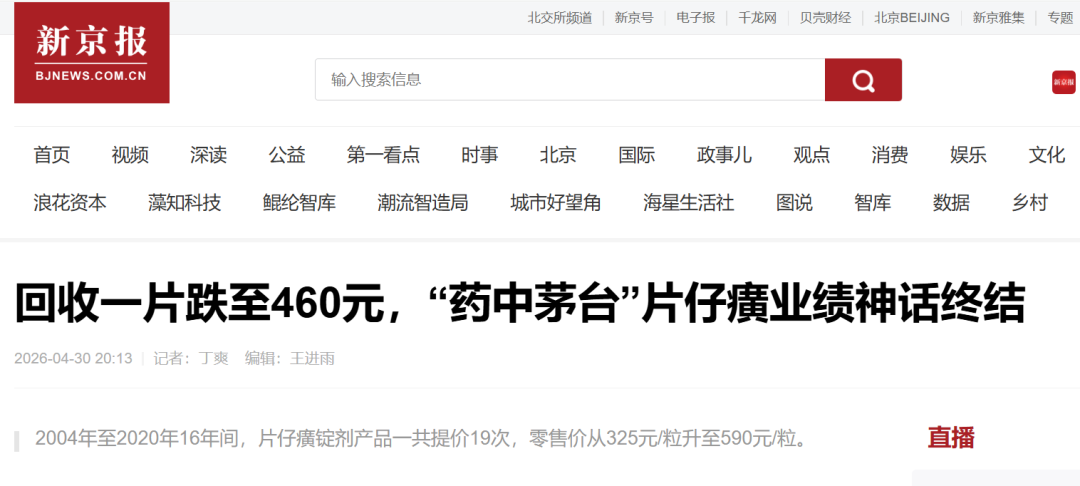
官方指导价760元,回收价460元,差了整整300元。
当然,回收价不能直接代表正常零售市场,但片仔癀偏偏又不只是一款普通药品。过去支撑它高价的,除了真实药用需求,还有送礼和囤货需求,而回收市场恰好能照出后两种需求的温度。
760元买回来,转手只值四五百元,想靠下一次涨价赚钱的人自然没那么积极;长期大幅折价,也会削弱它作为高端礼品的“身价感”。
当礼赠和囤货需求退潮之后,片仔癀想继续维持甚至抬高价格,最后还是要回答一个最基本的问题:
到底还有多少人愿意因为这粒药本身,掏760元甚至更多?
偏偏消费者也在变化。
天猫健康2023年数据显示,90后买走了45%的护肝片;京东健康同期数据也显示,26岁至35岁人群已成为护肝营养品消费占比最高的人群。
这些数据不能直接等同于片仔癀的药品需求,却说明护肝消费正在明显年轻化。而年轻人买东西的方式,和上一代已经不太一样。
片仔癀过去最打动人的故事之一,是国家保密配方。对相信老字号、名贵药材和传统经验的人来说,这代表稀缺和权威;但今天的年轻消费者早就被护肤品、保健品教育成了“成分党”,更习惯追问里面有什么、为什么有效、有没有证据,以及凭什么卖这么贵。
于是,“保密配方”开始出现微妙的两面性:相信它的人觉得这是别人复制不了的护城河,但对于习惯把产品拆开研究的人来说,只告诉他“这是秘密”,未必还能像过去一样轻松换来高溢价。
最近发生的宣传争议又让这件事更加敏感。据媒体报道,片仔癀控股企业相关门店因部分宣传物料,被消费者举报涉嫌虚假宣传,北京市东城区市场监督管理局已经立案核查,目前尚无最终结论。
照这个逻辑看,片仔癀似乎更不应该涨价了。
但换个角度,现在反而是最适合涨一次的时候。
茅台就是这么干的。
飞天茅台涨价之后,核心需求依然稳得住。虽然系列酒拖累了整体业绩,但至少有一件事被再次确认:真正撑住茅台的那瓶酒,确实有接近奢侈品的定价能力。
片仔癀现在缺的,恰恰也是这样一次“验货”。
如果价格再往上走,核心销量依然稳得住,那就说明这块招牌确实够硬,主业还有继续高端化的底气。
如果一涨价,销量马上往下掉,答案虽然不好看,却也比一直悬着强。至少可以早点看清,过去支撑高溢价的,到底是真实需求,还是礼赠、囤货和升值预期。
只有把这张牌真正打出去,它才知道下一步应该继续守着这一粒药,还是把更多筹码押向别处。
押注医美
如果说涨价是在给主业“验货”,那片仔癀已经提前给自己准备了另一条路:医美。
听起来八竿子打不着,但其实并不算突然。
早在1980年,片仔癀化妆品业务的前身就已经把相关中药成分用于护肤品,推出皇后牌片仔癀珍珠膏、珍珠霜等产品。到了2020年,片仔癀又启动化妆品业务分拆上市筹备,2024年完成股份制改造后,公司更名为福建片仔癀化妆品股份有限公司。
从护肝药到护肤,片仔癀已经走了很多年,但问题是这条线一直没真正撑起公司。
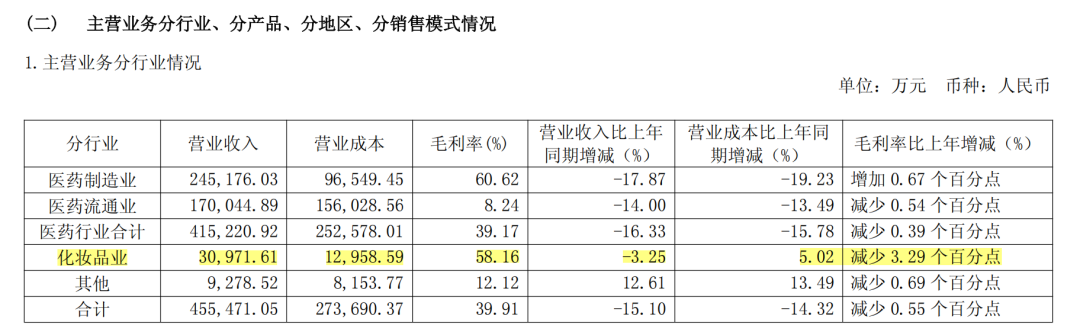
2026年上半年,片仔癀化妆品业务收入同比下滑3.25%,毛利率也同比下降3.29个百分点。主业承压的时候,化妆品不仅没能接棒,自己也开始有点吃力。
而片仔癀的举动是继续把筹码压上去。
最近,公司花8013万元在北京大兴拿地,计划总投资7.54亿元建设北方大健康智造基地,重点布局高端医美器械研发和产业化。项目计划2026年10月开工,2028年4月竣工,达产后预计实现年产值11.8亿元。
这个动作可不算小。
负责此次拿地的片仔癀大健康,由片仔癀化妆品全资持有。也就是说,片仔癀并不是单纯想多卖几瓶面霜,而是想顺着“大健康”这条线,继续往利润空间更高的医美市场走。
医美当然有诱惑力。根据Frost & Sullivan数据,中国医美市场规模预计将在2030年达到6382亿元。过去几年,从传统药企到医疗器械公司,都在往这个赛道里挤。
所以,片仔癀的选择相当聪明,但真正难的地方在于,过去护肝那套打法能否复制到护肤大业上。
护肤品做得好不好,品牌、渠道、营销都很重要;但高端医美器械首先拼的是研发、注册、临床、医生渠道和产品迭代。有些产品甚至属于三类医疗器械,门槛和周期都不是卖护肤品一个量级。
更现实的是,医美这张牌见效不会太快。
光是北京项目就要到2028年才竣工,后面还有产品注册、产能爬坡和渠道建设。等这条业务真正能贡献利润,可能已经是几年之后的事情。
而现在的医美市场,早就不是没人抢的蓝海。专业器械公司、传统药企和各种跨界玩家都已经坐上牌桌,等片仔癀真正把产品推出来,竞争只会更激烈。
而在此之前,片仔癀该怎么稳住主业呢?
既然消费端短期内难见起色,不如顺势涨价,至少守住“药中茅台”的体面。
片仔癀,敢不敢也像茅台一样,涨一次给市场看看?