王爷说财经讯:760元一粒的药丸,到底牛在哪?
说出来你可能不信:过去二十年,多少人排队抢、托关系买,黄牛一度加价到上千元还一颗难求。江湖人送外号——"药中茅台"。
可就是这颗神药,今年,卖不动了。
8月31日,片仔癀2026年上半年报落地:营收45.73亿,同比降14.98%;归母净利润10.93亿,大跌24.22%。上市20多年,头一回连续交出"双降"的成绩单。
药还是那颗药,人怎么就不买了?是价格太贵,是功效失灵,还是另有隐情?
 01、片仔癀是怎么走下神坛的?
先看它摔得多狠。
最惨的是看家产品。片仔癀锭剂和胶囊这块"肝病用药",上半年收入23.48亿,同比掉了18.92%。
最赚钱的老本行,直接塌了一块。
二季度更扎心:单季营收18.3亿,净利只剩3.49亿,比一季度7.43亿直接腰斩还多。
股价同样不忍直视。
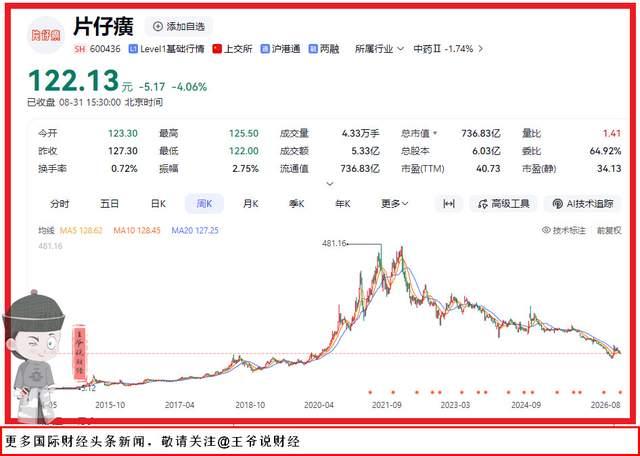
8月31日收盘122.13元,年内跌超20%。跟2021年最高的460多元比,市值蒸发超1900亿,千亿白马缩水到768亿。
连海外高毛利的市场也在缩水,境外收入降了25.91%。
药在降价卖,市值在蒸发,钱到底去哪了?
 02、片仔癀为什么卖不动了?
答案,就藏在"760元"里。
我们先来看看涨价史:2005 年130元一粒,2007 年180元,2012 年320元,2016 年500元,2020 年590元,2023 年直接冲到760元。
十八年,翻了近六倍。
过去大家为什么抢着买?因为它是"硬通货"——送礼有面子,囤着等升值,比黄金还香。提价那会儿,不少柜台一上架就断货。
可当价格从590元一步跳到760元,风向就变了。
一方面,原材料是真贵。
核心原料天然牛黄,从2022年底55万一公斤,一路飙到2025年中的160多万,最高冲到165万。成本扛不住,药价只能跟着涨。
另一方面,涨价也把需求浇灭了。
送礼的嫌贵,囤货的发现不涨了,真要吃的老百姓又被价格劝退。2023年提价后终端销量一路走低,渠道库存一度暴增265%。
药还在涨,人已经买不起。这就是片仔癀最大的尴尬。
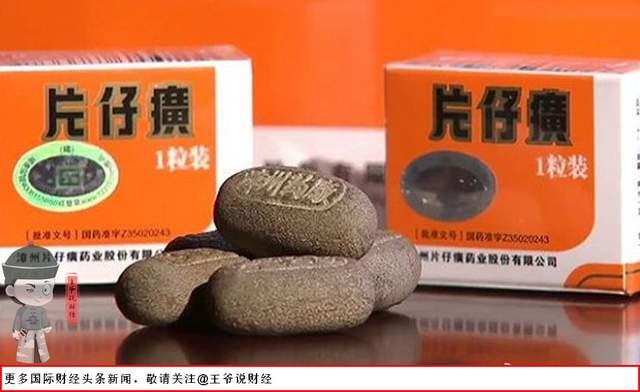 03、现金流暴增332%,是反转吗?
先别急着喊春天,这里头有"坑"。
上半年,片仔癀经营现金流16.25亿,同比暴增332%,有人高呼"反转来了"。
先冷静。
这钱不是靠卖药赚的,而是靠"少买货"省出来的。
今年牛黄价格大跌,公司大幅收缩采购,现金流出少了,数字自然好看。
这是主动勒紧裤腰带,不是生意重新红火。
更该警惕的是:应收账款比年初涨了35%,下游回款变慢;销售费用反而大涨27.5%,钱越花越多,药却越卖越少。
一句话总结就是:公司在用"收缩"换现金流,用"砸钱"扛下滑。真正的拐点,还没影。
片仔癀的故事,其实是整个"消费信仰"时代的缩影。
过去二十年,我们笃信:东西越贵越值,牌子越老越神。片仔癀、茅台,都成了信仰的图腾。可当年轻人捂紧钱包,当"稀缺"变成"贵得离谱",信仰就有了保质期。
没有永远的神话,只有不断被重估的价格。
这轮出清,对片仔癀未必是坏事。原料降价了,进口牛黄也放开了,先把高价库存消化掉,把虚高的预期打下来,才能轻装上阵。
但有一句话必须说透:靠涨价撑起来的神话,终归要用销量来还。
药还是那颗药,变的是人心。当"药中茅台"都开始卖不动,我们或许该想想——这个时代,还有多少东西,是在为"信仰"买单?