昨天 A 股上演深 V 大逆转,江淮汽车(600418)算是全场最有故事的标的。早盘死死摁在跌停板上,跟着大盘反弹才撬开跌停,收盘收跌接近 8 个点。两天时间,百亿市值直接蒸发,导火索就是尊界 V800 那起刹车踏板风波。另一边港股小米集团- W(01810),昨天大涨 9.72%,同属新能源车赛道,冰火两重天。
很多人会觉得尊界出事,资金转头去拉小米集团- W(01810),这顶多算情绪锦上添花。真正硬逻辑是澎程首销满月锁单破 7 万台,9 月交付首破 4 万,产能跑通,尊界舆情只是顺带的情绪助攻,二者价格带、客群完全不重合,算不上直接对手。
很多人只盯着热搜上刹车断踏板这个瓜,很少沉下心扒这家公司完整财报与投资,还有几段决定公司命运的合作:蔚来、大众、华为,每一段都是江淮的一次突围尝试。
一、财报复盘:2025 全年 vs 2026 上半年,增收不增利,亏损还在持续
2025 全年
营收:464.76 亿元,同比+ 10.35%,整车销量 38.41 万辆,同比小幅下滑 4.72%
归母净利润:-17.03 亿元;2024 年是- 17.84 亿,亏损小幅收窄,但依旧巨亏
扣非净利润:-25.00 亿元,主营业务本身造血能力偏弱,研发投入高,全年研发 41.79 亿,同比+ 20.64%,钱基本砸在尊界高端车型上
一句话总结 2025 年:营收规模往上走,卖车数量小幅下滑;尊界 S800 开始交付,但是高端车型爬坡烧钱,商用车利润太薄,全年仍然大额亏损。
2026 上半年
营收:221.30 亿元,同比+ 14.31%,增长提速,整车销售 17.24 万辆
归母净利润:-7.49 亿元,2025 上半年- 7.73 亿,小幅减亏;但扣非亏损扩大至-9.91 亿元
经营现金流- 52.88 亿,相比去年同期- 31.47 亿,现金流出进一步放大,烧钱速度加快
这里有个很扎眼的矛盾:营收增速不错,毛利率小幅抬升到 11.14%,但扣非亏损反而变大。原因很清晰,尊界品牌推广、渠道、零部件验证带来销售费用大增。尊界 S800 累计交付超 1.9 万辆,算是打出了基本盘,但高端车型还没到规模盈利阶段。
二、几段核心合作:蔚来、大众安徽、华为鸿蒙智行,江淮的三次“借船出海”
江淮的基因,从来不是独立打造高端品牌,而是制造代工,绑定大佬。
蔚来(江来制造)
国内最经典的整车代工案例。2016 年起江淮代工蔚来,多年累计生产 40 多万台车,合资江来制造。江淮盘活闲置产线,攒下高端电动车制造经验。
代工模式的短板是,品牌、订单、核心技术都不属于江淮。等蔚来资金充足,2023 年出资 31.58 亿收购江淮 F1、F2 工厂资产,双方正式解绑。江淮丢掉了早期最重要的新能源练兵大客户。
大众安徽
江淮持股 25%的合资主体,大众主导新能源车型研发。投入体量很大,但是产品销量一直不及预期,没能成为利润发动机。更多是产能储备、技术学习,短期很难贡献大额利润。
华为鸿蒙智行?尊界
这一轮是本轮估值的核心。华为负责智驾、座舱、品牌营销、销售渠道;江淮承担整车制造、底盘硬件、供应链、整车安全验证。尊界 S800 百万轿车已经跑出来交付量;这次出事的 V800,是刚上市的百万级 MPV,是江淮押注的第二张王牌。
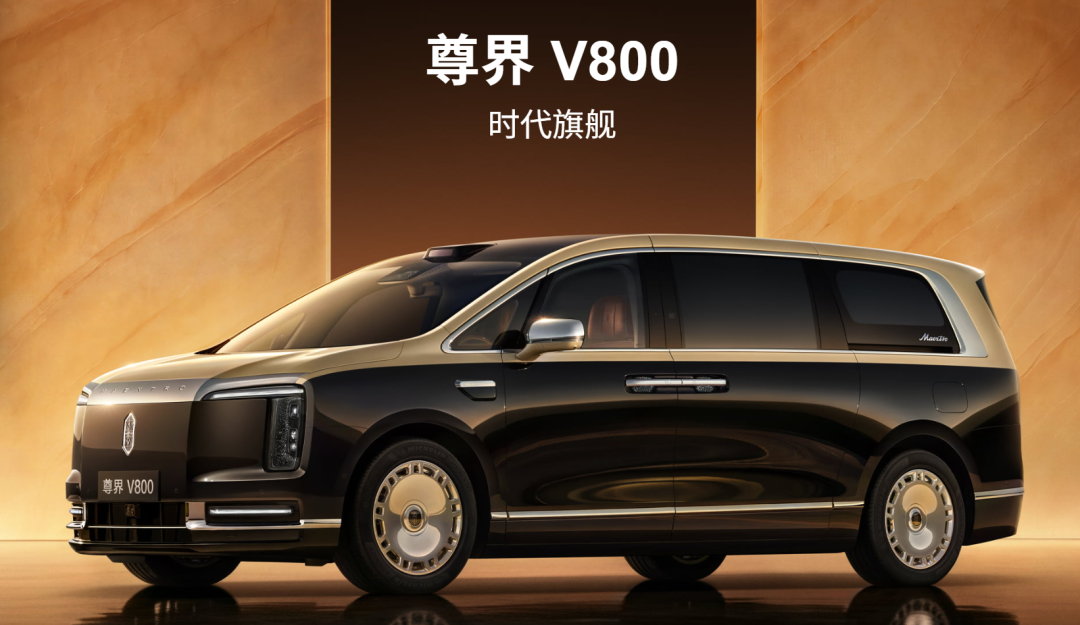
市场给江淮估值,本质是押注尊界可以复制问界的成功,直接切入国产百万豪华车赛道。
但这次刹车踏板风波,矛盾点非常清晰:华为负责软件智驾,底盘、制动硬件、零部件冗余验证,责任在江淮。测评中三台新车同一位置踏板支架断裂,哪怕是极限暴力测试,百万豪华车对零部件安全冗余的标准完全不一样。官方方案是免费升级部件,不召回。舆情带来的订单冲击、额外改造费用,都会压在本就亏损的财报上。
三、跨行投资重点:参股引望智能,江淮想跳出单纯代工厂身份
引望智能,就是华为旗下承载智能驾驶业务的主体。这一笔参股,不是简单财务投资,是江淮在代工合作之上,试图往上游智驾核心环节渗透的关键一步。
合作模式上,目前的框架是:整车制造端,江淮负责底盘、整车硬件与生产验证;智驾软件、算法、域控制器底层由华为引望主导。如果江淮入股落地,就不再仅仅是“按图纸造车”的乙方,而是能深度参与智驾硬件的联合开发、供应链协同,拿到生态内更高的话语权,共享智驾零部件端的收益,而不是只赚整车组装的加工费。
目前进展:双方仅处于协商阶段,投资金额、持股比例、交割时间都没有正式落地公告,存在不确定性。属于市场给江淮估值里的远期期权,不是已经到手的资产。
一句话点评:这笔投资如果落地,是江淮从“代工车间”升级为鸿蒙智行生态合伙人的关键抓手。但期权能不能兑现,要看后续谈判,也高度依赖尊界系列产品的口碑。代工模式的底层风险没变:品牌红利可以分一杯羹,但制造环节一旦爆出安全黑天鹅,大部分锅还是制造方来扛。
四、小米和江淮,两个造车故事,本质差别在哪?
昨天同一天,汽车板块走出完全相反的行情。小米大涨,市场买的是全链路自研:整车定义、三电、智驾、品牌、渠道全部自己掌控,利润和品牌溢价留在自己体内。资金博弈小米自身持续迭代的产品能力,澎程系列锁单数据超预期,是这波上涨的核心导火索。
江淮完全是另一个模式:制造代工+合资合作。品牌、智驾、渠道是华为的。江淮赚制造的钱,但是高端制造验证、零部件安全风险,全部由江淮承担。
小米是整车故事的主角,江淮更像高端产业链里的核心代工厂。市场给的估值逻辑天然不一样。小米产品出问题,小米自己扛;尊界硬件出安全舆情,市场第一反应就是质疑江淮的制造能力。
五、怎么看这次刹车事件后续影响
不会直接把尊界 S800 已经积累的品牌底盘直接摧毁。S800 交付数据稳定,品牌口碑已经站稳。但 V800 新品口碑受损,潜在订单转化承压,免费升级会带来额外成本,本就失血的报表压力更大。
后面重点盯三件事:
V800 后续订单、交付数据,观察舆情对新品的实际冲击;
免费升级产生的成本,会不会继续侵蚀利润,扩大亏损;
参股引望智能的投资落地进度,决定江淮在华为生态里能不能从单纯代工厂向上游突围。
制造业高端化,不是贴个豪华标签、装上顶尖智驾系统就能一步到位。刹车踏板这种不起眼的保命零件,才是高端品牌最硬核的试金石。
小米靠自研整车拿到资本市场溢价,江淮想靠代工高端车复制成功,这次刹车风波,算是给这个美梦敲了一记警钟。