2026年前三季度业绩预告陆续出炉,民营炼化板块再次成为市场焦点。恒力石化、荣盛石化、恒逸石化与卫星化学相继交出利润翻倍甚至数十倍增长的成绩单。在聚烯烃产能过剩、乙烯与丙烯价差持续收窄的行业大背景下,这批民营炼化龙头业绩集体站上历史高位。深入拆解各家财报可以发现,尽管同属高景气周期,但每家公司的盈利引擎截然不同,背后是企业战略布局差异与产业链话语权的比拼。
恒力石化:全链平台优势释放,
炼化与PTA加工价差修复
10月18日晚,国内第三大民营企业恒力石化披露业绩预增公告,预计2026年前三季度实现归母净利润约102.56亿元,同比增加104.20%,仅用三个季度便突破了百亿大关。
恒力石化的业绩爆发,核心在于其“大化工”平台在行业景气回升时的盈利弹性。公司拥有2000万吨/年炼化、600万吨/年煤化工、450万吨/年芳烃及150万吨/年乙烯等核心装置。随着行业供需格局改善,炼化、芳烃、PTA及聚酯新材料产业链景气回升,炼化与PTA板块的加工价差明显修复,直接带动了经营业绩走高。其中第二季度炼化板块炼油价差环比提升7元/吨,PTA价差环比提升95元/吨,PX价差环比提升1109元/吨,PTA加工费从之前200-300元/吨的低位修复至约400-600元/吨。
在经营策略上,恒力石化坚持“宜油则油、宜烯则烯、宜芳则芳、宜化则化”的灵活思路,根据不同产品的盈利表现动态调整装置负荷和产品结构。这种全产业链联动的优势,使其能够有效捕捉产业链各环节的利润,稳固主业盈利水平。
回顾其近年业绩,恒力石化经历了明显的周期波动。2021年行业景气高位时,全年归母净利润超过155亿元;2022年回落至23.18亿元;2023至2025年则稳定在70亿元上下。2026年上半年,公司归母净利润已达72.06亿元,超过了2025年全年总和,前三季度净利润突破百亿,显示出强劲的业绩修复势头。
卫星化学:轻烃成本优势凸显,
乙烷裂解拉开利润差距
卫星化学的业绩预告显示,前三季度实现营业收入464.14亿元,同比增长33.49%;归属于上市公司股东的净利润90.59亿元,同比增长141.24%。第三季度营业收入157.00亿元,同比增长38.81%;归属于上市公司股东的净利润28.32亿元,同比增长180.03%。在同样的乙烯产品市场中,卫星化学凭借独特的原料路线,赚取了远超同行的利润。
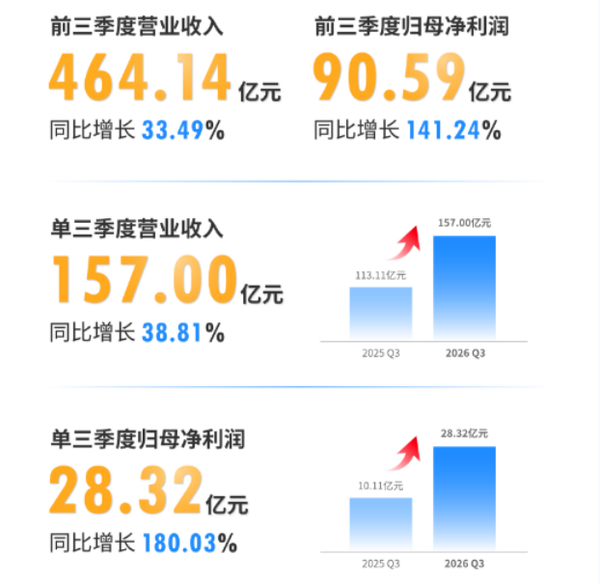
作为C2、C3双链布局的企业,卫星化学的核心护城河在于乙烷裂解制乙烯的低成本优势。在乙烯、丙烯价差被压薄的行业大环境下,原料成本直接决定企业盈利空间。卫星化学依靠轻烃原料的低成本,成功放大了产品价差,三季度单季净利达28.32亿元,同比增长约180%,毛利率维持在27.99%的高位。
与此同时,卫星化学已建成年产200万吨丙烯酸及酯产能,为国内最大、全球第二。2026年前三季度,丙烯、丙烯酸、丙烯酸丁酯价格大幅上行。数据显示,国内丙烯酸市场均价7834元/吨,同比上涨13.33%;丙烯酸丁酯均价8843元/吨,同比上涨6.46%。依托规模效应与一体化成本优势,公司充分受益本轮产品涨价行情。
恒逸石化:文莱炼厂成利润奶牛,
海外布局跨越周期
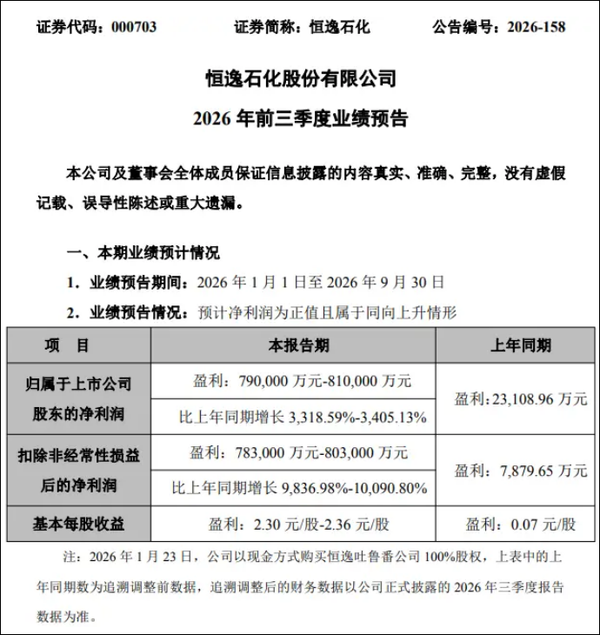
恒逸石化的业绩增幅最为惊人,预计前三季度归母净利润为79亿至81亿元,同比增长3318.59%至3405.13%。需要注意的是,超高增幅存在低基数效应,其上年同期归母净利润仅2.31亿元;但近80亿元的利润规模,依然印证企业盈利能力实现实质性提升。
撑起这份业绩的并非传统的PTA或涤纶长丝主业,而是远在文莱的海外炼厂。作为国内化纤龙头中唯一在海外布局炼化工厂的企业,恒逸石化深度受益于东南亚成品油供需长期偏紧的格局。
2026年以来,成品油盈利水平持续向好,PX、苯等化工产品盈利也维持高位;叠加当地的税收红利、市场化定价机制以及较低的运保费,文莱炼厂长期保持满负荷运转,单吨产品盈利维持高位。数据显示,2026年上半年,其炼油产品毛利率高达28.16%,而PTA主业毛利率仅为1.26%,两大业务盈利能力差距显著。
文莱炼化一期项目设计炼油产能800万吨/年,2025年实际产量达到822.91万吨,装置具备灵活调产能力,可在成品油与芳烃产品间切换,对冲单一产品周期波动。此外,文莱炼化二期项目已启动建设,计划新增每年1200万吨炼化能力,预计2028年底建成。届时,文莱基地总产能将达2000万吨/年,规模效应和产业协同有望进一步释放。
荣盛石化:规模底盘叠加出口红利,
营收收缩利润反增
荣盛石化预计前三季度归母净利润为78亿至82亿元,同比增长777.93%至822.95%。与恒逸石化类似,荣盛石化抓住海外成品油行情上行机遇,兑现盈利增量。
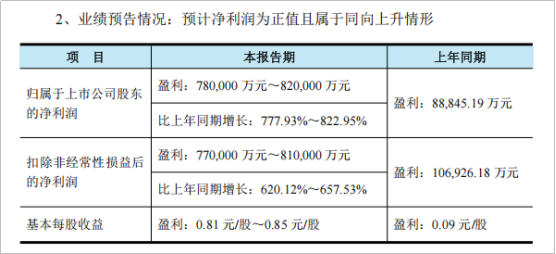
荣盛石化的核心资产是浙石化4000万吨/年炼化一体化项目,这是全球体量最大的单体炼化基地之一,具备4000万吨/年炼油、880万吨/年PX、420万吨/年乙烯能力,炼化一体化率全球领先;公司PX产能1040万吨(权益609万吨)、PTA产能2150万吨(权益1101万吨)均居全球第一。
庞大的一体化规模,让企业对产品价差变动具备高敏感度。2026年上半年,公司石化业务营收约1060亿元,同比下降约18%,但炼油产品毛利率跳升12个百分点至34.89%,化工产品毛利率也提升近3个百分点至14.87%。这种“营收缩、利润涨”的组合,表明盈利改善主要源于单位产品价差的扩大。
三季度全球柴油市场供需错配,海外裂解价差维持高位,浙石化成品油出口打通了二季度的受阻局面,成为盈利增量的主要来源。据市场信息,浙石化三季度成品油计划出口量约147万吨,以柴油为主,打通了二季度出口受阻的局面,成为这一季度盈利增量的主要来源。从上半年的数据来看,公司海外成品油及化工品收入已达217.59亿元,占总营收的16.81%,出口贡献不可小觑。
从“卖材料”到“卖高端”,
民营炼化企业打造第二增长曲线
与中石油、中石化等兼具上游油气勘探开采的全产业链央企不同,国内民营炼化企业业务集中于炼化及下游化工环节。恒力石化、荣盛石化、恒逸石化、东方盛虹、卫星化学等龙头,走出一条自下游化纤向上游炼化逆向延伸的发展路径。如今,五大龙头的第二增长曲线,全部锚定高端化工新材料赛道。
荣盛石化通过“强链、补链”加快布局化学新材料,瞄准新能源和高端材料领域,,落地浙石化高端新材料、高性能树脂、金塘新材料等项目,布局 EVA、POE、ABS 等新能源材料。公司120万吨/年ABS、30万吨/年EVA产线已在2024年至2025年陆续投产,其余产品如PMMA、尼龙66等预计将于今明两年逐步投产。
恒力石化依托旗下新材料平台康辉新材完善产业链布局。康辉新材 2011 年落地营口,现已建成营口、大连、南通、苏州四大产研基地,主攻功能性膜材料、高性能工程塑料与生物可降解材料。
恒逸石化的“己内酰胺—聚酰胺”一体化项目持续贡献业绩增量,锦纶产业链构成其差异化赛道。文莱基地依托中游PX芳烃、乙烯、丙烯产能,项目完整承接恒逸“PX→PTA→聚酯切片→涤纶长丝”的核心主业链条,巩固全球化纤龙头基本盘。同时,新增PP、乙烯衍生品等聚烯烃产品,可直接向下游改性塑料、通用塑料、工程塑料延伸,推动传统石化业务向高端新材料升级。
东方盛虹也在积极布局高端新材料。公司光伏级EVA产能90万吨/年、丙烯腈产能104万吨/年,产能位居国内前列;同时公司还布局了POE、PETG、工程塑料等产品,切入光伏、锂电、新能源汽车等高景气赛道。
此外,卫星化学正推进16万吨高分子乳液(一阶段已进入投产运营阶段)、30 万吨 SAP 高吸水性树脂、20万吨精丙烯酸等项目,其中SAP、精丙烯酸项目有望在2026年下半年至2027年陆续投产。长期来看,连云港基地 LPG 综合利用及下游高性能新材料一体化项目,目标布局POE、茂金属聚乙烯等国内高度依赖进口的高端聚烯烃产品。
结语
纵观四家民营炼化巨头的业绩暴涨,共同点并非简单的产量扩张,而是“价差”的修复与放大。恒力靠的是炼化与PTA加工价差修复,卫星靠的是原料成本优势放大产品价差,恒逸和荣盛则受益于海外成品油与芳烃的高价差红利。
但周期景气之下,利润持续性是民营炼化企业需要持续面对的课题。从恒力石化的可降解材料、荣盛石化的新能源新材料,到恒逸石化的锦纶新材料、东方盛虹的光伏材料、卫星化学的高性能聚烯烃,大炼化龙头的第二增长曲线全部指向高端化工新材料。未来民营大炼化赛道的竞争,将不再是炼油规模的比拼,而是新材料领域技术、产能与客户资源的综合较量。