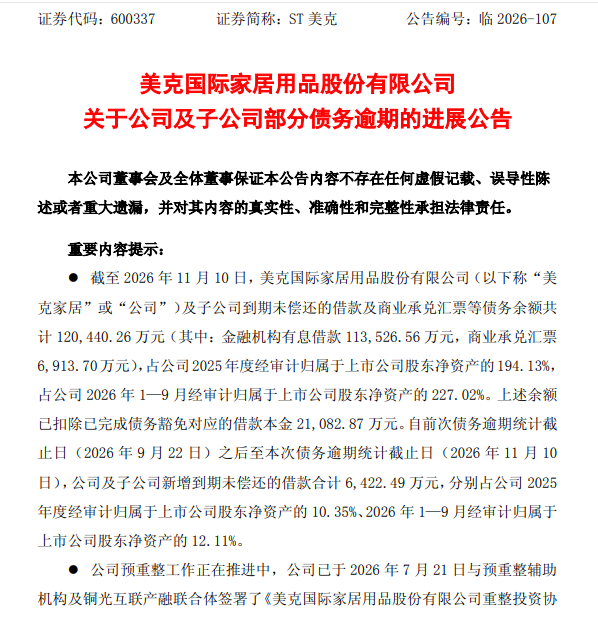
11月12日,ST美克(600337.SH)披露《关于公司及子公司部分债务逾期的进展公告》称,截至11月10日,公司及子公司到期未偿还的借款及商业承兑汇票合计12.04亿元,其中金融机构有息借款11.35亿元、商业承兑汇票6913.70万元;这一数字已扣除此前完成的2.11亿元债务豁免本金。
比12亿债务更刺眼的是,这笔逾期债务相当于ST美克公司2025年度经审计归母净资产的194.13%、2026年1—9月归母净资产的227.02%。也就是说,逾期债务已经是最新净资产的2.27倍。
新增到期未偿还借款6422.49万元
公告显示,自前次于9月22日债务逾期统计截止日之后,50天里ST美克及其子公司新增到期未偿还借款6422.49万元,占2026年前三季度归母净资产的12.11%。新增到期未偿还的借款情况如下:
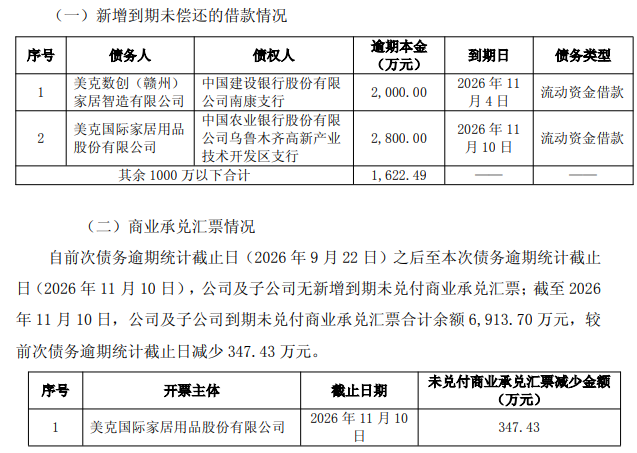
其中一个容易被忽略的正面信号是,商业承兑汇票余额环比减少347.43万元,本期无新增未兑付商票。这是此次逾期公告里少见的“减法项”,说明ST美克在商票端做了兑付腾挪,把有限现金优先保了供应链票据信用。对上游供应商和经销商而言,这比银行借款逾期更直接影响合作意愿。
但另一面的压力也在同步累积。5月14日,ST美克公司风险提示公告显示,截至5月12日,公司为控股股东担保逾期总额6.636亿元、担保余额6.507亿元;截至5月13日累计新增诉讼仲裁12起、涉及金额7728.51万元,占2025年归母净资产的12.46%。一边自身逾期、一边替控股股东担着6亿多的担保敞口,这是ST美克和一般“经营不善型”上市企业最大的不同——债务风险是“双向”的。
12亿逾期不是突发,是四年失血的结果
有业内人士认为,ST美克的债务逾期公告乍看像是要“爆雷”。若将2022年以来的变化串联起来看,此前市场的猜疑便不难理解了。
根据公开数据统计,ST美克近四年累计亏损超37亿元,营收从44.96亿缩到年化仅20亿左右,缩水过半。到2026年三季度末,账面上的数据也不理想:总资产42.39亿元,比上年末再缩18.21%;归母股东权益仅剩5.31亿元,比上年末再缩14.49%;资产负债率87.48%,有息负债率42.77%;前三季度经营性现金流净额仅6779.95万元,Q3单季已经转负至-353.47万元。
相关审计报告显示,ST美克近三年连续大额亏损,流动负债高于流动资产11.86亿元,大量债务逾期、部分债权人已起诉,导致大量银行账户被冻结、资产被查封。另外,重整计划草案仍在磋商,是否受理正式重整、重整计划能否表决通过“仍存在重大不确定性”。
为什么会走到这一步?
对于业绩下滑、经营困难的原因,ST美克在公告里给的解释是:“家居消费市场需求波动、行业竞争加剧、外部融资环境趋紧”等因素叠加,再叠加“前期在直营渠道、品牌矩阵等方面的战略性投入形成较大规模费用支出”造成的。
其实,这番说法并非在推卸责任,把ST美克2026年半年报拆开来看就清楚了:
①直营模式在下行周期变成成本黑洞。ST美克过去二十年靠“大城市核心地段大店+高客单+设计师服务”起家,行情好时是护城河,行情差时是刚性租金和人力。2026年上半年,其公司被迫关闭调整低效门店,销售费用同比砍了43.72%,但营收仍然下滑39.95%。这说明砍掉的都是还能带现金流的店,留下来的也扛不动规模了。
②品牌矩阵摊得太开。ST美克以多个品牌+进口+自制并行,在增量时代是覆盖客群,在存量时代是库存、SKU、渠道三重冗余。其半年报明确要“关停全部低效亏损门店、缩减冗余面积、优化租赁条款”,本质是承认过去那套多品牌大店模型跑不动了。
③天津制造基地进入破产清算,供应链被迫外协。2026年6月17日,天津滨海新区法院裁定受理全资子公司天津美克、孙公司天津加工破产清算。这两家是ST美克在天津的制造基地,若不再纳入合并报表,产能缺口只能靠外协工厂补。制造端自有产能崩了一角,被业内人认为是ST美克2026年亏损扩大的直接触发点之一。半年报里“加快构建外协协同供应链体系、推动部分产能向外协工厂转移”就是这么来的。
④国际批发成了唯一支柱,但撑不起整个上市公司。ST美克2026年上半年国际批发收入7.93亿元、占比87.98%,国内零售只剩9964万元、占比11.06%。Caracole、A.R.T.等海外品牌线在北美批发渠道还有韧性。但问题在于这块业务的毛利和现金流,填不上国内直营退租、天津清算、6.6亿担保逾期、11.35亿银行借款逾期等多个窟窿。
预重整这条线走到哪一步了?
在债务逾期、资产出表与产能承压的阴霾之下,预重整是ST美克眼下为数不多的正向线索。这条线究竟走到了哪一步,需要把关键节点逐一捋清:
? 2026年4月29日:乌鲁木齐中院对ST美克债权人无锡筷乐商业管理有限公司的预重整申请作备案登记,并指定了一家律所联合担任预重整辅助机构。
? 2026年5月—6月:ST美克公开招募重整投资人,同步启动预重整期间债权申报;6月9日召开预重整第一次债权人会议。据初步确认,债权约为18.53亿元,由辅助机构初审,最终以法院裁定为准。
? 2026年7月21日:ST美克与预重整辅助机构、铜光互联产融联合体签署《重整投资协议》。联合体由深圳市小磁投资、五矿证券、浙江荧飞光电合伙企业、国民信托四家组成,被确定为产业投资人联合体。
根据相关协议条款:以现有总股本为基数每10股转增10.13股,联合体合计受让ST美克14.56亿股转增股份中的6.98亿股,支付对价10.72亿元,其中牵头方小磁投资认购3.68亿股、价格1.47元/股、锁定36个月,其余财务投资人按1.61元/股认购,锁定期12个月。重整执行完毕后小磁投资将取得重整后ST美克51%股权,成为控股股东(实控人为李少锋体系)。
? 2026年8月24日:ST美克董事会审议通过接受债务豁免议案,2.11亿元借款本金获债权人豁免,这就是11月逾期公告里“已扣除”的那部分。
? 2026年9月18日:ST美克与第二批财务投资人签署《重整投资协议》,充实重整资金。
? 2026年11月12日:此次逾期进展公告明确,公司正与金融机构就展期、续贷、债务重组协商,拟依托重整程序对存量债务统筹化解;但法院是否裁定受理重整申请“尚存不确定性”,即ST美克仍停在“预重整备案登记”阶段,尚未跨进正式重整。
//////
把ST美克眼下的处境摊开来看,12亿元逾期债务、5.31亿元净资产、连续四年亏损、天津制造基地出表……这些事情共同指向一个事实:靠自身经营已经填不上债务窟窿,预重整几乎是唯一可走的路。
然而,对于ST美克而言,预重整是生门,也是一道窄门。投资人落定只是拿到了入场券,真正的考验在于:在法院受理之前,现金流能否撑住。在重整执行之中,国际批发这块唯一支柱能否稳住基本盘;在重整完成之后,剥离了直营重资产和多品牌包袱的ST美克,能否找到一套真正跑得动的经营模型,值得市场考察。