8月底,达仁堂交出2026年上半年成绩单。营业收入24.55亿元,同比下降7.39%;归母净利润6.45亿元,同比下降66.55%。
利润打到去年同期的三分之一,这个跌幅放在中药板块里相当扎眼。
但这份中报里有一行数字很容易被忽略。扣非归母净利润6.41亿元,同比增加7.43%。把一次性损益剔掉,主业利润其实是增长的。利润大跌这笔账,要算到去年上半年头上。公司把联营公司中美天津史克制药(就是大家熟悉的中美史克)12%的股权卖了,税后落袋13.1亿元,把去年同期的报表垫得老高,今年没有再来这样一笔钱。
接下来,我们详细看看。1、业绩概览
2026年上半年:
营业收入24.55亿元,同比下降7.39%(见下图)。
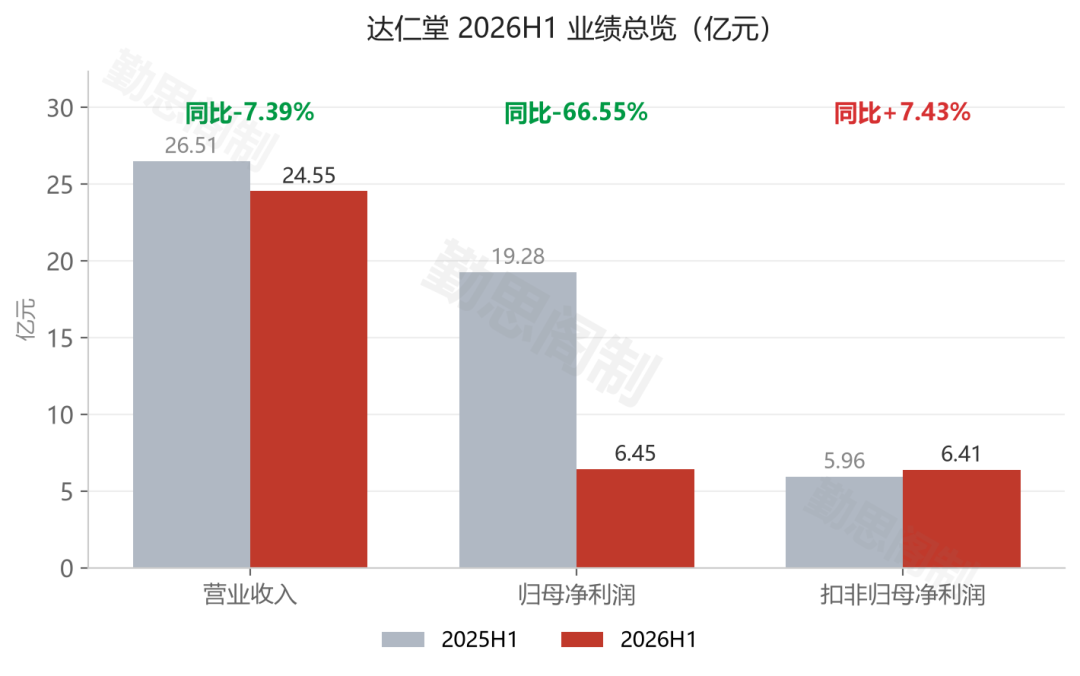
归母净利润6.45亿元,同比下降66.55%。
扣非归母净利润6.41亿元,同比增加7.43%(见下图)。报表利润和主业利润,一个在地板上一个在爬坡,方向完全相反,这是理解这期中报的总钥匙。
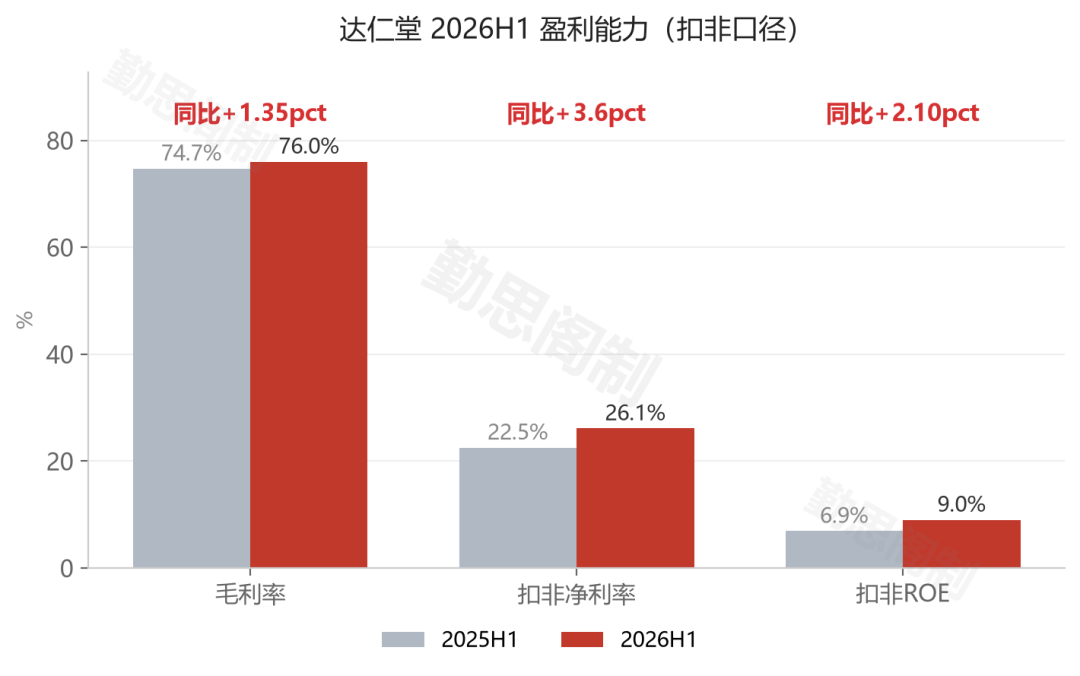
基本每股收益0.84元,去年同期2.50元。扣非口径是0.83元对0.77元,还涨了7.79%。
加权平均净资产收益率9.06%,比去年同期少了13.24个百分点。同样看扣非,9.00%对6.90%,高了2.10个百分点。
本期没有中期分红预案,但这不代表公司小气。去年度的现金红利18.77亿元已经在今年上半年付出去了,归母净资产从70.99亿元降到59.41亿元,降幅16.32%,主要就是这笔钱砸出来的。这个细节我们放到现金流部分细说。2、把中美史克那笔账剔出来看
归母净利润比去年同期少了12.83亿,而去年那笔股权处置的税后收益就有13.1亿。把这笔一次性收益的影响去掉,利润数字就完全对得上扣非的增长了。
拆开投资收益看得更清楚(见下图)。
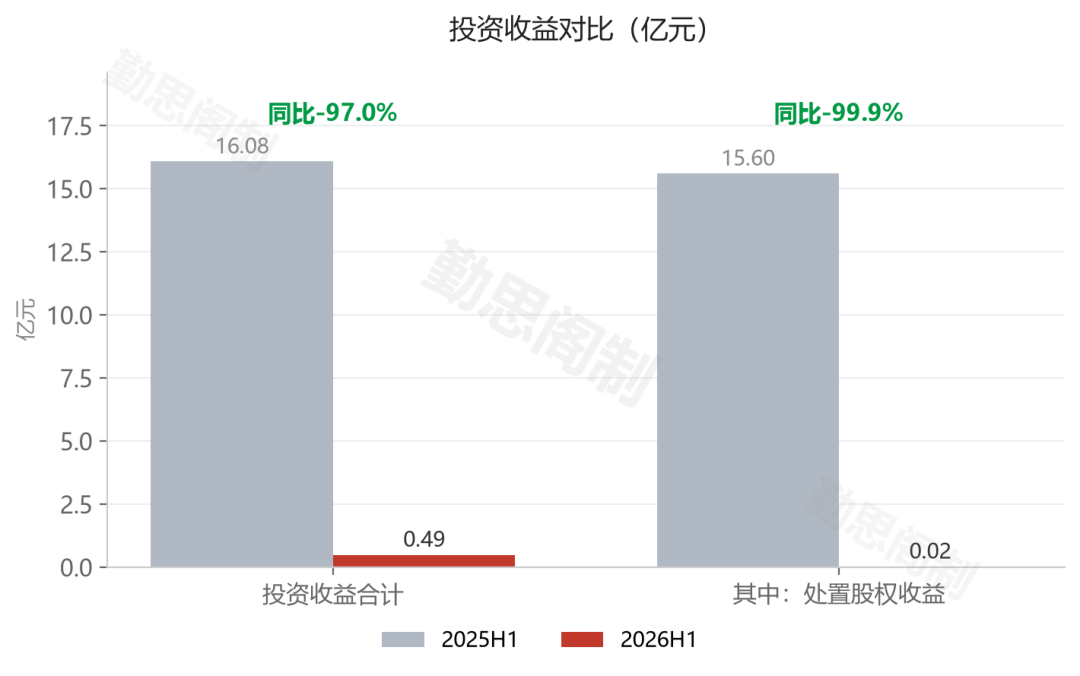
去年同期,公司处置长期股权投资(就是中美史克那12%股权)确认收益15.60亿元,加上其他投资收益,合计16.08亿元。今年上半年,投资收益只有0.49亿元,其中对联营、合营企业的权益法收益0.18亿元。
注意一个细节,公司并没有把中美史克的股权清仓,剩下的部分还按权益法在账上,上半年又确认了1841.9万元的投资收益。芬必得、新康泰克这些老牌子还在给它细水长流地挣钱。
所以利润表的真实图景是,主业上半年实实在在多赚了7.43%,账面利润只是被去年那笔一次性卖股权的钱衬托得格外难看。看懂这一层,这份中报的读法就完全不一样了。3、主业拆解,速效救心丸一个品种扛大梁
分产品看(见下图)。
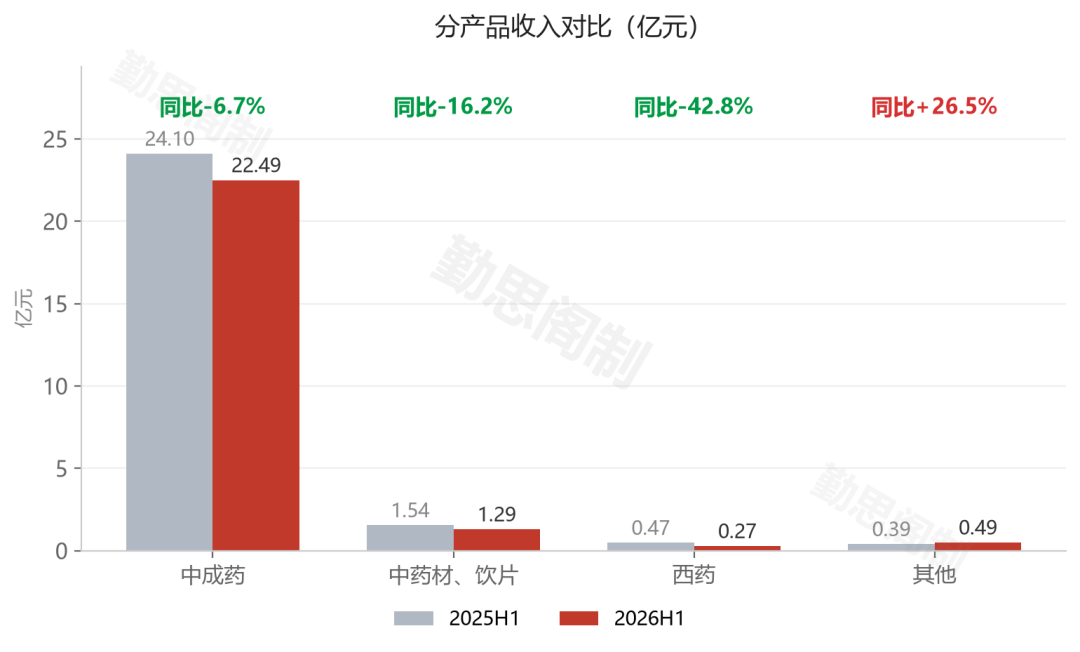
中成药收入22.49亿元,同比下降6.7%,占公司收入的91.6%。收入降了,毛利率反而升了,79.0%,比去年同期高约1个百分点。中药老字号的定价底气就在这儿。
真正的大单品还是速效救心丸。上半年销售额(含税)13.8亿元,同比增长22%,在零售市场心血管品类持续排名第一。公司13个重点品种合计销售22.7亿元(含税),占整体销售的82%,占比又提高了2个百分点。算一下,速效救心丸一个品种就占了重点品种的六成。
渠道也在往下沉。上半年各品种新增开发医疗终端4402家,新开发零售终端1.15万家,市场分布图已经画到336个城市、2845个县域。速效救心丸对9家TOP连锁完成了240粒规格进场。
其他几块小业务,中药材饮片收入1.29亿元,下降16.2%;西药0.27亿元,下降42.8%,明显在收缩;其他业务0.49亿元,增长26.5%。境外收入0.27亿元,别看绝对值小,同比增速接近五成。
收入端可以归结成一句话,需求放缓的大环境压着收入,但核心大品种还在增长、毛利率在抬升、渠道在加密,基本盘不但没坏,质量反而比半年前好。4、费用砍得最狠的是销售费用
看费用(见下图)。
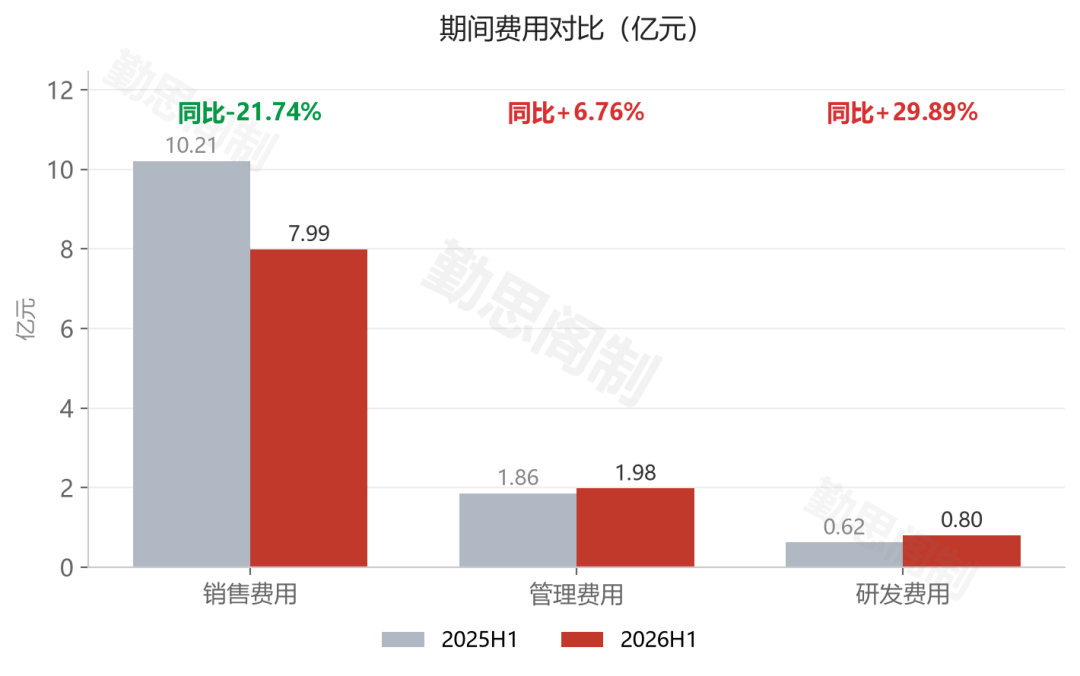
销售费用7.99亿元,同比下降21.74%,其中市场活动及推广费从7.86亿砍到5.63亿。销售费用率从38.5%降到32.5%,一下子让出来近6个点。公司口径是深化营销改革、精准营销,翻译到报表上,就是真金白银地省。
管理费用1.98亿元,增长6.76%,主要是品牌投入增加。达仁堂品牌价值从80.1亿元涨到90.64亿元,这笔钱算不算花得值,见仁见智,但至少方向上是在给老字号续命。
研发费用0.80亿元,增长29.89%。利润承压的年份还往研发里多投近三成的公司,A股不算多。
财务费用93.19万元,同比翻倍,主要是汇兑损失,金额小,不用在意。
有一笔要单独拎出来。资产减值损失4215.55万元,去年同期只有850.72万,全部是存货跌价损失。收入放缓的年份存货计提多了四倍,说明渠道里的货走得没以前顺。这个数字不大,但值得在年报里跟踪。5、现金流和分红,这半年干的最大的一件事是分钱
三张现金流量表放在一起看(见下图)。
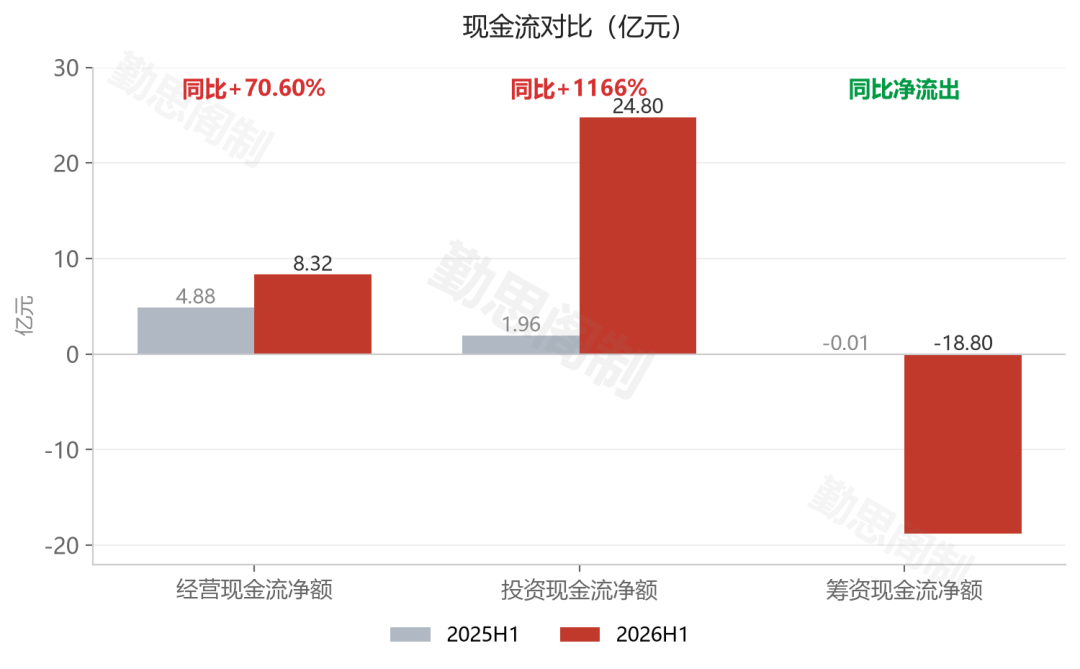
经营活动现金净额8.32亿元,同比大增70.60%。不过公司自己把话说得很明白,主要是趁金融市场贴现率低点,把银行承兑汇票贴现了,赚利差。这个操作把回款提前装进了口袋,现金流数字好看,但里面有相当一部分是时间差腾挪出来的,含金量大家自己掂量。
投资活动现金净额24.80亿元,主要是存量大额存单到期收回。去年买的理财回来了,顺手就成了分红的弹药。
筹资活动现金净额-18.80亿元,基本就是一件事,分红。今年上半年支付的现金红利18.77亿元,去年同期这项支出是3.24万元。一次把去年赚的大钱几乎全分给了股东。
分完账上还剩多少?期末货币资金24.48亿元,比年初多140.82%,短期借款只有7939万元。家底厚得惊人,这是达仁堂跟大部分中药同行最大的区别。6、研发与出海
上半年科研项目累计109项,其中新增立项31项、结项16项。在研注册类项目9项,痹祺贴剂(中药2.2类)完成药学研究和药效探索,参附强心丸新增心肾综合征适应症、京万红软膏新增糖尿病足溃疡适应症两项2.3类已启动临床前研究。大健康产品线19项共37款,上半年9款上市。
最有分量的是循证。由张伯礼院士、霍勇教授指导的2871例速效救心丸speed真实世界研究表明,速效救心丸早期应用治疗ACS,临床总有效率和心绞痛缓解率优于硝酸甘油,且安全性更佳。这个级别的证据砸在一个OTC大单品上,在中药行业不多见。
出海也在稳步推进。新加坡市场新增9个品规,进驻59家Guardian门店;港澳渠道上了HKTV mall电商。31个产品拿到永久有效Halal证书,被24个国家和地区互认,TGA认证有效期延长到2028年12月。
所以达仁堂现在的估值逻辑很清晰。下面是国家机密品种速效救心丸撑起来的存量基本盘(单品+22%、毛利率79%),上面是循证证据加出海认证的期权(新加坡、港澳、24国互认、TGA到2028年)。中报这份利润表,拆开看是一张相当有韧性的成绩单。7、小结
把这半年捋一遍。
利润-66.55%是去年卖中美史克12%股权那13.1亿一次性收益造成的高基数,扣非+7.43%才是主业的真实水位;
收入-7.39%受需求放缓压制,但速效救心丸+22%、中成药毛利率79%还涨了近1个点,基本盘质量在改善;
销售费用-21.74%是利润端最大的正贡献,营销改革真金白银地砍出了效果;
存货跌价损失4215万翻了四倍,渠道动销放缓的痕迹,年报要跟踪;
分红18.77亿、账上现金24.48亿、几乎零有息负债,管理层用真金白银回答了钱该怎么花。
好了,本文就写到这里,感谢朋友们的耐心阅读。