2026年三季度,纯碱行业延续着从2024年开启的熊市周期,却罕见地在供给端撕开了一道裂缝。国内纯碱周度产量从8月上旬的77万吨一路下滑至9月上旬的68万吨,9月中旬当周产能利用率(开工率)回落至71.69%,环比下降3.78个百分点。
与此同时,氨碱工艺生产利润为-178元/吨,联碱法工艺双吨利润为-219元/吨,行业整体陷入生产亏损。供给收缩叠加深亏,让市场开始重新审视这条赛道上的玩家:谁在被迫降负荷,谁又能扛过这轮出清,率先等到价格修复的拐点?
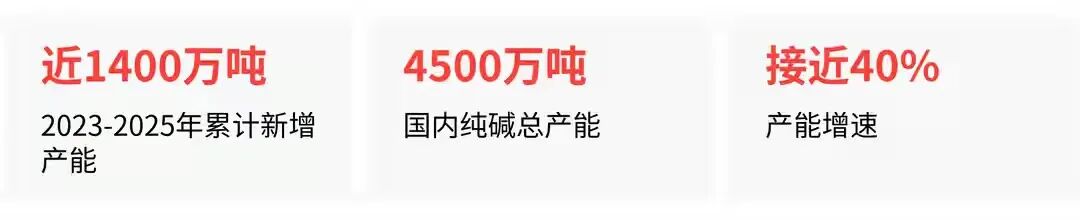
要辨清受益者,先得看懂这轮供给收缩的本质——它不是政策主导的行政去产能,而是成本劣势企业的被动退出。2023年至2025年,国内纯碱累计新增产能近1400万吨,总产能达到4500万吨,增速接近40%。
产能爆发直接把价格打穿成本线:今年以来期货主力合约最低跌至912元/吨,创历史新低。在深度亏损面前,2026年以来中盐昆山已长时间停产,杭州龙山、天津碱业、三友化工、山东海化、山东海天等企业开工率均出现下滑;博源化工9—10月安排装置轮流检修。
这里的核心分野在于:天然碱企业始终维持接近满负荷甚至超负荷运行,而合成碱企业低负荷运行已成常态。同样是检修,博源化工的装置轮流检修属常态化生产管理,公司多次公开回应"不影响全年产量及整体经营计划"。成本曲线直接决定了谁有资格留在牌桌上。
天然碱是纯碱行业的"成本洼地",其开采加工无需复杂的化学反应,能耗和环保成本远低于合成碱工艺。在这一轮洗牌中,天然碱产能占比高的企业无疑站在最有利的位置上。
博源化工作为国内天然碱龙头,2026年9月第三周国内天然碱工艺周产量为17.2万吨,环比增长1.9%,产量增量主要就来自博源银根等企业提负。在合成碱企业被动降负的背景下,博源逆势提产,显示出极强的供给韧性。
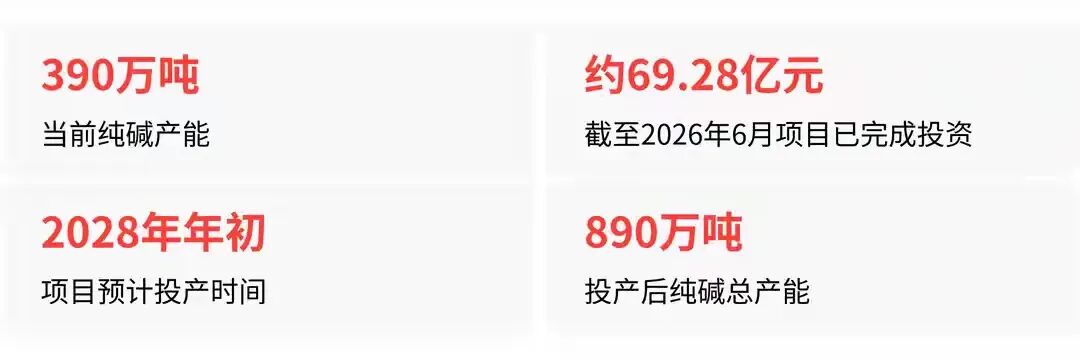
中盐化工是另一大看点——它目前的390万吨纯碱产能规模居国内第三,采用氨碱工艺但依托青海柴达木盆地的盐湖、石灰石与电力资源,成本控制位于氨碱工艺行业头部。
更关键的是其内蒙古500万吨天然碱项目预计2028年年初投产,截至2026年6月末已完成投资约69.28亿元,项目投产后公司纯碱总产能有望从390万吨跃升至890万吨。可以这么说,这轮行业亏损越深、高成本产能出清得越彻底,天然碱企业的相对优势就越突出。
与天然碱企业的从容相比,合成碱企业正面临冰火两重天的考验。三友化工、山东海化两家合成碱龙头的开工率在2026年均出现下滑。在-178元/吨的氨碱利润和-219元/吨的联碱利润面前,他们不仅赚不到钱,还要承担现金流亏损的风险。
行业分析已明确指出,2026年被定为纯碱行业深度调整关键年,逻辑从规模竞争转向成本竞争,天然碱依靠极低生产成本永久性下移行业价格中枢。这意味着合成碱企业的高成本产能,或许很难等到价格回到盈亏平衡线的那一天。
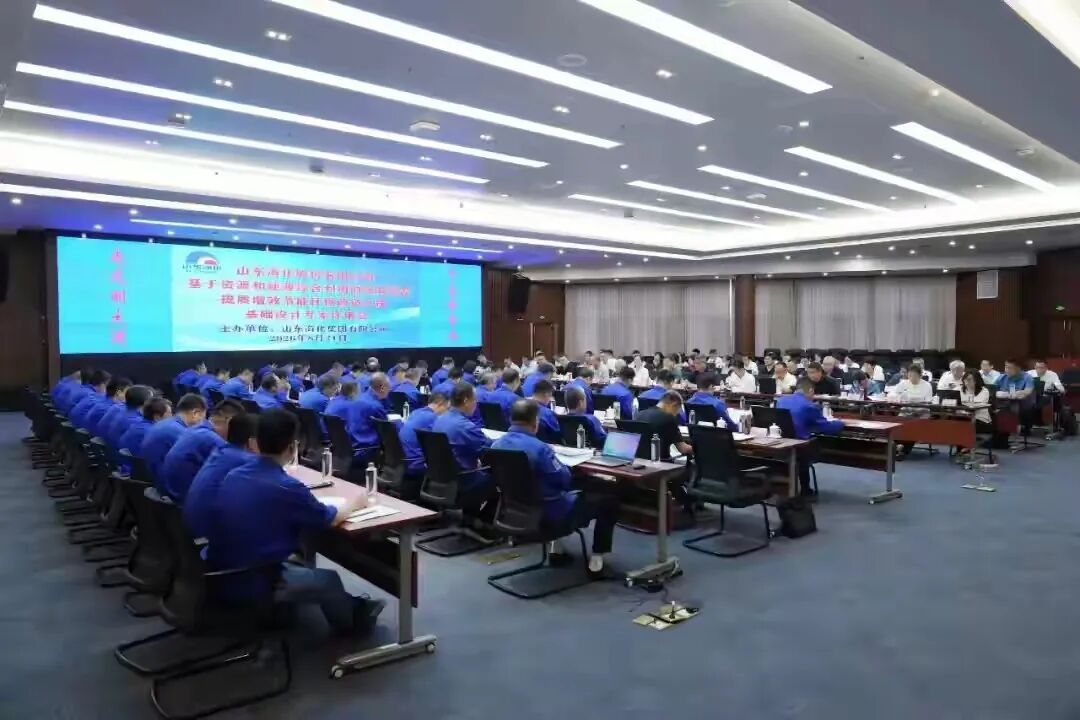
当然,并非所有合成碱企业都只能被动挨打——山东海化正在推进氨碱改联碱项目,基础设计已于8月21日通过专家评审,项目进入全面实施阶段。改造完成后原盐综合利用率将大幅提升、吨碱能耗显著降低。
但远水解不了近渴,在新增天然碱产能持续投放、行业价格中枢被永久性下移的背景下,合成碱企业的转型窗口正在收窄。
把产能、成本与开工率三张牌摆在一起,这一轮供给收缩的受益顺序已经清晰:最先受益的是天然碱企业,尤其是博源化工和中盐化工。
博源安坐成本曲线最左端,在行业亏损期保持满负荷运转,并在对手检修降负时逆势提产,直接扩大市场份额;中盐化工则凭借390万吨的存量规模与未来500万吨的天然碱产能,同时握有当下的成本优势与未来的产能增量。
至于三友化工、山东海化等合成碱企业,它们面临的不是"何时受益"而是"能否挺到受益那天"的问题——只有那些主动改造工艺、降低能耗的玩家,才有希望熬过这轮周期底部。
这条赛道真正的变量在2028年:中盐化工的500万吨天然碱项目届时投产,行业成本曲线将再度被压低,而未来2至3年内新增产能高度集中在天然碱工艺上。
参考海外发展经验,成本更低的天然碱取代传统化学制碱是大趋势,行业预计2030年前后天然碱产能占比有望升至40%-50%。对于持有人而言,盯紧的不应是纯碱价格的短期反弹,而是天然碱企业扩建项目的进度条——那才是决定下一轮周期谁主沉浮的胜负手。