华发股份2026年前三季度信用基本面明显弱化,销售延续大幅收缩,结转规模下降、毛利率塌陷,叠加减值计提明显增加,公司由盈转亏,自身造血能力显著削弱;经营现金流为负,难以覆盖债务,账面资金消耗较快,母公司层面可动用资金尤为有限,资产端同步收缩。有息债务总量虽有所压降,但短期偿债压力明显恶化、净负债率快速抬升,流动性压力已由潜在的再融资接续风险转为现实的偿付压力。
境内债券发行明显萎缩、净融资转负,反映一级市场对公司的认可度下降;二级成交分化、波动承压,将进一步抬升后续发行难度。华发股份与华发集团信用关联紧密,2027年至2028年为公司存续债到期高峰,再融资滚续高度依赖外部支持,关注定增事项落地进展。
1. 股东支持
股票定增事项由公司内部决策推进至交易所审核,关注具体落地进展。2026年2月,公司董事会及股东会首次审议公司拟向控股股东华发集团发行股票募集资金,总额预计不超过30亿元;7月,公司调整发行定价基准日、发行价格、发行数量、募集资金总额及募投项目,募集总额由30亿元调整为26.5亿元,募投项目减少2个;8月14日,上交所受理发行申请,8月17日出具审核问询函;公司随后于8月27日披露问询回复,并于9月11日根据半年报及进一步审核意见更新材料。上述进展表明,三季度股权支持已由方案推进阶段进入交易所审核阶段。
华发股份与华发集团信用关联紧密。2026年4月25日,公告称华发集团及华发综合为公司及合并范围内子公司融资提供不超过350亿元、可循环使用的连带责任保证担保,公司按融资金额0.3%-1%/年支付担保费,并在额度内提供相应反担保。截至2026年9月30日,公司及子公司对控股股东和实际控制人及其关联人提供的反担保总额为143.42亿元。
2. 经营表现
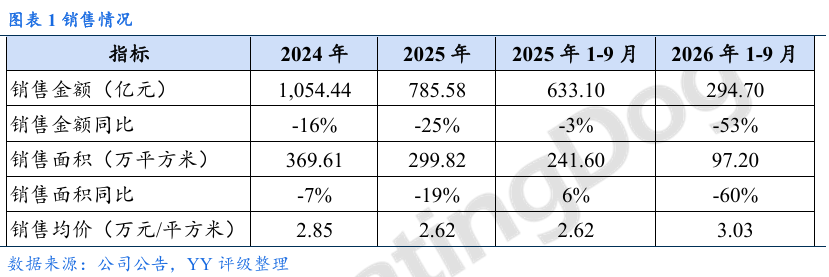
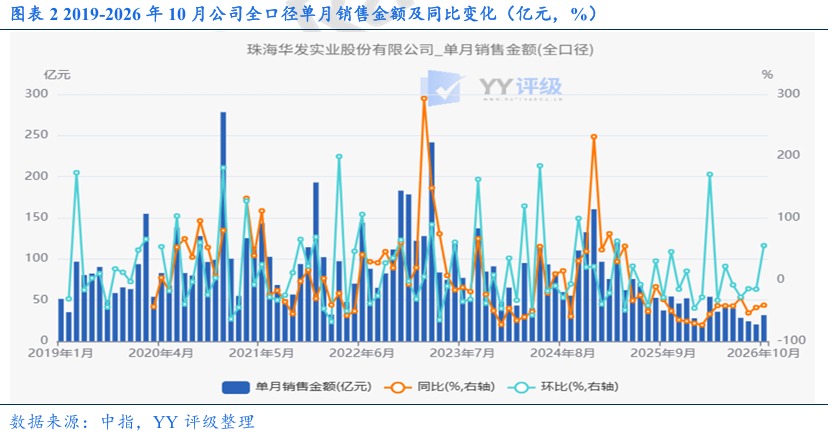
房地产销售以价换量,降幅明显扩大。2026年1-9月,公司实现销售金额294.70亿元、销售面积97.20万平方米,同比分别下降53%和60%,较2025年全年25%和19%的降幅明显扩大。按销售金额与面积,销售均价为3.03万元/平方米,较2025年前三季度的2.62万元/平方米上升16%。据中指,2026年1-10月,华发股份全口径累计销售额326.50亿元,同比下跌52.51%,权益口径累计销售额184.00亿元,同比下跌57.62%,权益口径跌幅远超Odin统计的央企(-5.99%)、国企(-6.63%)同期跌幅。从单月销售表现来看,8-10月单月销售金额同比跌幅均在40%以上,10月单月销售额仅31.80亿元,同比下跌41.54%。
2026年1-9月,公司仅新增1宗上海浦东新区周浦镇08单元14-05土地项目,拿地强度持续收缩。该地块系2025年12月联合体(华发股份、周浦国资、陆家嘴集团)获取的城中村改造项目,2026年摘牌入册,规划计容建面7.72万平方米,成交总价19.38亿元,华发股份权益占比44.87%,对应权益口径拿地金额8.70亿元,或能贡献一定销售现金流。
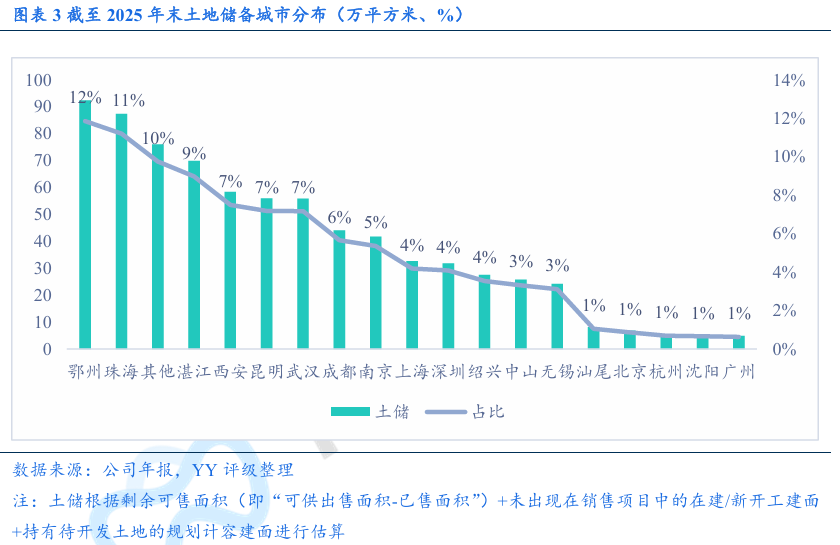
土储与销售错配,一线城市土储占比仅10%,后续缺乏优质地块支撑销售改善。从2025年末土储的分布城市来看,销售主力城市中仅珠海的土储占比较高,但珠海的联安村旧改项目进展较慢,存量在售项目去化缓慢,武汉、鄂州、湛江的土储为存量在售项目或持有待开发地块,去化压力大、存量土储难盘活;上海在售项目中松江和青浦项目去化承压。
3. 财务表现
3.1 利润端
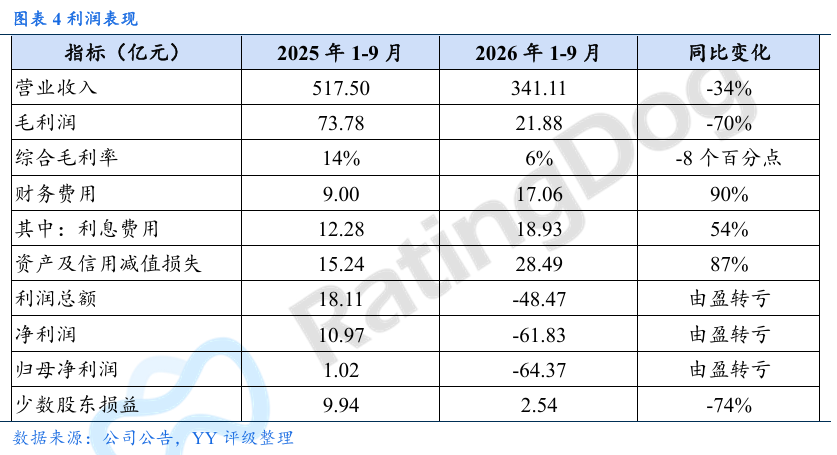
2026年前三季度,公司实现营业收入341.11亿元,同比下降34%,结转规模大幅回落。分季度看,第三季度营业收入150.82亿元、同比增长11%,单季收入同比转正,但一、二季度合计仅190.29亿元,单季回升未能扭转累计降势。收入下滑的直接原因是交付结转减少。
盈利端的恶化幅度显著大于收入端。前三季度归母净利润亏损64.37亿元,上年同期为盈利1.02亿元,同比减少65.39亿元;第三季度单季亏损27.82亿元。亏损的首要原因是毛利率塌陷。前三季度营业成本319.23亿元、同比下降28%,降幅小于收入端,毛利润由73.78亿元降至21.88亿元、同比减少51.90亿元,综合毛利率由14%降至6%、下降8个百分点。拉长时间看,综合毛利率自2022年的20%起连续下行,2023年、2024年、2025年分别为18%、14%、9%,2026年前三季度首次降至6%,反映前期高地价项目集中进入结转、以及降价去化对结算价格的侵蚀。其次是财务费用上升与减值计提增加。前三季度财务费用17.06亿元,同比增加8.06亿元、增幅90%,其中利息费用18.93亿元、同比增长54%。减值方面,前三季度新增计提资产及信用减值准备28.49亿元,同比多提13.25亿元,其中存货跌价损失26.78亿元、信用减值损失1.71亿元。
3.2 资产端
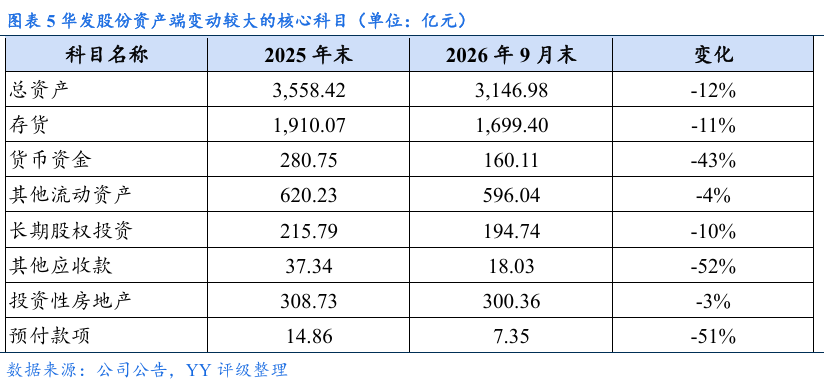
受销售业务下滑影响,资产端收缩显著。截至2026年9月末,公司总资产3,146.98亿元,较2025年末减少411.45亿元、下降12%。资产变动主要集中在存货、货币资金、其他应收款和预付款项。存货由1,910.07亿元降至1,699.40亿元,减少210.68亿元、下降11%,为降幅最大的单项,主因存货结转大于新增投入、计提存货跌价准备增加。货币资金由280.75亿元降至160.11亿元,减少120.65亿元、下降43%,主因筹资活动净流出108.50亿元,母公司账面现金仅7.19亿元。
3.3 现金流
经营活动现金流转为净流出。2026年前三季度,经营活动现金流量净额为-3.02亿元,上年同期为174.16亿元,由正转负;其中销售商品、提供劳务收到的现金151.14亿元,同比下降51%,与销售端降幅基本一致,而购买商品、接受劳务支付的现金125.27亿元,同比增长9%,支出刚性来自存量项目保交付。投资活动净流出9.22亿元,较上年同期的107.71亿元明显收窄,拿地及合作投资收缩。筹资活动净流出108.50亿元,上年同期为净流出49.45亿元,其中取得借款收到现金378.69亿元、同比下降40%,偿还债务支付现金421.10亿元,融资呈净偿还状态。
3.4 债务端
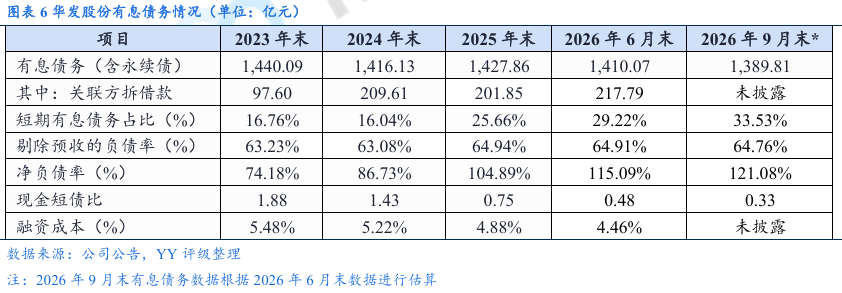
债务总量小幅压降,短期偿债压力攀升。截至2026年9月末,公司有息债务(估算)1,389.81亿元,较2025年末减少38.05亿元、下降3%,延续2023年以来的缓慢下行。总量收缩的同时,短期有息债务占比由25.66%升至33.53%、提高8个百分点,现金短债比由0.75恶化至0.33。净负债率由104.89%升至121.08%、上升16个百分点,财务杠杆加大,剔除预收的负债率64.76%与上年末基本持平。
截至2026年11月3日,公司存续债券及ABS共67只、本金合计456.59亿元,其中境内债305.35亿元、ABS 151.24亿元,ABS占比33%。到期分布集中于近三年:2026年四季度17.01亿元,2027年202.98亿元、占存续总规模的44%,2028年87.47亿元,三年合计307.46亿元、占67%;2029年及以后另有149.13亿元,以2037-2045年到期的类REITs与CMBS为主,并含2031年到期的48亿元可转债,久期长、不构成近期滚续压力。品种上境内债与ABS高峰错位,境内债峰值在2027年三季度,ABS峰值在2028年一季度,两段高峰前后衔接,2027-2028年需连续依靠再融资接续。
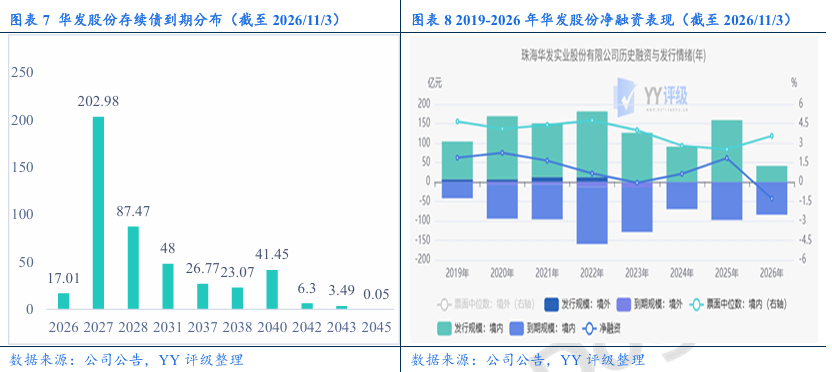
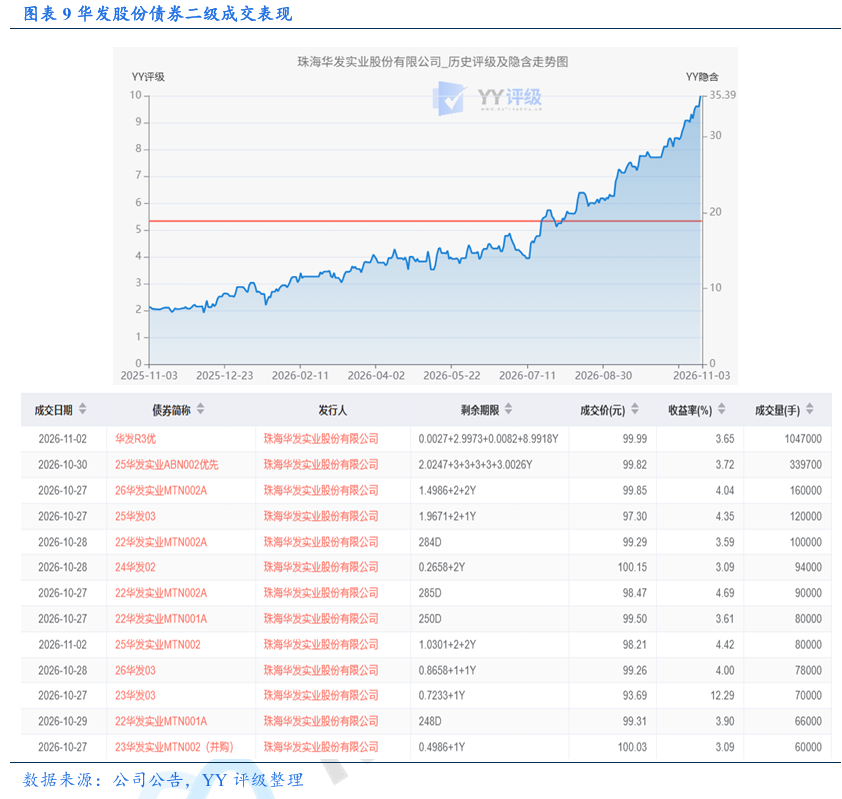
一级净融资压力主要来自发行规模收缩。2026年境内债发行41.4亿元、较2025年的159.13亿元下降74%,到期84.06亿元、同比下降14%,净融资由2025年的+61.5亿元转为-42.66亿元,为2019年以来首次转负。2026年发行成本较2025年低点回升,票面中位数由2.52%升至3.56%、上行104个BP,发行票面区间3.10%-3.95%。二级市场方面,截至2026年11月2日,华发股份YY隐含已攀升至35.39%。近一周(10月27日至11月2日)按成交金额加权,平均成交价格99.08元、平均成交收益率5.69%;剔除ABS后,平均成交价格98.43元、平均成交收益率7.20%。