8月24日晚间,万华化学披露2026年半年度报告。今年上半年,该公司实现营业收入1193.16亿元,同比增长31.26%;归母净利润100.63亿元,同比增长64.35%;扣非归母净利润96.76亿元,同比增长54.96%。
亮眼的业绩数据背后,既有全球化工供给格局变化带来的周期红利,也藏着这家传统化工巨头向新材料平台演进的长期命题。
千亿营收从哪来
万华化学在财报中表示,上半年受国际地缘冲突等因素影响,全球化工原料价格大幅波动,海外多套化工装置受原料紧缺、物流不畅等冲击出现供应链扰动,行业供需格局发生变化。
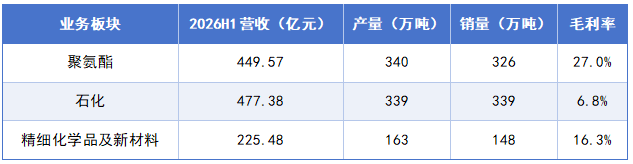
如此一来,万华聚氨酯板块因海外装置产能受限、全球供应总体偏紧而兑现价差,从而出现“量价齐飞”现象。据百川盈孚与隆众资讯,截至8月21日,纯MDI、聚合MDI、TDI价格较年初分别上涨16%、20%、19%。半年报显示,聚氨酯系列收入449.57亿元,同比增长21.88%,毛利率27.05%,同比提升约1.3个百分点,销量326万吨,同比增7.6%。
其他板块方面,石化系列收入477.38亿元,同比增长36.65%,是公司当前营收规模最大的板块(占比40.01%);毛利率由上年同期的约-0.4%转正至6.80%,提升约7.2个百分点。其中,关键变量是乙烯一期乙烷进料改造于1月8日一次开车成功,生产成本显著降低,乙烷-乙烯价差较年初扩大1760元/吨,成本优势直接兑现为盈利弹性。
值得注意的是,精细化学品及新材料系列是三个板块中收入增速与毛利率改善幅度都最突出的部分。半年报披露,该系列收入225.48亿元,同比增长44.28%,毛利率16.28%,同比提升6.7个百分点,销量148万吨,同比增24.4%。这是三个板块中收入增速与毛利率改善幅度都最突出的部分。
业务迁移的踪迹
需要说明的是,当前万华化学依然是名副其实的化工巨头,主营收入依然是MDI/TDI。但新材料板块44%的收入增速、6.7个百分点的毛利率改善,指向另一种叙事:万华正在把“产能规模优势”转化为“多品类新材料产业化能力”。
首先是,2025年末开始的新年致辞、万华官网新闻、对外宣传稿、业绩说明会等多种场景,集团将新材料系列的电池材料定义为第二主业。
我们可以看到,电池材料方面,磷酸铁锂、NMP、碳酸酯、PAA等业务规模快速提升,钠电正极通过头部客户认证,第四代磷酸铁锂于海阳基地量产,连续石墨化产品导入头部客户;聚氨酯下游高端化同步推进,储能底护板复合材料、电池包聚氨酯解决方案、无醛胶合板多层线已进入连续运营。
甚至更早可以追溯到2021年,当时万华化学开始谋划第二增长曲线,动作上表现为做布局、建团队、建电池科技公司。
还有其他几个具有代表性的落点。POE与尼龙12,这两类高端聚烯烃长期由美日企业主导,万华加速其下游新应用开发,并推动220kV及以上高压交联聚乙烯(XLPE)实现突破,切入电力电缆绝缘料国产替代;光学材料,光学透镜PC产品系列实现行业全覆盖,PC业务通过技术创新提升差异化水平,进入高端光学赛道;ADI与TPU,ADI系列销量稳步增长,TPU车衣与发泡业务稳居全球领先。
可以看出,上述这些产品虽然分属光学、线缆、汽车、新能源、家居等截然不同的场景,却共享同一套底层能力:一体化原料、反应工程积累、全球化生产与交付。单品类突破可以靠运气,多品类同步产业化只能靠体系。而这,正是“平台”二字的实质。
何以成为平台?
万华化学通过多条新材料赛道的同步推进,已打造出区别于普通化工企业的多重核心壁垒。
研发投入上,公司申请国内外发明专利358件、获授权508件,并牵头或参与多项国家及行业标准制定,行业话语权随产品高端化同步提升;
原料灵活性上,乙烯一期改造后具备乙烷、丙烷灵活切换能力,丙烷-丙烯价差较年初扩大1099元/吨,原料端弹性增强;
供应链表现上,境外收入570.00亿元,同比增长34.97%,占总营收约48.1%,在全球供应波动中表现出稳定交付能力。
需要明确的是,当前新材料板块营收占比为18.9%,绝对体量仍远小于聚氨酯与石化板块,新材料平台的构建状态是“进行时”,而非“完成时”。也因为对新材料板块的押注,万华化学的财务约束在收紧,上半年资产负债率64.27%,财务费用同比激增138%。通过重资产扩张支撑新材料矩阵,也将对现金流与负债管理提出更高要求。
作为中国化工企业的领先者,万华化学一举一动均备受瞩目。它的发展路径很清晰,以自主可控的MDI技术为起点,沿一体化与研发体系向外延展,把单点优势沉淀为新材料平台能力。
如今,新材料板块用最快的增速与最陡的毛利率改善曲线两个信号回应万华化学的战略厚望。但想要其成为利润支柱,仍尚待时日。