与三年前相比,如今的恒瑞医药简直是换了一种“活法”。
曾经的恒瑞医药“鄙视”向市场要钱,除2000年上市时的IPO融资外,恒瑞医药在长达25年的时间中没有任何融资动作。然而,2025年恒瑞医药仅用4.5个月时间就完成从递表到二次上市的整个过程,成为近五年来最大的港股医药IPO。
曾经的恒瑞医药“偏执”自研路径,既不想从外部引进产品,也鲜少将自己产品的权益授出,更愿意走一条自力更生的道路。然而,今天的恒瑞医药已经多次引领中国药企的BD革命,NewCo、Co-Co交易恒瑞都可以说是中国药企的开拓者。
这一串看似孤立的事件,背后贯穿着同一个操盘手的战略意志。自2023年1月加入恒瑞,江宁军用三年多的时间,完成了一场静水流深的国际化再造。它不只是一家中国制药龙头的国际化突围,更是一场将恒瑞从“卖药公司”升级为“产业平台”的价值重构。
-01-
江宁军,恒瑞全球化大脑
要理解恒瑞过去三年的变化,必须先理解一个人——江宁军。
2023年1月,一则招聘消息震动医药圈:前基石药业董事会主席江宁军加盟恒瑞医药,出任副总经理、首席战略官,负责临床研究和商务拓展。恒瑞同时宣布,江宁军与董事长孙飘扬、全球研发总裁张连山组成三人战略决策小组,全面负责公司战略和研发决策。
这一人事安排的特殊性,在当时并未被充分认识。恒瑞素以高管内部晋升著称,极少从外部“挖人”。而江宁军的履历,恰恰完美契合了恒瑞当时最需要补的那块短板:兼具跨国药企深度与本土创新药企实战经验,且手握商务拓展与临床开发的双重能力。
1960年出生的江宁军,拥有完整的跨国药企履历:2000年起历任礼来心血管疾病临床研究医生、赛诺菲全球研发副总裁兼亚太研发负责人;2016年以创始CEO身份加入基石药业,带领该公司实现四款新药陆续获批,累计获得7项新药上市申请批准。这位医学及免疫学博士、美国认证内科医生,用三十余年时间完成了从临床一线到资本市场的完整闭环。
加入恒瑞后,江宁军的角色迅速从“战略顾问”演变为“操盘手”。他的分工涵盖临床开发、商务发展及资本市场三大核心职能,恰好处于恒瑞转型中最需要全球视野的“决策中枢”位置。在2026年4月的董事会换届中,江宁军当选为执行董事,继续深度参与公司战略决策,而新引入的高级副总裁朱国新进一步强化了早研端的国际化色彩。
“创始人定方向、职业经理人抓经营、国际化团队补能力”的框架,在江宁军的推动下彻底坐实。如果说孙飘扬是恒瑞的长周期掌舵人,江宁军就是那个把恒瑞带上全球谈判桌的“破冰者”。
-02-
出海模式“史诗级”跃迁
真正的变化,发生在恒瑞医药如何“出海”这件事上。
传统License-out模式中,药企把海外权益一次性卖给某家跨国药企,换回首付款和里程碑款,这样做固然能快速回笼资金,但本质上是一锤子买卖,资产一旦出手,后续价值爆发与转让方再无关系。鉴于当时中国创新药企全球话语权较弱,因此BD一度被视为“卖青苗”。
江宁军给恒瑞带来的最大改变,是扭转了企业对于BD这件事的认知,并颠覆性地推行了两种出海新模式:NewCo与Co-Co。
虽然NewCo模式由来已久,但真正被资本市场熟知还是要归功于恒瑞医药。2024年5月,江宁军操盘了恒瑞历史上第一笔NewCo交易,将GLP-1类创新药组合(包括HRS-7535、HRS9531、HRS-4729)在除大中华区外的全球权益,许可给由资方联合设立的新公司Hercules(后更名为Kailera Therapeutics)。
交易对价包括1亿美元首付款和1000万美元技术转移费,协议总金额累计不超过60.35亿美元(含临床、监管及销售里程碑)。更重要的是,恒瑞还获取了Kailera 19.9%的股权,将自身利益与这家NewCo的未来深度绑定。
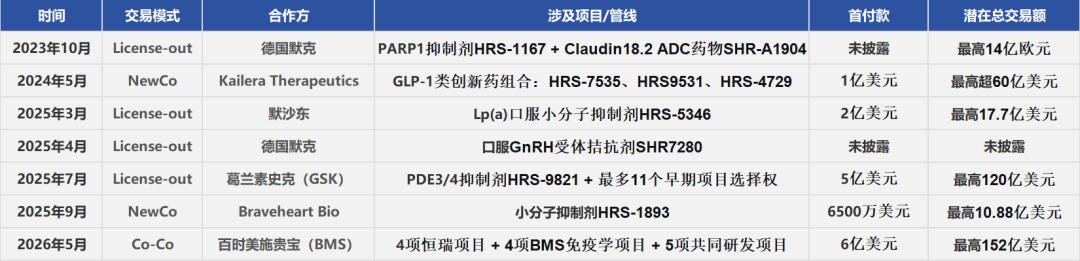
图:恒瑞医药BD交易一览
这笔交易在当时被视为一次大胆的创新尝试。但真正的重头戏还在后面。
今年4月16日,Kailera Therapeutics正式登陆纳斯达克,发行募资总额达6.25亿美元。恒瑞医药在IPO前持有Kailera约13.6%的股权(恒瑞最初获得19.9%股权,经A轮、B轮融资稀释后降至13.6%),以发行价上限16美元静态测算,这部分持股的账面市值约1.84亿美元。这意味着,即便不考虑未来的里程碑付款和销售分成,恒瑞已经从这笔交易中锁定了约3亿美元的现金和股权账面收益。
从2024年5月授权合作到2026年4月纳斯达克上市,Kailera仅用了不到两年时间,便完成了从成立到IPO的完整周期。这种效率绝非偶然——它建立在恒瑞GLP-1组合的硬核临床数据之上:核心产品瑞普泊肽注射液在中国III期减重研究中,6mg剂量组48周平均减重19.2%,8mg剂量组36周平均减重23.6%,效果与礼来的替尔泊肽不相上下。
除NewCo模式外,恒瑞医药还在今年大胆尝试Co-Co交易,以研发能力入局成为MNC的研发合伙人。如果说NewCo模式是“与资本分享创新果实”,那么恒瑞在2026年重磅达成的Co-Co交易,则体现了另一层进化:升级为与跨国巨头平起平坐的研发合伙人。
所谓Co-Co,是指双方共同开发、共同商业化的深度合作模式,它不同于传统的License-out的买卖双方定位,而是将中国药企视为与MNC平起平坐的合伙人角色。
今年5月12日,恒瑞与BMS宣布达成全球战略合作及许可协议,共同推进13款涵盖肿瘤学、血液学及免疫学的早期项目。BMS将支付6亿美元首付款及后续1.75亿美元首年付款,潜在总交易额高达152亿美元。协议框架下,恒瑞不仅享有共同开发特定项目的选择权,还有机会与BMS在全球范围内共同开展商业化活动。
江宁军在签约时表示:“本次战略合作充分彰显了两家优势互补的全球创新引领者之间的深度协同,也体现了公司深化全球化布局的坚定决心。”
依靠两次历史性的BD合作,恒瑞医药已然摆脱了“传统药企”的标签,彰显出与行业最前沿接轨的活力。
-03-
二次IPO是关键拼图
聚焦资本层面,在成功登陆港交所后,恒瑞医药成为一家“A+H”两地上市企业。
这次IPO的定价和投资者阵容,释放了强烈的看多信号。7家基石投资者中,包括新加坡政府投资公司GIC、景顺投资、瑞银资产管理新加坡、博裕资本、高瓴资本、千禧管理和橡树资本——每一家都是国际资本市场的重量级玩家。发行价相较A股约27%的折价率虽不算低,但基石投资者大规模入场本身,已构成恒瑞国际叙事的一张信任状。
合计募资净额约97.47亿港币,约75%将用于创新药研发和产品商业化。从资金用途看,恒瑞并没有将港股IPO单纯视为“融资工具”,而是把它当作支撑海外扩张的战略支点:研发、海外产能建设、潜在收并购。
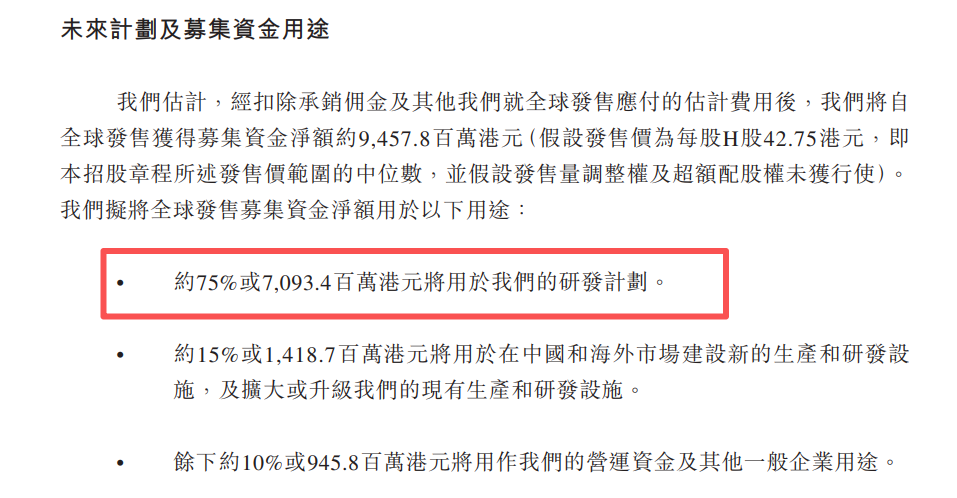
图:恒瑞医药港股募集资金用途
在江宁军的战略构想中,港股上市的价值远不止于募资。它在资本市场层面完成了三件事:
其一,优化资本结构。 恒瑞医药此前是纯粹的A股公司,面对国际投资者时天然存在流动性折价。H股上市让它对全球资本敞开了更广阔的大门。
其二,提升国际能见度。 在JPM年会上向全球投资者讲故事是一回事,能让他们用港币直接买卖恒瑞的股票是另一回事。H股不仅是一种融资手段,更是一种品牌背书。
其三,为更深度的国际化铺路。 当恒瑞需要与国际药企进行股权层面的合作——比如换股、合资、交叉持股时,一个国际化的上市平台是不可或缺的前提条件。港股是纽交所和纳斯达克之外最受国际资本认可的上市地之一,选择港股本身就带有明确的地缘战略考量。
这一切设计都是为了帮助恒瑞医药实现:从“卖药公司”到“产业平台”的价值重构。
如果说过去的恒瑞是一家“制造和销售药品的公司”,那么经过江宁军的再造,这家公司正在演化为一个“创造和运营药物资产的平台”。
换句话说,恒瑞的研发管线不再只是“未来的药品”,而是“可以被拆分、打包、估值、交易的金融资产”。这并不意味恒瑞放弃了自建海外商业化的长期目标,江宁军在2026年J.P.摩根医疗健康大会期间接受Endpoints News采访时表示:“我们的雄心是有朝一日建立起全球范围的开发能力,进而实现中国以外的商业化能力”。
这一变局的数据支撑同样清晰:2026年一季度,恒瑞创新药销售收入达45.26亿元,同比增长25.75%,占药品销售收入比重升至61.69%。同期,恒瑞创新药对外许可业务确认收入7.87亿元,主要来自与GSK确认的里程碑款。
管线越跑越宽,同时越来越多的资产开始独立产生现金流。恒瑞的增长逻辑,正从“单一收入来源”走向“研发—商业化—资产运营”的多元化收益结构。
-04-
风暴中的远航
任何变革都不可能一帆风顺。
从外部看,恒瑞医药已面临美国《生物安全法案》带来的监管不确定性,虽然具体受关注公司名单及实施细则尚未公布,但潜在供应链风险已经存在。江宁军将恒瑞的全球定位清晰描述为“一家来自中国的全球化制药公司”,但“来自中国”四个字在地缘政治语境下意味着额外的成本与风险。尽管生物医药领域中美供应链的技术和成本绑定极为深厚,完全脱钩的可能性极低,但监管不确定性的存在本身就是风险溢价。
从内部看,核心执行团队老化、接班梯队薄弱,是恒瑞面对的长期治理挑战。2026年3月的董事会换届虽以“稳字当头”收场,但部分投资者将其解读为“利空信号”。创始人的个人意志依然是恒瑞决策体系的核心支柱,江宁军主导的国际化叙事能否在创始人淡出后延续,将是未来的关键悬念。
但也恰恰因为如此,江宁军“再造恒瑞”的叙事具有独特的时代意义。他用三年多的时间,在恒瑞的治理结构中嵌入了一条独立于创始人意志的国际化能力线:从NewCo模式的首笔交易到Kailera纳斯达克敲钟,从港股成功上市到与BMS达成Co-Co大单,每一步都烙着清晰的“江宁军印记”。
恒瑞医药能否彻底反转,取决于两件事。首先是掌舵人孙飘扬的胸怀,权力的更替始终都是企业发展的重大风险;其次江宁军能否在内部治理上展现出同样的竞争力,这依然需要时间的检验。
江宁军在JPM演讲中给出的一句话,或许最能概括这场再造的本质:“从中国走向全球,是恒瑞的必然路径。”
路径已经铺好。接下来,要看这条路径上的每一步,能否比想象中走得更远。