陕建股份 2026 半年报观察:营收下滑两成,1703 亿应收账款是市值的 16 倍
不是 5.8 亿,是 5.8 万。
河北建设,年营收曾经 478 亿的 H 股建企(01727.HK),2026 年上半年净利润5.8 万元,同比暴跌 99.94%。中国执行信息公开网挂着442 条被执行记录,总额超 4.1 亿,商票逾期余额约 3.57 亿。
这点钱,在西安连套刚需房的首付都不够。
把陕建股份的半年报和这个案例摆一块,味道就变了。
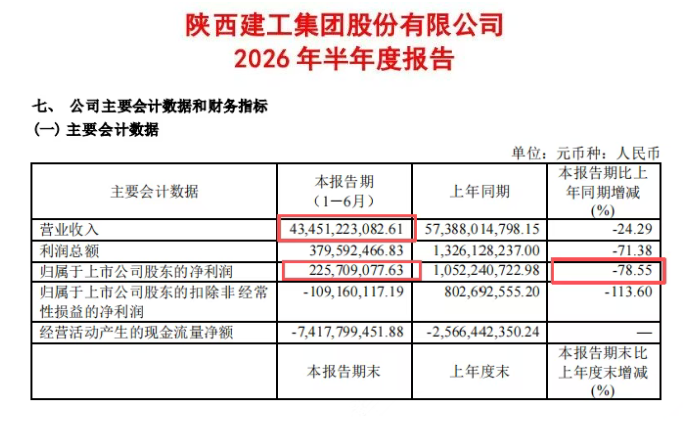
营收 434.51 亿,同比缩了两成多;归母净利润 2.26 亿,同比掉近八成;扣非净利润- 1.09 亿——借壳上市以来半年报第一次核心业务亏损。
更难看的是这 2.26 亿的成色。非经常性损益合计 3.35 亿,其中2.15 亿是资金占用费——公司把钱拆给关联方、合作方收的利息;政府补助约 3500 万,资产处置和金融资产收益再凑一点。
工程主业是亏的,靠对外放贷把报表撑成了微利。
陕建的问题不是一家公司经营不善。是整个西北基建周期的下行,通过一家龙头的资产负债表,集中爆了出来。
利润和现金流,两头报警
费用端的反差刺眼。营收在缩,管理费用降了 12%、研发费用砍了近一半,唯独财务费用逆势涨了 22.36%到 13.4 亿。
有息负债625.72 亿,同比增长 26.62%;长期借款从年初 229 亿涨到 287 亿,增幅 25%。
算笔账。有息负债一年要付多少利息?按 3.5%年化估,半年财务支出就在 11 亿上下。
上半年账面全部净利润 2.26 亿,连利息的一个零头都不够。
这不是经营利润,是融资幻觉。
现金流更狠。上半年经营活动净流出74.18 亿,去年同期净流出 25.66 亿,恶化近三倍。建筑行业上半年垫资是常态,但三倍这个数,季节性能解释不了。
陕建不是一个人在扛。重庆建工上半年营收 106 亿,同比少了 26%,归母净亏 2.46 亿——注意,上年同期已经亏了 2.49 亿,这不是新问题,是连续失血。
安徽同济资产 33 亿,应收加其他应收 22 亿占了三分之二,账上 2.5 亿货币资金全被冻结或属于农民工保障金,2026 年 1 月被法院裁定破产重整。
特级资质证明的是你能接多大的活,不是账上趴着多少现金。
1700 亿应收,是市值的 16 倍
根子在1703.31 亿应收账款。
什么概念?公司当前总市值约 105 亿,应收是市值的 16 倍。半年营收 434 亿,应收是半年营收的近 4 倍——不接新活,按现在回款节奏,要近两年才能把旧账收干净。
账龄结构更能说明问题。2025 年末的数据,1-2 年应收账款 545 亿,2-3 年 333 亿——光逾期一到三年的老账就接近 900 亿。2026 年上半年又新计提了 10.36 亿应收账款坏账损失。
新账接得少了,老账收不回来,账龄只能越拖越长。
更要命的是客户质量。半年报披露,前五大欠款方清一色地方城投和国企平台,西咸新区秦汉新城开发建设集团、曲江杜邑文旅、高新区城市客厅都在列。
我把这几家挨个翻了一遍。
秦汉新城集团,2026 年 6 月刚被联合资信从 AA 下调到AA-,展望负面。上交所 7 月出了书面警示:2025 年 2 月到 2026 年 2 月,公司债务逾期达到临时披露标准的有21.81 亿,一直没披露,半年报里也没如实写。子公司票据逾期近 4 亿,新增多条失信被执行记录。
杜邑文旅,曲江管委会全资子公司。9 月连续两次在曲江文旅股权司法拍卖中悔拍,900 万股的尾款付不出来,保证金打水漂。启信宝上挂着 1 条债券违约、3 条被执行、5 条限制高消费。
陕建最大的几个债主,自己已经还不起钱了。
公司也在密集起诉。6 月披露的 77 起诉讼,51 起是原告,涉案 23.76 亿。
还有一个数字容易被略过:上半年信用减值损失 11.05 亿,其中其他应收款坏账从去年同期的 1300 万跳到 1.47 亿,放大了十倍。
应收是工程款,其他应收是往来款、保证金、拆借款——连这些钱都开始大面积计提,说明链条上的信任在整体坍塌。
一线:签字换不来钱
跟几个陕西本地项目经理聊,共识是同一个:
"以前业主拨款痛快,我们签字就是权力,分包老板追着请吃饭。现在业主账上根本没钱,字我照签,财务那边一分钱出不来。下面垫资干活的老板也不来了——你的签字换不来真金白银。"
山西二建年初开清欠会,项目经理挨个"亮短板、摆问题"。多家央企和省建工已经把项目经理定为"清收第一责任人"。
陕西本地的陕建,面对的只会更难。
政策开了窗,链条有多长
2026 年政府工作报告安排4.4 万亿专项债重点消化政府拖欠;住建部推工程款支付担保,要求"见索即付"。
但政策从纸面到账上,中间隔着几级财政。专项债从省到市到县到城投,每一环都可能被优先拿去保工资、保刚性支出,工程款排在最后。
湖南的做法算激进:已判决政府欠款三年清零,清欠成效进官员考核,200 万以下提前清零。
但全国有几个湖南?涉政府执行案件里的地方保护,照样是硬骨头。
区域依赖才是死结
陕建省内新签合同占比 53.84%。但 2026 年 1-7 月,陕西全省固定资产投资同比下降 12.0%,房地产开发投资下降 24.7%——
公司最依赖的市场,每年在以两位数的速度缩。
对比一下:重庆建工在往新疆、西藏铺,推 18 亿资产盘活,抵债的车位、商业都在处置;建筑央企上半年海外承包工程完成营业额 6062.6 亿,同比增 8%。
别人都在找增量,陕建半年报里看不到成体系的区域多元化动作。
有人说陕建是"西北长子"不能倒。但地方龙头的市场化出清,本来就是这一轮化债必须付的代价——财政输血保表,救得了一次救不了三年;该重组的重组,比所有人都拖着强。
高管变动的时间点
6 月,多名高管激励股票回购注销,均价 1.89 元/股;8 月 20 日,副总经理赵春辉辞任——陕西省政府 8 月 17 日刚发文,任命他为陕建控股集团副总经理,属于集团内部正常调动。
公司解释"激励条件未达成,高管未在二级市场主动卖出",公告层面站得住。
但副总在半年报披露前一周从上市公司回到集团总部,加上回购注销恰在同期,时点上的巧合,留待市场自己解读。
写在最后
对施工企业老板来说,现在最该做的不是接新标,是把手头应收按账龄排个序——
2 年以上的立刻起诉,别等城投真走到重组那一步,债权被打折了再后悔。
放到行业层面,这一轮洗牌的终局,不是哪家省级建工倒下,而是省级建工平台的数量会大幅收敛。
能活下来的只有两类:要么全国化甚至海外化,不赌单一区域财政;要么业主结构里市场化项目占主导,不靠城投吃饭。
按现在的回款速度和客户爆雷节奏,陕建 2027 年中报之前大概率会出现一笔明确的债务展期或大额资产减值——不是会不会的问题,是什么时候公告的问题。
行业下行期,比拼的不再是谁规模大、增速快,是谁的资金链更安全、谁的资产质量更扎实。