金种子酒:在寒冬里“刮骨”。
近日,金种子酒的一纸半年报,在白酒行业本就微凉的秋意中,又添了几分萧瑟。营收2.36亿元,同比下滑51.19%;归母净利润亏损6483.88万元——这组数字像一把精准的手术刀,剖开了区域白酒企业在行业深度调整期的真实生存图景。
然而,若仅以业绩论英雄,我们或许会错过这份财报背后更为重要的信号:一家身处夹缝中的区域酒企,正在以刮骨疗毒的勇气,进行一场关乎生死的“供给侧革命”。
A
冷峻现实:数据背后的行业寒冬
从数据层面看,金种子酒的上半年经营确实处于“至暗时刻”。二季度单季仅0.46亿元的营收,环比大幅下滑,显示出淡季消费动力的严重不足。更令人担忧的是现金流——经营活动现金流净额为-1.6亿元,意味着企业在日常运营中仍在“失血”。
但客观而言,这并非金种子酒一家之困,而是整个白酒行业深度变革的缩影。
公司半年报中那句“行业延续产量、销量、利润三重收缩态势”,道出了全行业的隐痛。
高端名酒库存高企、金融属性持续弱化,而区域酒企更是首当其冲地承受着“马太效应”的碾压。在这样的宏观背景下,金种子酒的营收下滑,某种程度上是对行业大势的被动反应,而非单纯的经营失策。
尤其值得关注的是产品结构——低端酒营收1.76亿元,占总营收的74%以上。这一数据既暴露了品牌高端化乏力的软肋,也意外地印证了公司对行业趋势的判断:白酒正从“类奢侈”属性回归大众快消品本质。当消费动机由社交驱动转向个人悦己消费,金种子酒在低端市场的根基,反而可能成为其穿越周期的“压舱石”。
B
积极信号:主动去库存的“刮骨疗毒”
在诸多不利数据中,有一个细节值得放大解读:上半年累计完成渠道库存去化超8000万元,出库/提货比达130%。
这意味着经销商出货速度远高于进货速度,渠道正经历一场“健康减肥”。
在白酒行业,渠道库存历来是“皇帝的新衣”,许多酒企宁愿向经销商压货粉饰报表,也不愿直面终端动销疲软的现实。而金种子酒选择主动捅破这层窗户纸——通过专项响应机制、终端陈列赋能、扫码红包激励等手段,宁可牺牲短期营收,也要为渠道“减负”。
这种“以退为进”的策略,虽然造成了财务报表的短期难看,却为下半年的市场攻坚清除了障碍。
从费用端看,销售费用同比大幅下降49.75%,研发费用下降61.33%,而管理费用上升16.44%。
费用的结构性变化反映出公司在精简促销投入、优化组织架构方面的决心。在行业寒冬期,收缩非核心支出、聚焦根据地市场,是保存体力的理性选择。
C
战略定力:在“根据地”深耕的长期主义
面对行业挤压,金种子酒并未选择盲目全国化扩张,而是提出“做强基本盘、做优馥合香”的核心战略,将资源聚焦于阜阳核心根据地市场。这种战略收敛,在浮躁的白酒行业显得尤为清醒。
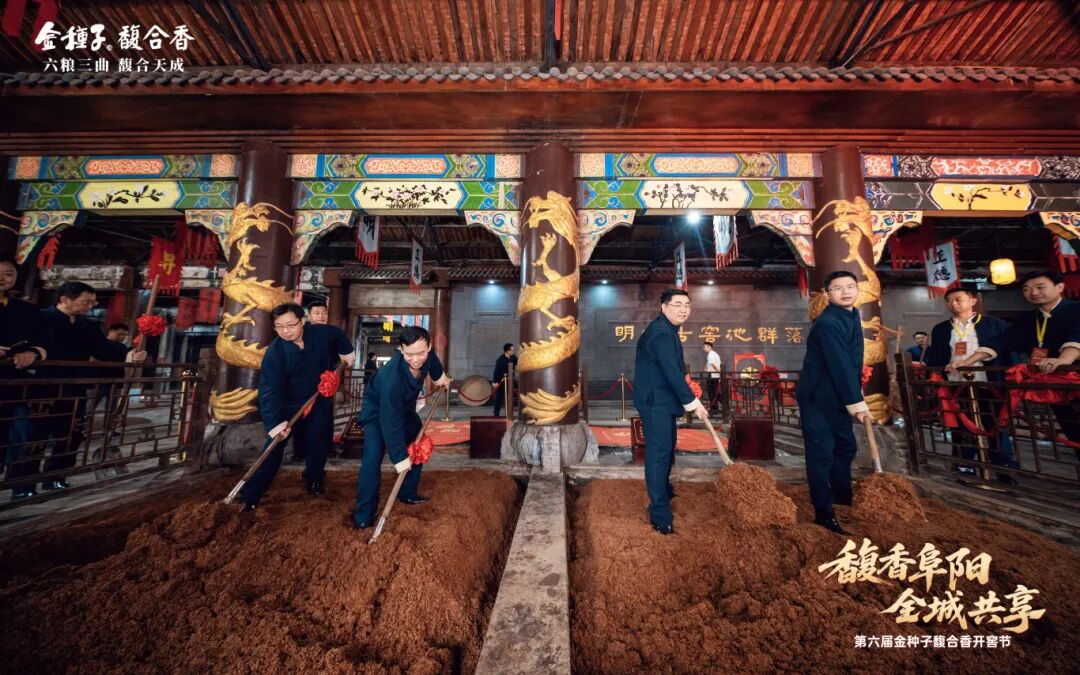
阜阳作为千万级人口大市,本身就是白酒消费的重镇。金种子酒拥有519年明代古窖池的稀缺资源,馥合香型的差异化品类优势尚未充分释放。
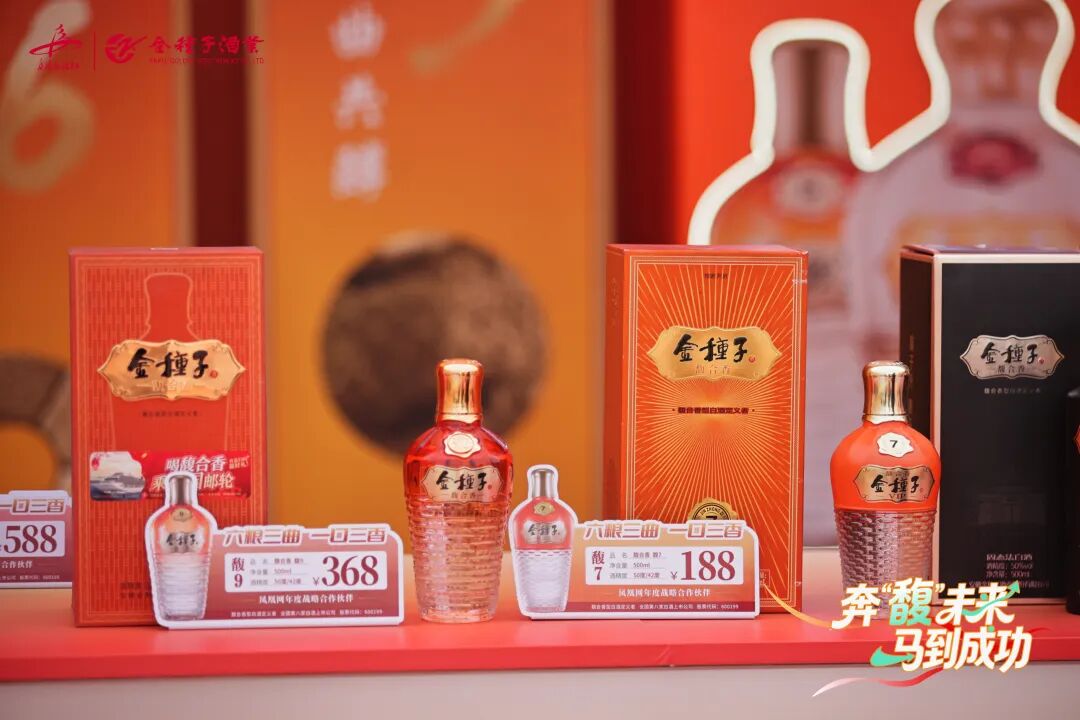
公司构建的“次高端馥合香、腰部年份柔和、大众种子特贡”三级产品矩阵,尤其是精准卡位90-120元价位带的年份柔和系列,恰好切中了当前大众消费升级与降级并存的市场空白。
客观而言,90-120元价格带正是当下光瓶酒升级和区域名酒下沉的“兵家必争之地”。金种子酒选择在此价位带作为主推系列,既避开了与全国名酒在次高端、高端市场的正面交锋,又能发挥区域品牌的地缘亲和力与成本优势。
这种“田忌赛马”式的定位策略,若能配合扎实的终端动销和消费者培育,完全有可能在安徽大众酒市场中撕开一道口子。
D
乐观展望:行业出清后的价值重构
悲观者往往正确,乐观者往往成功。对于金种子酒而言,当前的困境恰恰可能是其价值重估的起点。
首先,行业“三重收缩”的本质是劣质产能和无效库存的出清。当白酒逐步剥离“社交货币”标签,回归饮品消费本源,那些真正具备品质基础、性价比优势和区域消费者黏性的品牌,将迎来新的成长周期。
金种子酒作为阜阳市国资委旗下的老牌企业,拥有不可复制的品牌资产和产区背书,具备穿越周期的基本盘。
其次,公司对线上渠道的重视符合行业趋势。虽然目前电商营收占比仍低,但白酒线上化已是不可逆转的潮流。金种子酒若能借助直播带货、私域运营等新渠道模式,以低端光瓶酒作为引流利器,再以馥合香系列培育核心客群,完全有可能实现“线上引流、线下体验”的O2O闭环。
更重要的是,金种子酒的改革决心值得肯定。在行业下行期,许多酒企选择“躺平”或“甩锅”,而金种子酒在半年报中坦承问题、提出对策、落实行动,这种透明务实的治理态度,本身就是一种稀缺的价值。正如公司所言,行业“转机尚未显露”,但转机往往诞生于最悲观的时刻。
金种子酒已经走在正确的道路上:主动去库存让渠道恢复健康,聚焦根据地让资源不再分散,精准卡位大众价位带让产品更接地气,拥抱数字化让营销更具效率。
当行业寒冬过去,那些率先完成渠道净化、产品优化和组织革新的企业,必将迎来更强劲的复苏。