继续更新白酒类上市公司的财报解读,新疆伊力特实业股份有限公司(股票简称:伊力特)是新疆白酒龙头企业和浓香型白酒的典型代表,1999年9月在上交所主板上市。
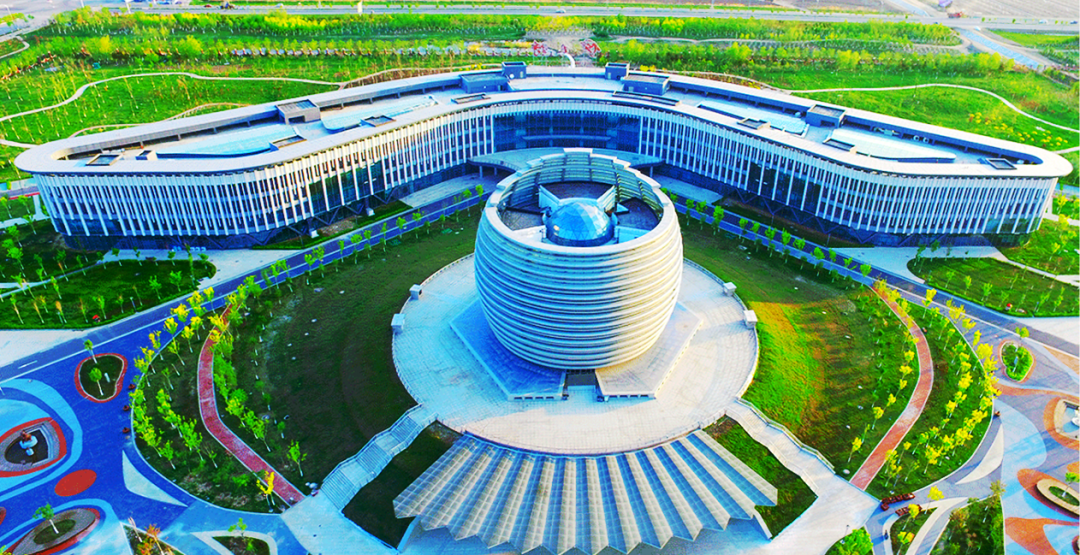
伊力特是一家以酒业为主,多元发展的兵团一类二级企业。经营领域涉及白酒主业、热电联产、包装印刷、玻璃制品和旅游服务产业。
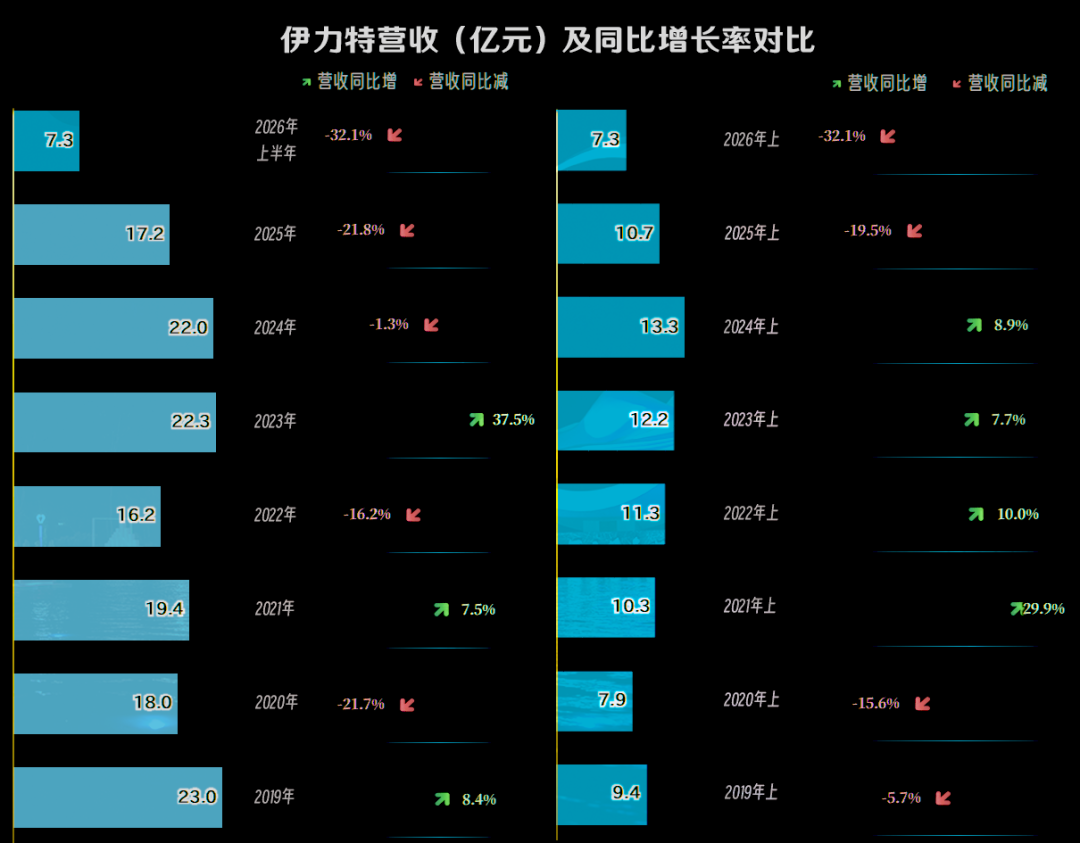
2026年上半年,伊力特的营收同比下跌32.1%,较峰值年份的上半年,已经下跌近半了。连续两年的下跌,对伊力特的影响是相当大的。
虽然简介中已经更新了其业务形态,但从2026年上半年的营收构成来看,酒类业务的占比仍然超过98%,是绝对的大头。伊力特不到两成的产品销往新疆以外的市场,最多只能算具有地方优势特色的全国性酒企。
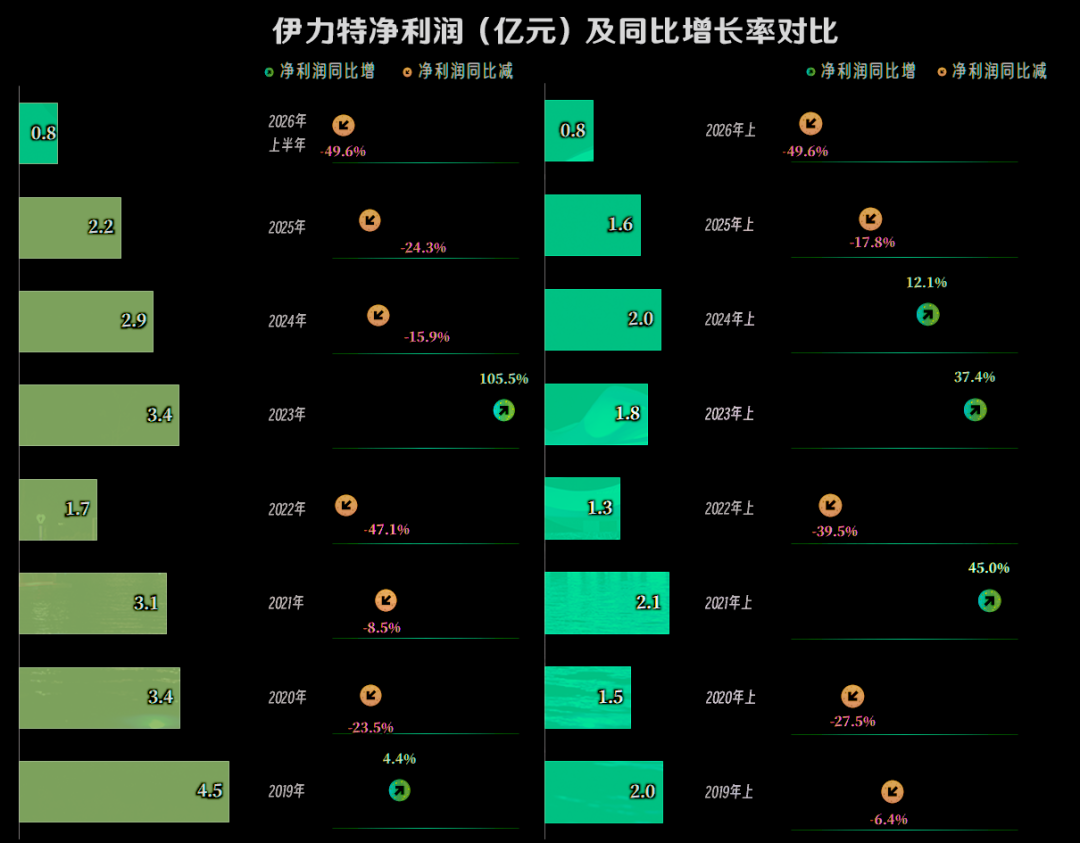
净利润的表现,在变化方向上与当期的营收趋同。在连续两年多的下跌后,2026年上半年的净利润成为最近八个上半年的新低。
由于我们没有展示更多的历史数据,如果一定要再往前看的话,比2026年上半年的净利润更低的上半年,要追溯至更早的2009年了。
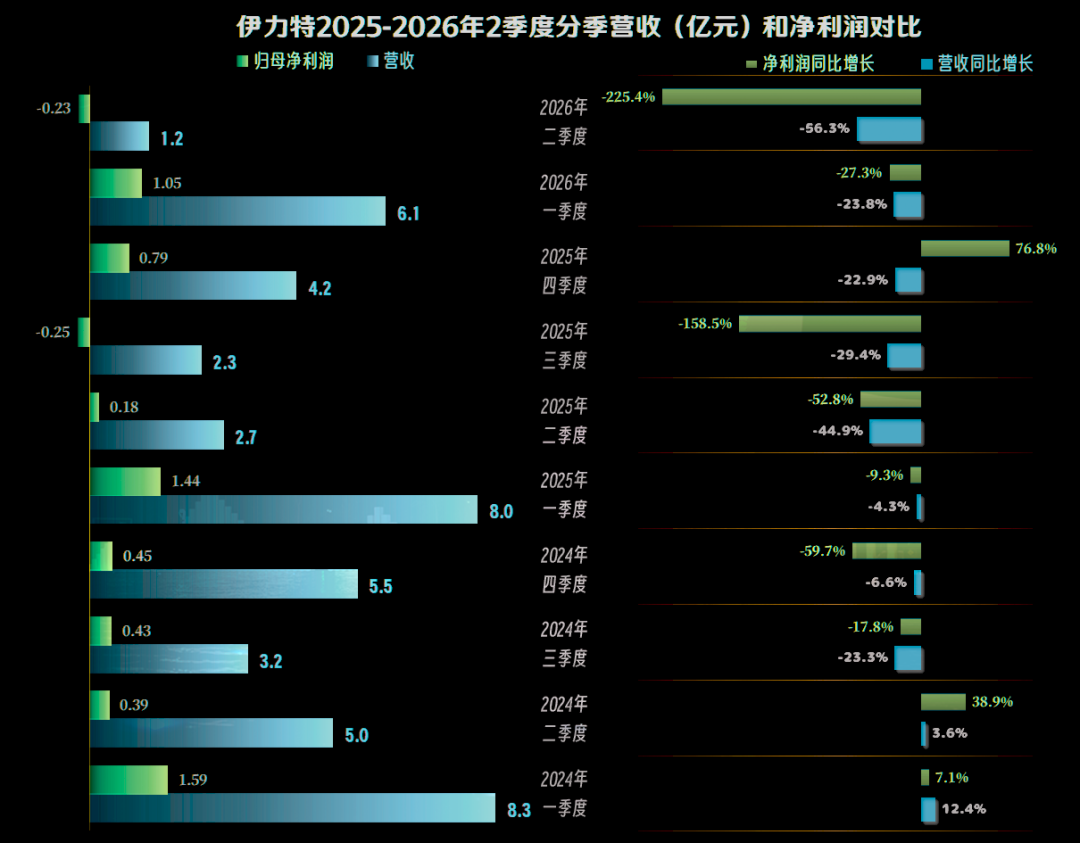
营收的下跌是从2024年三季度开始的,这比很多同行早了1-2个季度,在连续八个季度的下跌后,形势并没有好转的迹象。考虑到2026年三季度就是第三轮“螺旋向下”的趋势了,营收下跌幅度收窄,甚至是反弹的可能性还是比较大的。
净利润也是从2024年三季度开始下跌的,虽然有2025年四季度出现过反弹,但由于其他季度的跌幅比当期营收更高,再加上最近四个季度中有两个季度出现亏损,综合为全年或半年的净利润表现就比当期营收更差了。
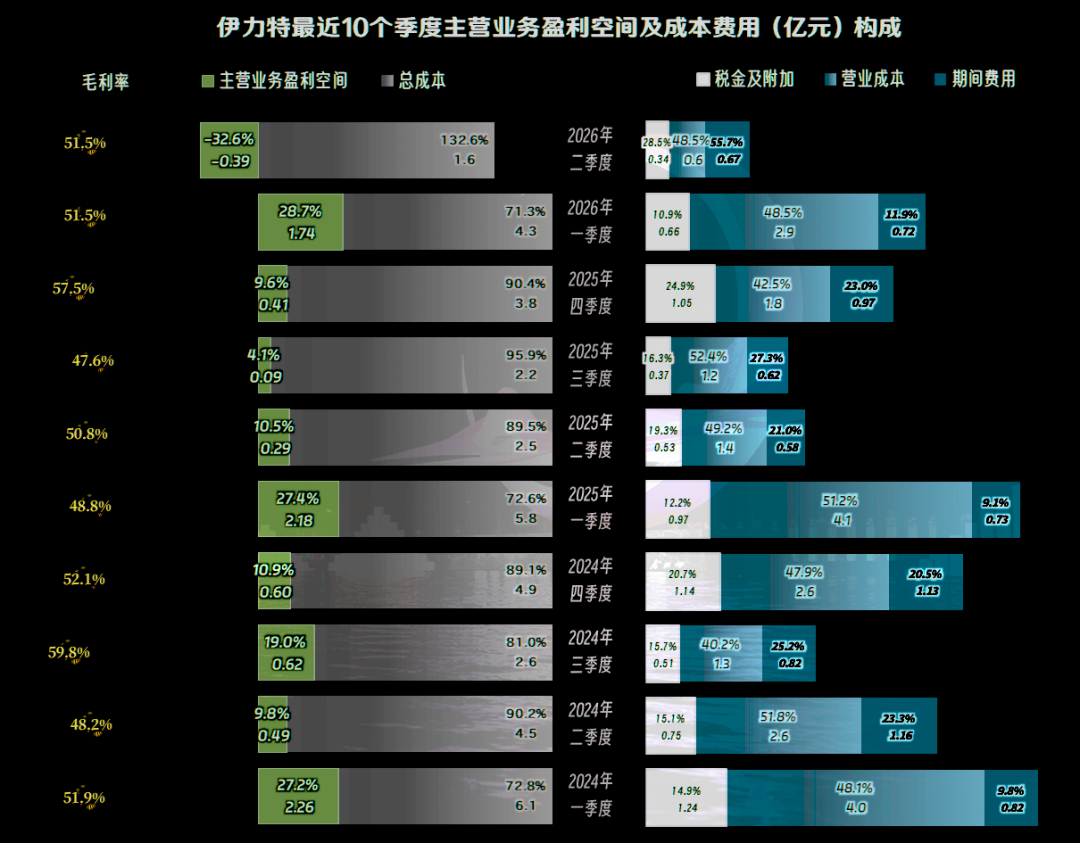
毛利率在波动中总体上是相当稳定的,导致主营业务盈利空间波动的主要因素,就成了期间费用占营收比,以及税金及附加占营收比的波动。
一季度是传统旺季,营收规模和主营业务盈利空间一般都是当年最高的。在持续的营收下跌中,2026年一季度取得了近十个季度的最高主营业务盈利水平。
在下跌期的这类优秀表现并不稳定,跟着二季度就来了近十个季度中的唯一主营业务亏损,还不是小亏,是超三成的主营业务亏损。
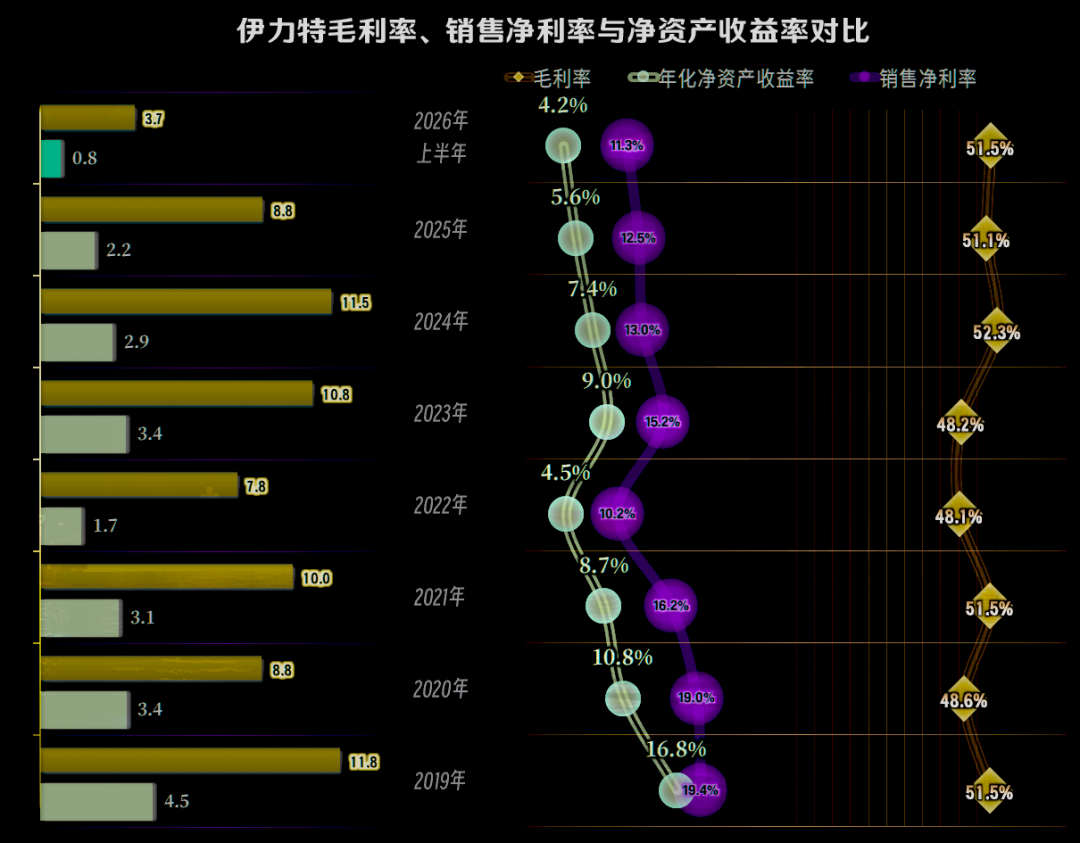
按年度看,2024年的毛利率重回50%以上,后续的一年半基本维持了这一较高的水平。
遗憾的是,销售净利率却从2024年开始了持续下滑。2026年上半年已经跌至最近这七年半中第二低的水平。
净资产收益率和销售净利率的变化趋势相同,只是水平更低一些,原因当然是杠杆用得太低了。
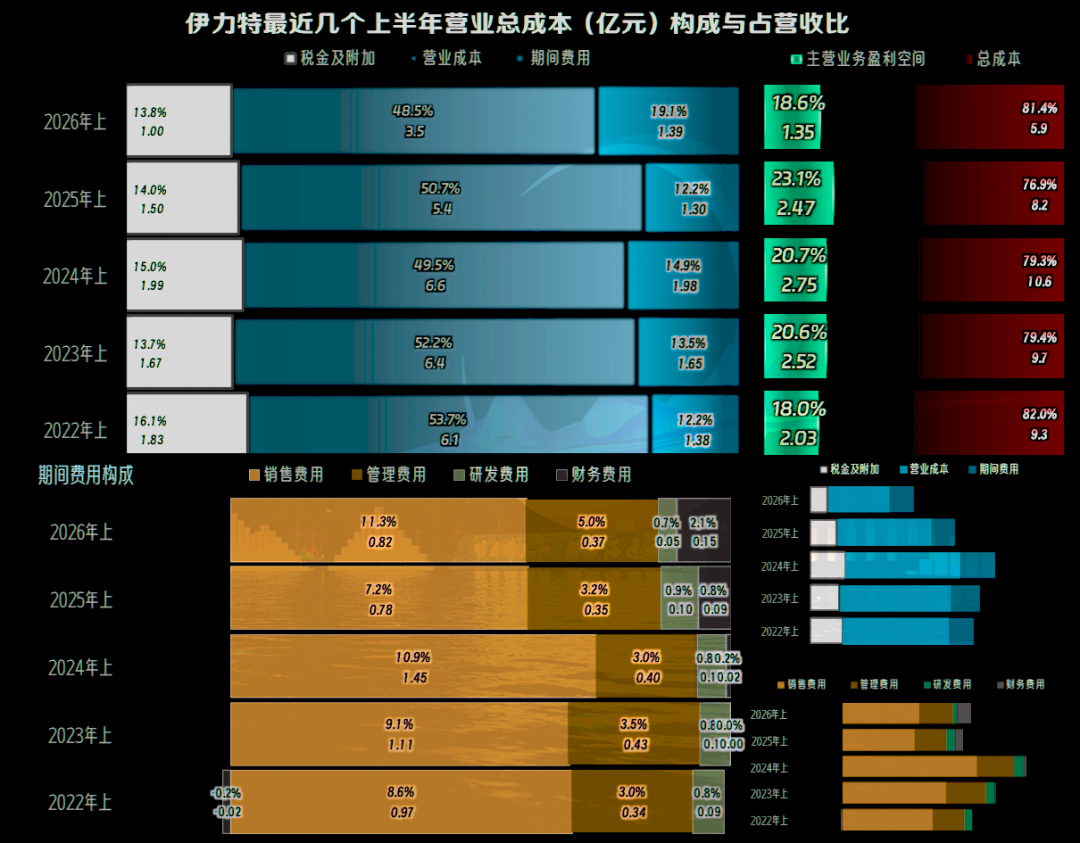
2026年上半年的主营业务盈利空间,下降了4.5个百分点,主要原因是期间费用占营收比上升了近7个百分点,毛利率上升,以及税金及附加占营收比下降,抵消掉了部分下行压力。
营收同比下跌,遇上了期间费用同比略有增长,就导致了期间费用占营收比的大幅上升。
想要解决这个问题,只有两个办法:要么就稳住营收,要么就持续地削减相关费用。很显然,削减费用是不能彻底解决问题的,一定要尽快稳住营收才行。
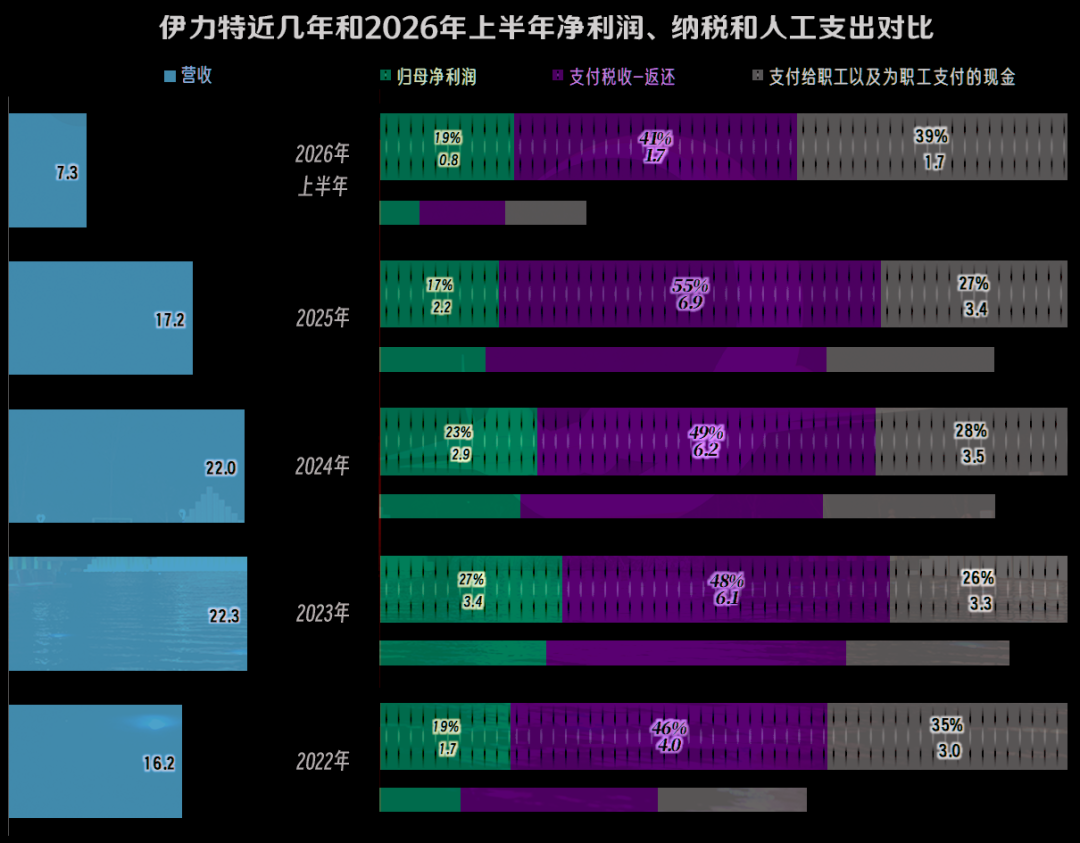
从分配关系上来看,伊力特一直都是税收的贡献最高,差不多要占到分配去向的一半,2025年更是超过了一半。
2026年上半年的情况又变化了,由于职工薪酬类支出的刚性更强,税收的占比下降至前些年很少出现过的41%。
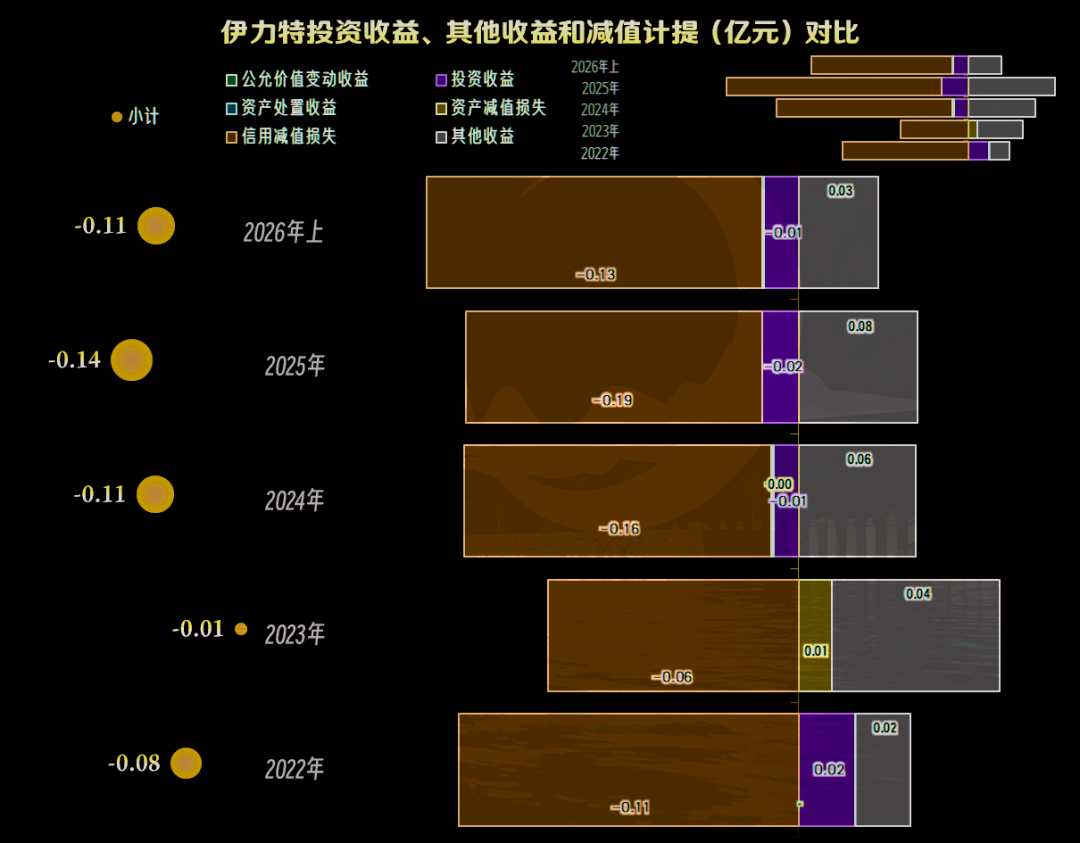
在非主营业务的收益或损失方面,2026年上半年仍然是小额净损失状态,这方面的影响不大,我们就不细看了。
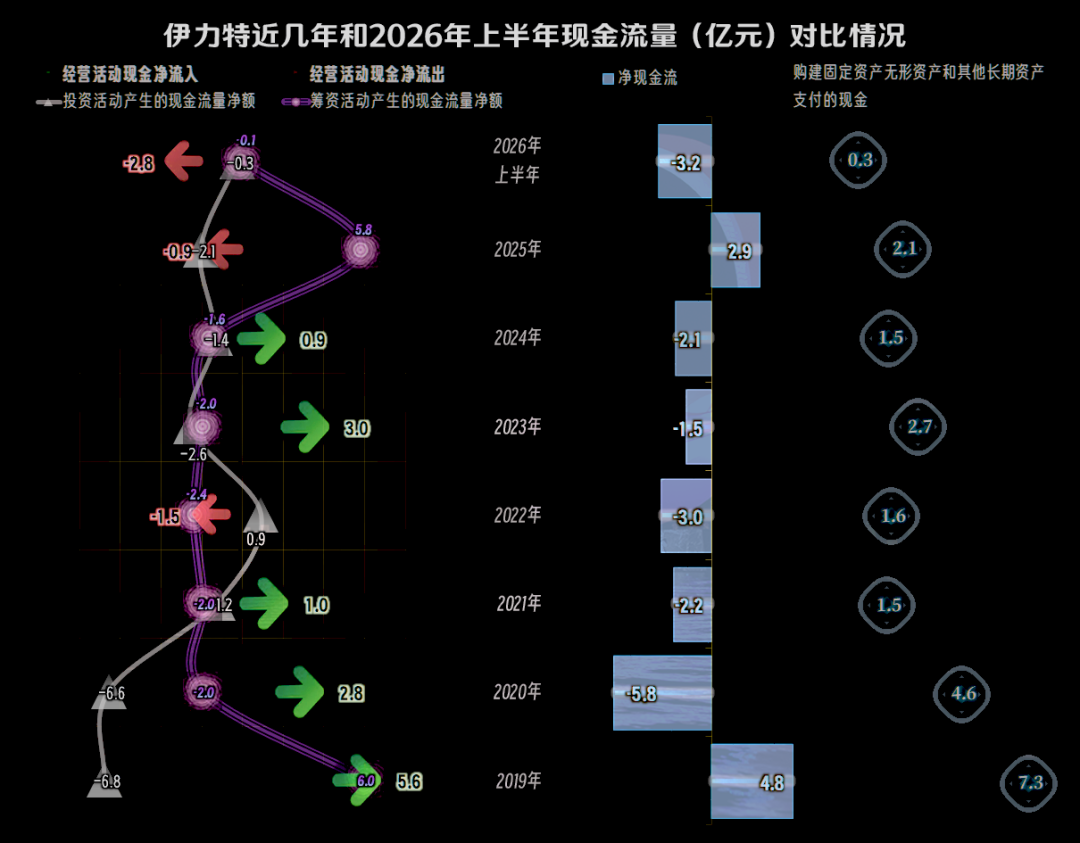
伊利特经营活动的净现金流表现并不好,最近七年半中有两年半都出现了净流出的现象,特别是最近一年半是连续较大额度净流出。
从2021年以来,固定资产的投资规模都不算大,除2025年之外,也没有进行过较大规模的净融资。
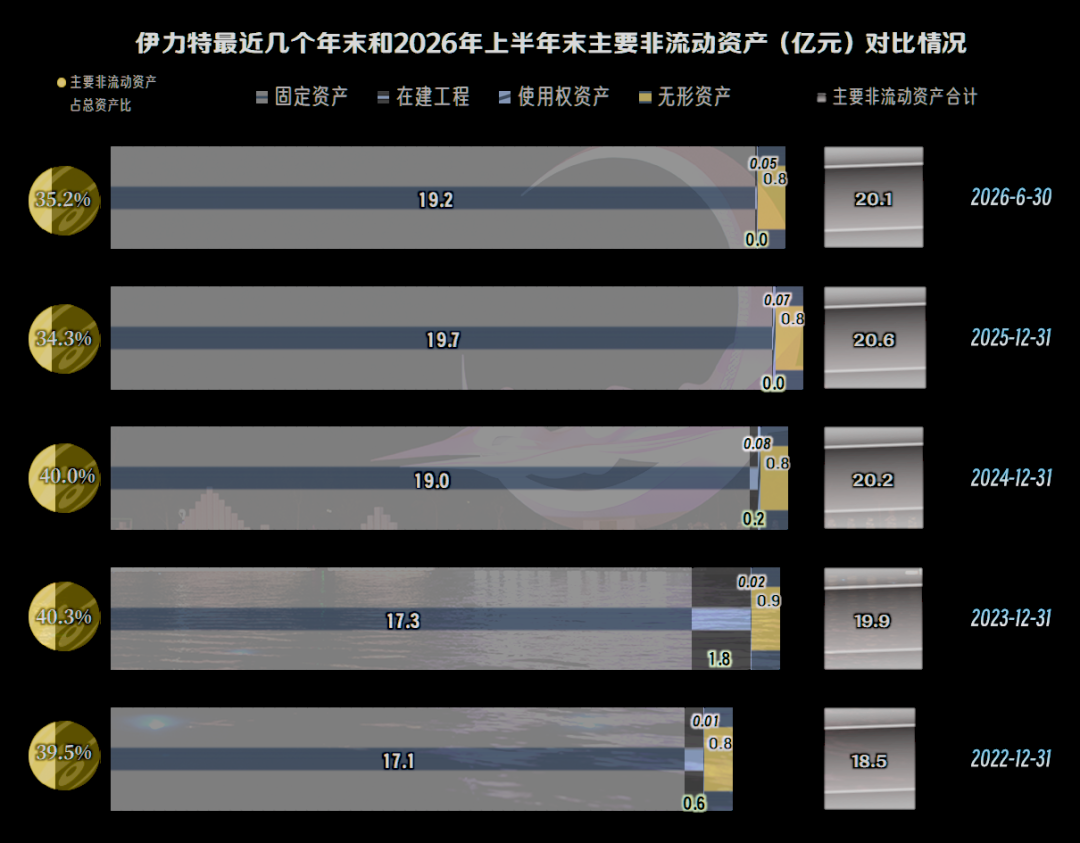
“主要经营性长期资产”在2023年末达到20亿元左右之后,基本就在这一水平,小幅度波动。固定资产则晚了一年,在19亿左右波动;其在建工程的规模很小,我们就不展开看了。
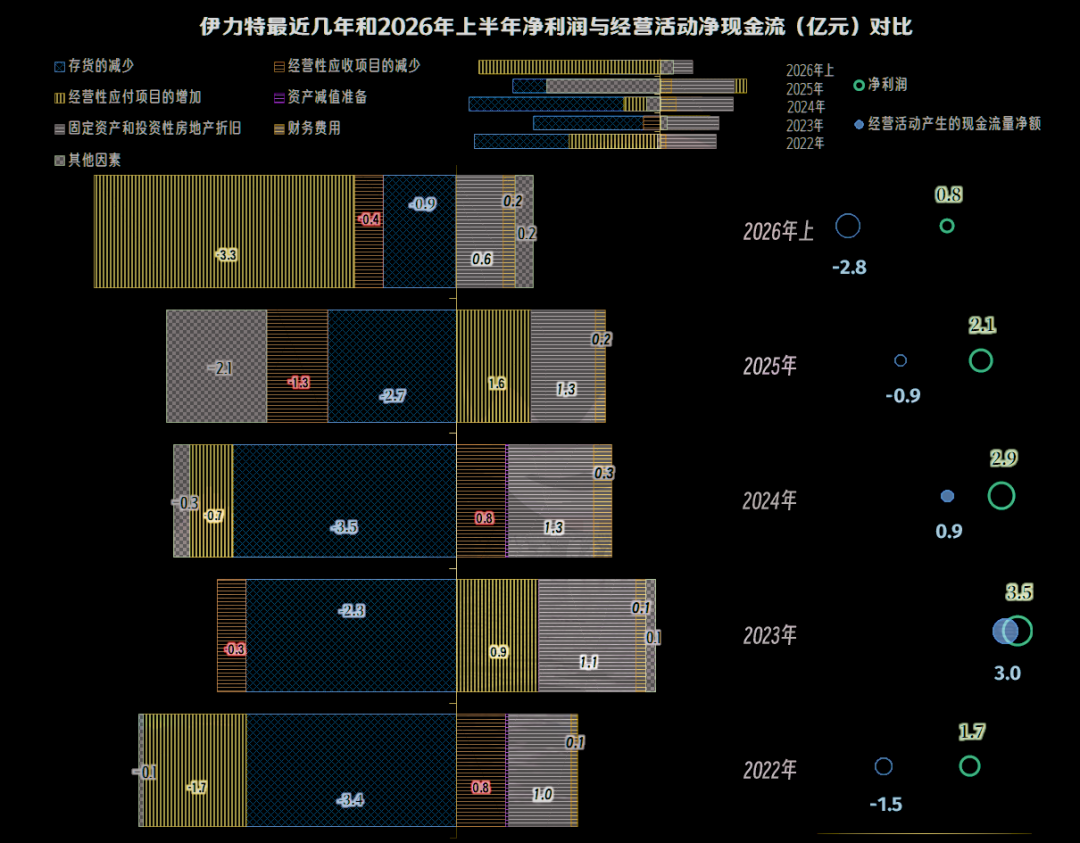
导致经营活动的净现金流长期低于当期净利润的主要原因是:存货持续增加,占用营运资金;2026年上半年,经营性应收和应付项目也都在增加占用。
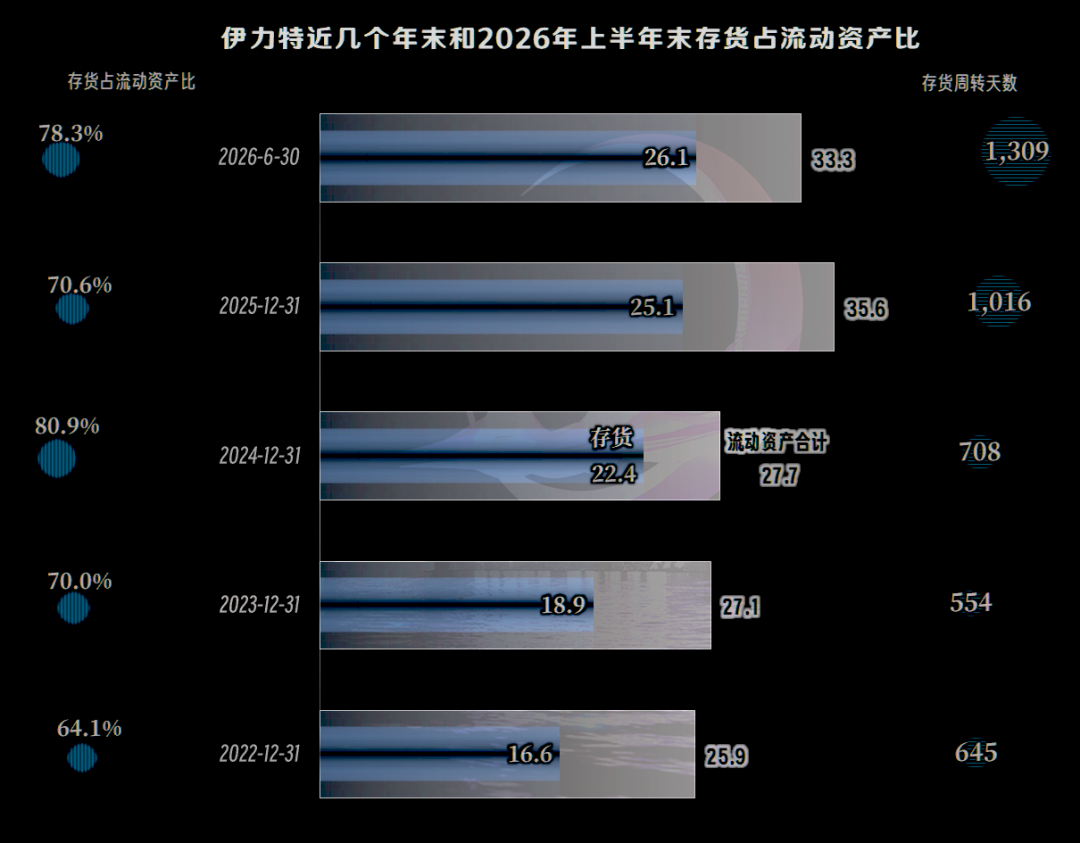
存货的规模在持续增长,最近两年半的营收下跌,存货的规模并没有下降,这就导致其存货周转天数快速拉长,2026年上半年较2023年增长不止一倍。
和同行们的操作基本一致,原材料和库存商品等项目均较年初有所下降,库存全放到半成品项目中,可以理解为“年份酒”等库存在增长,消费者们以后有口福了。
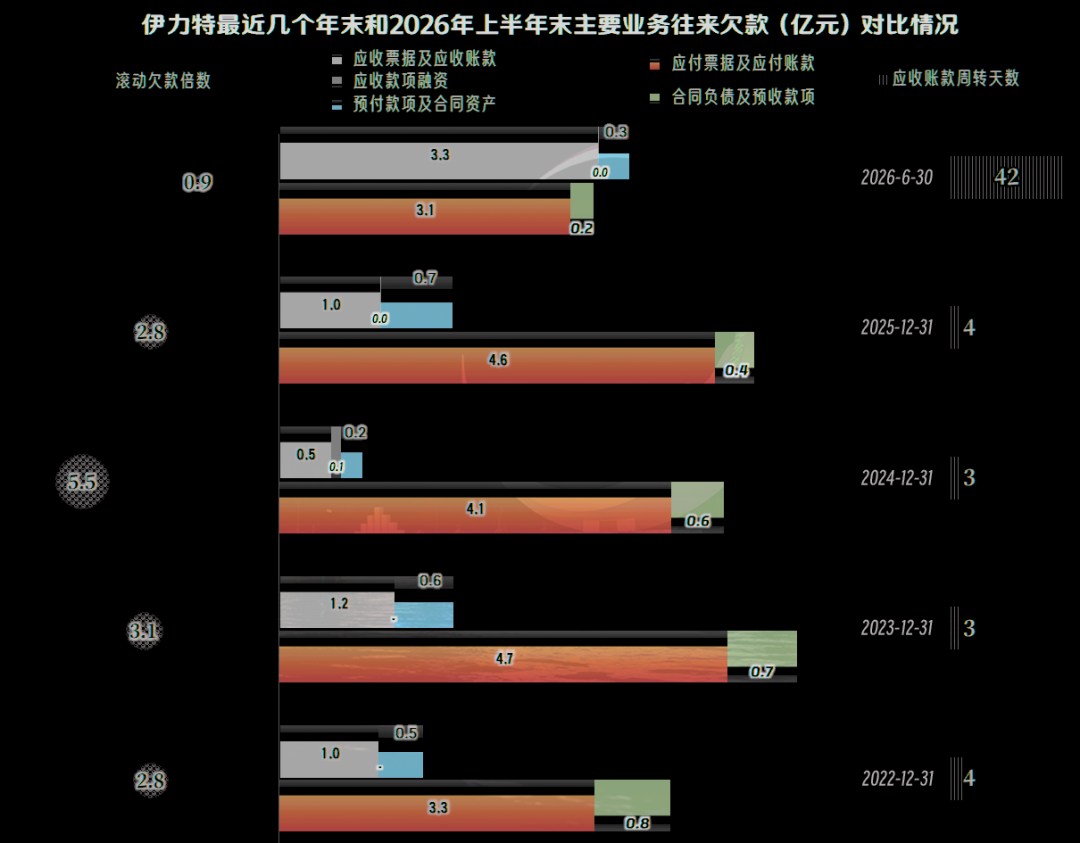
伊力特以前的“应收票据及应收账款”的规模很小,应收账款周转天数才几天,基本上坚持的是“现款现货”的销售策略。2026年上半年末的应收账款大幅增长,周转天数明显拉长,从其公布的前几大客户的情况看,均不是关联方,这是其可能开放向部分渠道适当“授信”的信号。
这种信号当然存在着很大的不确定性,估计不会太大规模地展开。毕竟坏账损失的风险再叠加行业下行的风险,是大多数酒企难以承受的,没有必要把自己架在火上烤。
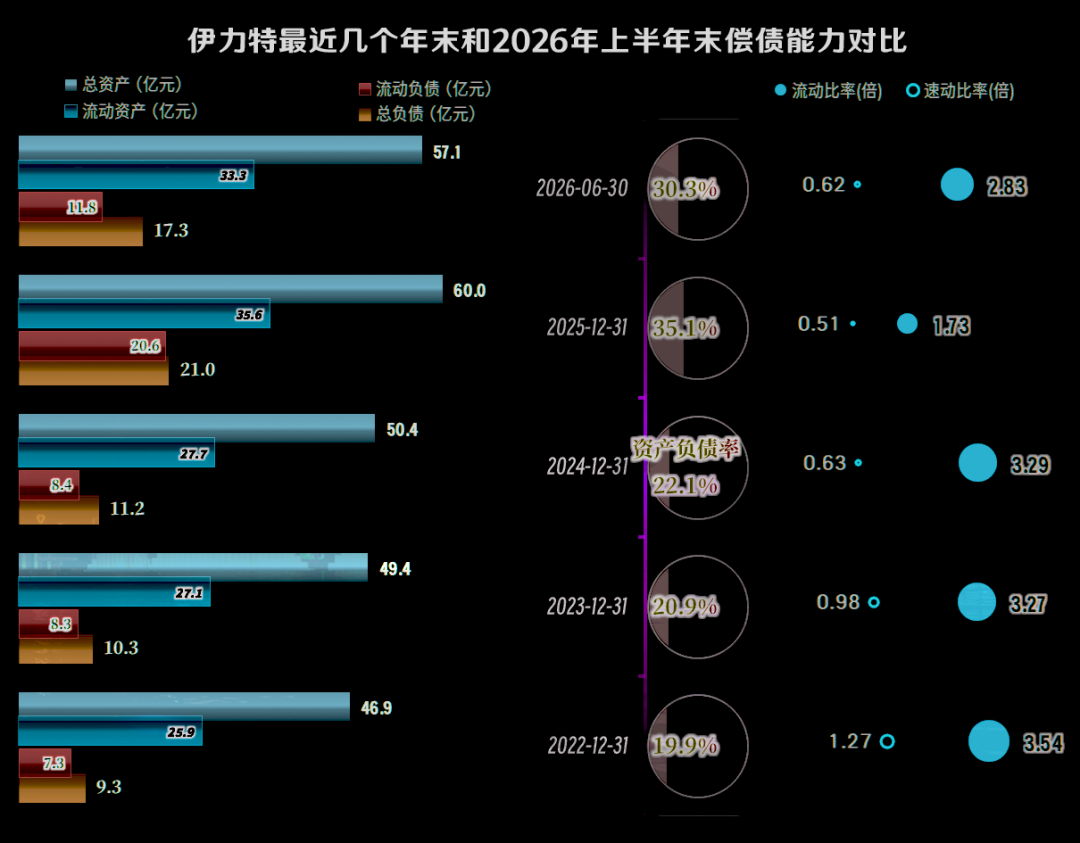
伊力特的资产负债率并不高,特别是2026年上半年缩表后下降至30%出头,长期偿债能力是很强的。短期偿债能力方面其实也是不错的,但“速动比率”偏低,这主要是存货规模太高导致的。后续期间大概率会适当压缩库存,来回收部分资金,应对行业下行中可能出现的意外。
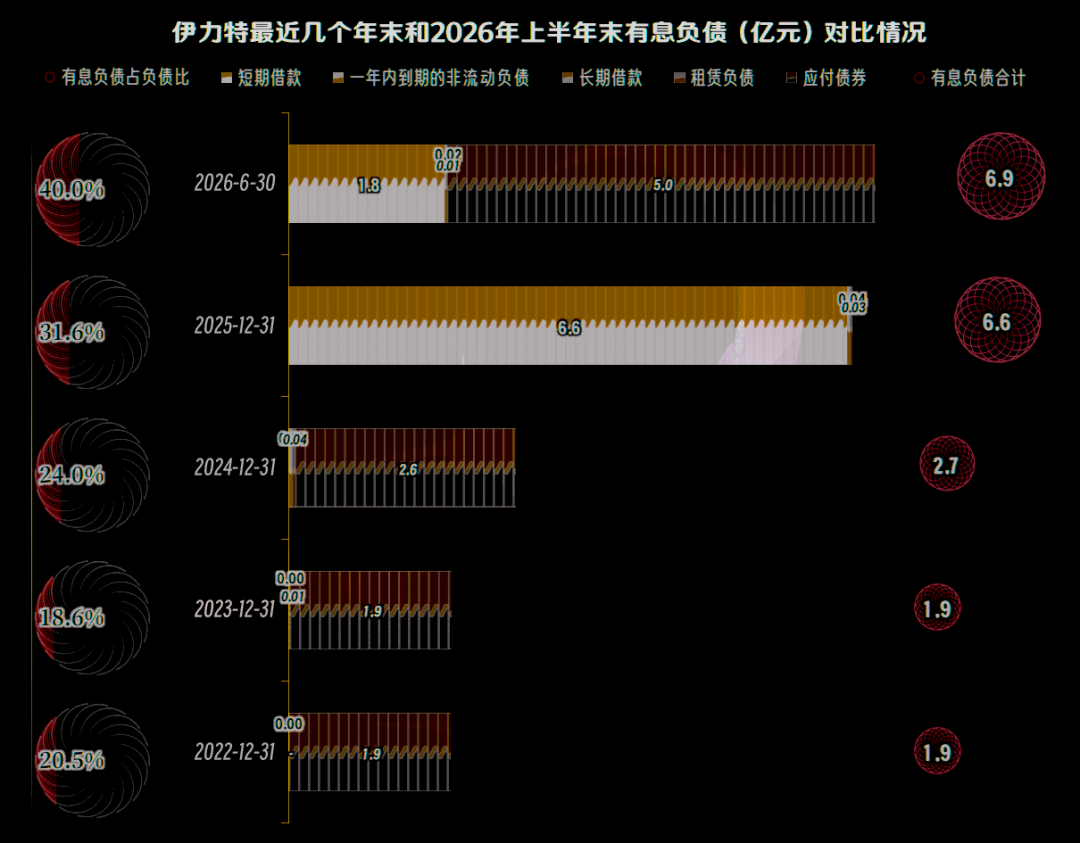
伊力特在2024年末及以前,有息负债的规模是很小的。2025年末和2026年上半年末,有息负债的规模增长至6亿多元,占总负债的比例在三、四成,现在看来,这样的安排并没有太大的问题。
伊力特受到的下行压力比较大,营收和净利润已经连续下跌了两年,现金流承压,以及存货持续增长等很多问题,都急需其下着力去调整。
如何来突围?全行业都在想办法,伊利特也不例外。作为少数几个尝试在客户端适当授信的白酒企业,至于说这一招灵不灵?还得以后再看。
数据来源:本文数据均来自上市公司公开披露信息。
风险提示:本文仅为财报解析,不构成投资建议,市场有风险,投资需独立决策、风险自担。
欢迎关注看更多文章,如需解读个股财报,请留言注明股票简称或代码。