9月22日,新疆名酒企业伊力特(600197)在线举办2026年半年度业绩说明会,就投资者关心的业绩、经营、渠道改革、可否开辟第二曲线等问题回答了提问。
近年白酒业市场相对低迷,有投资者关心并支招:现在白酒市场环境不好,公司有什么办法破局?大股东对公司管理层有没有考核指标?为什么业绩连续下滑,薪资没有什么变动?除了酒,公司有没有别的主业?现在白酒行情不好,建议发展第二产业,现在年轻人都不喝高度白酒了,像低度数果酒、饮料都很受欢迎,还有新疆的旅游资源这么好,公司也可以多方向发展。
就此,伊力特董秘回应称,白酒市场的情况与经济环境是有一定的关系,她个人判断未来白酒行业的销量到一定程度就会稳定下来。白酒仍然是社交领域主要的消费品,从公司来说,稳住新疆市场,稳住大本营是最重要的,自己不能乱,做好内功,等待行业稳定的预期出来,相信到时公司也能更好地应对新的挑战!
考核方面,四师国资委对公司有考核指标,考核较为综合,和其他企业的国资考核项目趋同。业绩下滑一方面受经营管理的影响,另一方面也受行业发展变化的影响,考核会综合考虑两者的影响进行动态调整,结果会反映下滑因素的影响。
公司目前没有其他主业,白酒占公司收入的90%以上,公司这些年也在积极地将白酒与旅游产业相结合,也开发了一些产品、组织了一些活动,期待取得好的效果!
有投资者关心公司收入下降及渠道改革:今年上半年收入下降了很多,下半年有什么销售计划?疆外市场现在怎么样了?公司正在进行渠道改革,请问如今改革进展如何?有什么成效?
伊力特回应称,上半年收入承压,主要受白酒行业整体需求偏弱、市场消费复苏不及预期等外部因素影响。下半年公司一是聚焦核心大单品,持续优化产品结构。二是精耕新疆本土基本盘,同时稳步推进疆外市场布局。疆外市场目前仍处于培育阶段,公司采取稳步渗透策略,优先重点省份打造样板市场,逐步搭建经销商网络,培育品牌认知。疆外短期放量存在压力,公司不盲目激进扩张,优先保证渠道质量,稳步推进疆外市场建设。
公司年初开始进行渠道建设,具体有以下几点:1、从原来的粗放式费用投放方式向精准式投放转变,把有限的费用投放到终端,目前此项工作在进行中;2、计划花两年的时间清理低端销量低的产品,集中资源发力公司的核心单品;3、开发低端适销对路的大光瓶产品占领中低端市场;4、销售改革和公司的整体改革同步,进一步规范销售的各项行为,从合规的角度提升公司的管理水平;5、坚决落实以销定产的管理模式,实行全面预算管理、业财融合、全面内控体系升级等工作,全面提升公司的管理水平,提高抗风险能力。
作为“新疆第一酒”,伊力特产品线覆盖高、中、低档。有投资者关心公司产品繁杂以及库存:公司目前的产品到底有多少?市场上伊力特的产品太多了吧?当前公司渠道库存情况如何?是否已回归健康水平?
伊力特回应称,公司产品分为伊力王酒、伊力老窖、伊力特曲等系列,历史上SKU数量较多,确实存在市场产品繁杂的问题。目前公司正在推进产品精简战略,聚焦核心大单品,清理低效、长尾SKU,集中资源做强伊力王酒、伊力老窖、伊力特曲等主力产品,优化产品矩阵,减少内部产品相互分流的情况,提升渠道运营效率。公司持续去库存、控发货,目前渠道库存整体得到消化,逐步回归相对健康区间。后续公司会持续动态监测经销商、终端库存数据,维持合理水平,维护市场价格体系稳定。
有投资者关心公司销售费用投向以及冠名CBA成效:公司的销售费用主要都投放在哪些地方了?投放效果有测算吗?比如冠名CBA这么多年,投入和收效有测算过吗?
伊力特回应称,公司销售费用主要投向品牌广告宣传、渠道市场促销、终端动销推广等。关于CBA冠名,这是公司立足新疆、强化品牌形象的长期战略。体育IP能够触达广泛消费群体,提升品牌曝光度与区域消费者认同感。品牌营销存在长期价值,难以简单用短期直接销售收入测算。后续公司也会结合行业环境,市场反馈动态优化营销投入结构。
有投资者关心公司的现金流:公司的资产负债率持续增长,公司的现金流情况是否健康?公司今年多次发行债券,目前现金流是否充裕?
伊力特回复称,公司的资产负债率持续增长,主要是对外融资,目前公司资产负债率处于同行业的合理水平;公司现金流充足。今年上半年公司发行了一次中票债券,是为了补充流动资金不足,目前资金充足。
公开资料显示,伊力特有“新疆茅台”之称,1999年9月在上交所上市。公司是一家集白酒的生产、研发和销售为一体的农业产业化、新型工业化白酒酿造与销售企业。
最新业绩方面,8月26日晚间,伊力特披露2026年半年报,营收与净利润双双下滑,同时经营现金流持续恶化。
半年报显示,2026年上半年公司实现营业收入7.26亿元,同比下降32.13%;归属于上市公司股东的净利润8186.29万元,同比下降49.64%;归属于上市公司股东的扣除非经常性损益的净利润7275.17万元,同比下降53.12%。营收下滑主要系报告期内市场环境持续恶化,终端动销下降所致。
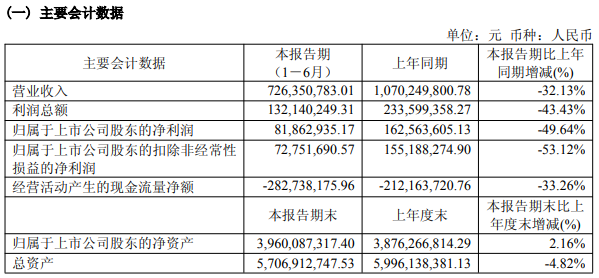 伊力特2026年半年报主要会计数据
半年报显示,报告期内伊力特销售板块呈现业绩分化、板块发展不均衡的局面。高端产品伊力王和电商板块表现较好,成为业绩重要支撑。然而,小老窖受老库存困扰,出现价盘失衡、渠道利润压缩、终端运维滞后等问题,南疆公司亦存在渠道高库存、价格策略错位情况,动销拓市情况不佳,拖累整体经营表现。报告期内,公司酒类经销商49家,较2025年末减少9家。
半年报显示,期末应收账款激增至3.23亿元,较期初的1522.13万元增长超20倍,主要系公司对部分经销商提供赊销政策以缓解渠道压力所致。
此外,公司现金流持续恶化,在此前两年经营现金流大幅流出的基础上,上半年经营活动产生的现金流量净额为-2.83亿元,同比下降33.26%。同时,货币资金为3.39亿元,较上年末的6.85亿元出现“拦腰砍”。