一、卖 100 元货,毛利 6 块 3,然后亏 18 块
2026 年 10 月 30 日,长城电工发布三季报。单三季度的数字是:
卖 100 元的货,赚 6.34 元毛利,最后亏 18.14 元。
毛利只有 2,154 万,而单季亏损 6,166 万——毛利连亏损的三分之一都不到。
这不是一个季度的异常。它是连续第四年的常态:
四年累计亏损 8.03 亿,而它的净资产只剩 6.13 亿。
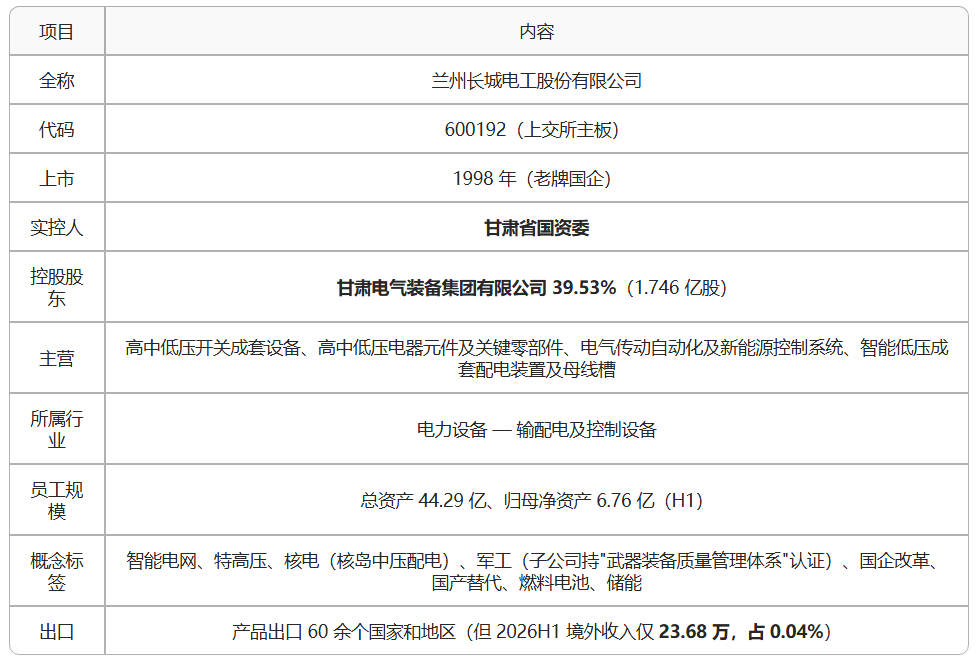
二、公司档案:甘肃国资的电工老厂
 2.1 业务结构(2026H1)
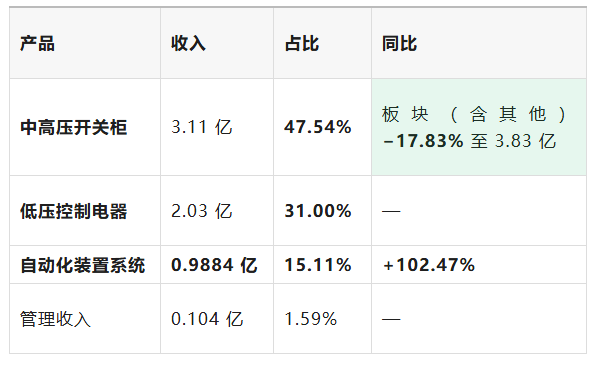
按行业:制造业 6.22 亿(95.12%)、物流贸易 0.15 亿(2.28%,?36.49%)、工程项目 0.10 亿(1.52%,?78.95%)。
按地区:国内 6.54 亿(99.96%)、国外 23.68 万(0.04%)。
"产品出口 60 余个国家"与"境外收入 23.68 万",这两个说法放在一起,说明出口只是名义上的。
三、四年亏损曲线:一年比一年深
3.1 完整序列
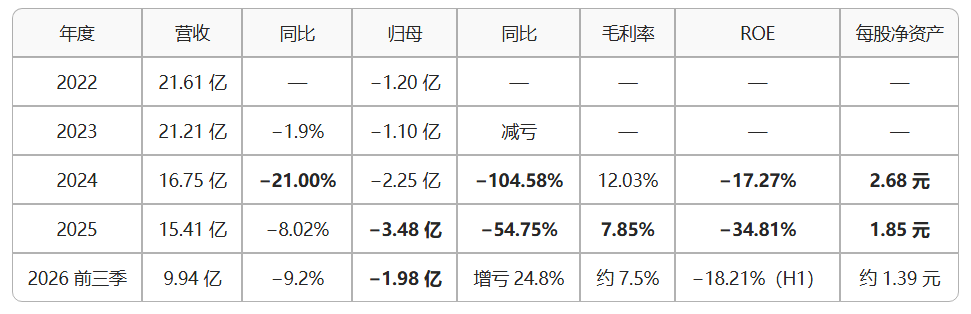
读法:
营收从 21.61 亿(2022)掉到 15.41 亿(2025),三年掉了 28.7%。
亏损从?1.20 亿扩大到?3.48 亿,三年扩大了 190%。
毛利率从 12.03%(2024)掉到 7.85%(2025),2026Q3 只有 6.34%。
ROE 从?17.27%(2024)恶化到?34.81%(2025)。
每股净资产从 2.68 元(2024)掉到 1.85 元(2025)再到 1.39 元(2026Q3)。
3.2 单季:亏损是"匀速"的
(Q1 数据由 H1 与 Q2 倒推。)
三个季度,每个季度亏 5,700—7,900 万,毛利率在 6.3%—8.7%之间。
这不是"某个季度出了意外",而是"每个季度都在以同样的速度失血"。
四、三季报拆解:毛利连费用都覆盖不了
4.1 Q3 的成本结构
毛利 2,154 万,而净亏损 6,166 万——中间差了 8,320 万。
这 8,320 万是:销售费用+管理费用+研发费用+财务费用+减值损失?其他收益。
一家毛利率 6.34%的制造企业,无论怎么控制费用,都不可能覆盖它的固定成本。
4.2 H1 的费用线索
公司在半年报中提到:
研发投入同比+9.01%至 3,850 万(在亏损扩大的情况下继续加研发)
管理费用、销售费用刚性
在毛利率 7.79%(H1)的情况下,研发费用占营收 5.9%——比毛利率低不了多少。
4.3 现金流:经营、筹资两条线都在恶化
经营现金流?1.34 亿,靠筹资+8,442 万补——这是"借钱发工资"的形态。
而筹资净额同比还减少了 1.36 亿,说明借钱也变难了。
五、业务:三条腿,只有一条在长
 5.1 自动化装置:唯一在长的腿
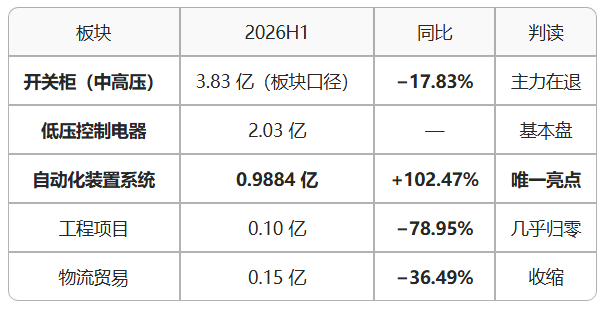
+102.47%至 0.9884 亿,在轧机电控系统等领域实现突破。
但它的体量只有 0.98 亿——占营收 15.11%。
即便它翻倍到 2 亿,也填不上开关柜(3.83 亿、?17.83%)和工程项目(?78.95%)挖的坑。
5.2 行业的残酷之处
蓝鲸新闻在半年报点评里写得很直接:
"电网投资虽保持增长,但资金重点投向特高压及主网设备,利好头部企业,中低压配网改造带来的增量碎片化且毛利薄。"
这句话解释了这家公司的处境:
它做的是中低压(开关柜、控制电器),不是特高压;
特高压和主网设备的订单,被许继、平高、思源这些头部拿走了;
中低压配网改造的增量是"碎片化"的——单笔小、分散、毛利薄;
而中低压设备行业产能过剩、价格战激烈。
在一个"增量碎片化+毛利薄+产能过剩"的市场里,一家成本结构已经僵化的老国企,很难赚到钱。
5.3 原材料
公司在半年报中提到:铜、银等原材料价格高位波动,进一步挤压利润空间。
对于一家毛利率只有 6%—8%的公司,铜价每涨 1%,就足以吃掉相当一部分毛利。
六、净资产:21 个月蒸发 48%
6.1 序列
从 2024 年末的 11.84 亿,到 2026 年 9 月末的 6.13 亿——21 个月,蒸发 48.2%。
6.2 这就是 PB 4.83 倍的来源
从 2024 年 10 月到现在,股价从 7.29 跌到 6.70(?8.1%),而 PB 从 2.72 升到 4.83(+77.6%)。
股价几乎没跌,PB 却涨了 78%——因为分母塌了。
6.3 与华发股份是同一类
本系列此前分析过华发股份(600325):PB 1.30 倍是行业最高,但那是每股净资产从 7.02 元跌到 2.14 元(?69.5%)"算"出来的。
长城电工是同一个机制的更极端版本:
规则:评估这类公司,不能看 PB 倍数,要看"还剩多少净资产、能撑几轮亏损"。
七、债务:负债率 84.47%,利息保障倍数?4.31
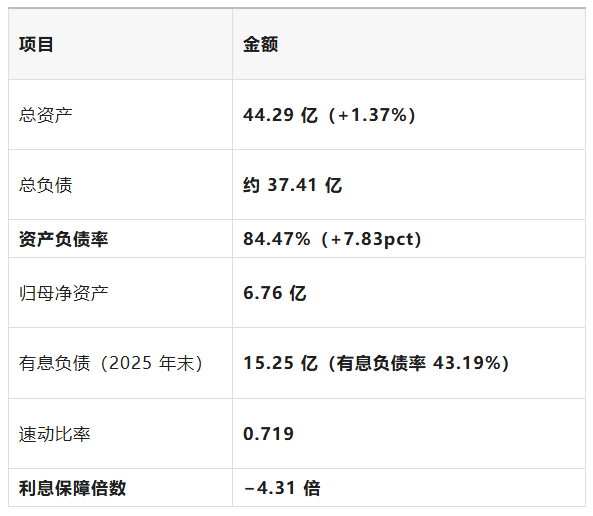
7.1 资产负债表(2026H1)
 7.2 三个信号
第一,负债率 84.47%,一年上升 7.83 个百分点。
2024 年末 74.06%→ 2025 年末 80.82% → 2026H1 84.47%。
每亏一年,负债率就上一个台阶——因为亏损在吃净资产,而负债不变。
第二,利息保障倍数?4.31 倍。这个指标的含义是:经营利润(EBIT)是负的,连利息都覆盖不了,缺口是利息的 4.31 倍。
一家连利息都赚不出来的公司,只能靠"借新还旧"和"国资信用"维持。
第三,速动比率 0.719。流动负债大于流动资产,短期偿债能力不足。
7.3 谁在给它输血
控股股东是甘肃电气装备集团(甘肃省国资委,39.53%)。
这家公司能维持 84.47%的负债率而不出问题,靠的是国资背景带来的融资能力。 半年报筹资活动现金流+8,442.79 万,就是证据。
但这同时意味着:它的"安全"不是来自经营,而是来自股东。
八、退市风险:一个必须算的账
8.1 简单算术
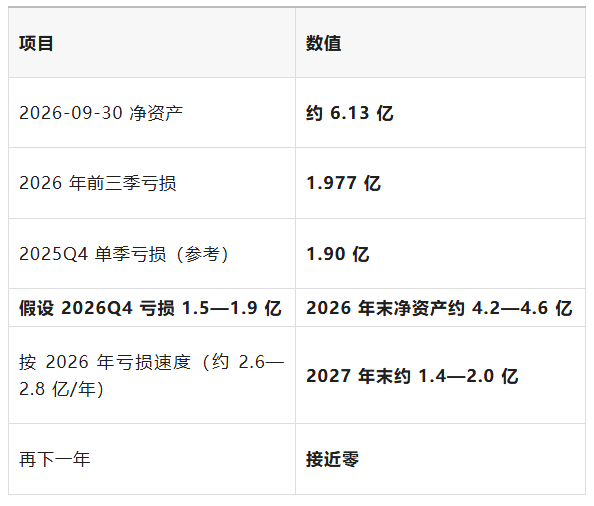
约两年,净资产会被亏完。
8.2 规则层面
按现行退市规则,"最近一个会计年度经审计的期末净资产为负值" 会触发退市风险警示(*ST)。
这家公司 2026 年末净资产还有 4 亿多,暂时安全;但如果 2027 年再亏 2.5 亿以上,2027 年末就接近临界点。
这是一个"还有两年"的问题,不是一个"马上"的问题——但它决定了这只股票的长期定价逻辑。
8.3 一个反向的可能
正因为退市风险存在,"国资保壳"的动力也最强。
甘肃电气装备集团持有 39.53%,市值 29.60 亿——如果退市,这 11.7 亿的持股市值会大幅缩水。 所以从股东利益出发,注入资产、剥离亏损业务、债务重组都是可能的选项。
这就是这只股票 4.83 倍 PB 的另一半解释:市场在为一个"甘肃国资不会让它退市"的假设付钱。
九、同行对比:唯一的亏损者,最贵的 PB
9.1 估值对照(2026-11-04)
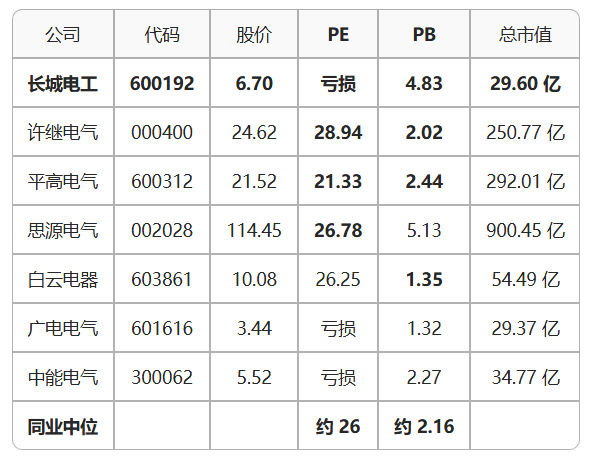
读数:
PB 4.83 是同业中位数(2.16)的 2.24 倍。
在七家里,只有三家亏损(长城、广电、中能),而长城的 PB 是三者中最高的(4.83 vs 1.32、2.27)。
唯一 PB 比它高的思源电气(5.13),PE 是正 26.78 倍——那是赚钱的行业龙头。
一句话:在"亏损组"里它最贵,在"赚钱组"里它最差。
9.2 一个必须做的对照
许继、平高都是"特高压+主网"的受益者,毛利率 20%以上,PB 只有 2.0—2.4 倍。
长城做中低压,毛利率 7.85%,PB 4.83 倍。
这个反差只有一种解释:市场不是按"电工设备公司"给它定价,而是按"甘肃国资壳+重组预期"给它定价。
十、估值:分母坍塌型高 PB
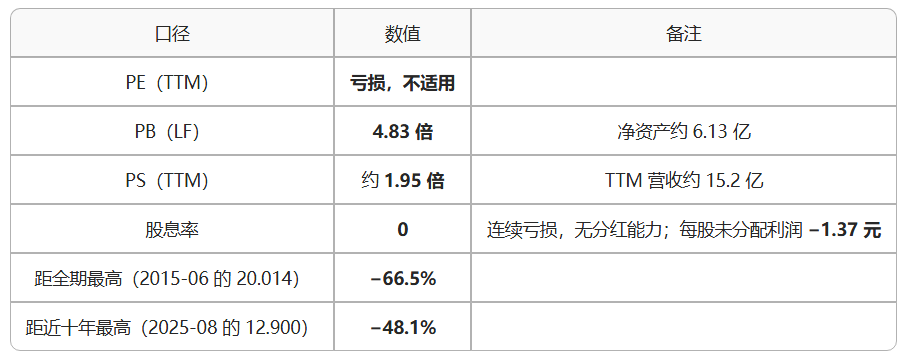 10.1 三种定价方式
方式一:按同业 PB(2.16 倍)
净资产 6.13 亿× 2.16 = 13.24 亿 →股价 3.00 元(?55.2%)
方式二:按"净资产+壳价值"
市场现在给 29.60 亿=净资产 6.13 亿+ 壳/重组预期 23.47 亿(占市值 79.3%)
方式三:按"净资产归零"的期权
如果 2028 年净资产归零,这只股票的合理价值就是"甘肃国资保壳的概率×重组后的价值"。这是一个纯粹的期权定价,无法用财务指标衡量。
10.2 一个不能忽略的细节
股东户数从 8.26 万户(2025Q2)降到 4.98 万户(2026Q2)——减少 39.7%。
而股价从 2025Q2 的 8.55 元跌到 2026Q2 的 6.60 元(?22.8%)。
户数减 40%、股价跌 23%——这是"散户离场、筹码集中"的形态。 在一个持续亏损的公司里,这个形态通常意味着"有人在为重组预期收集筹码"。
但也要注意:全流通、29.60 亿市值、前十大股东中除国资外全是自然人小股东(王方培 0.78%、北京宜中圣哲 0.59%、李文沅 0.54%…)——这是一个很容易被资金拉动的结构。
十一、股价与筹码:2025 年那波+95%
11.1 2025 年的那波行情
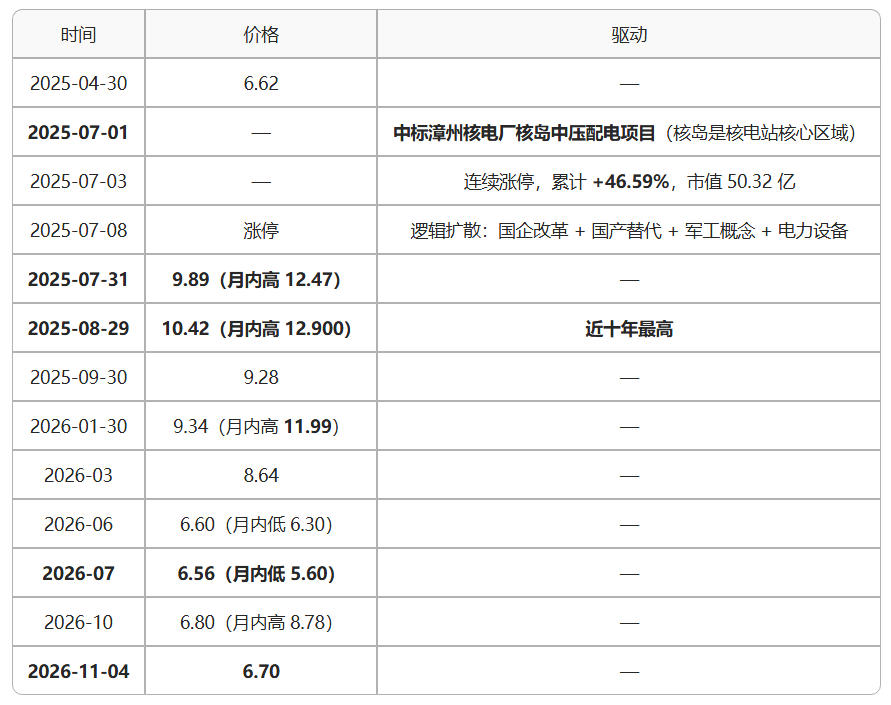
2025 年 4 月的 6.62 元→ 2025 年 8 月的 12.90 元,四个月+95%。
11.2 那波涨的是什么
四个标签,全部是"概念":
核电:中标漳州核电核岛中压配电项目——这是一个真实的订单,但金额未披露,且核岛项目回款周期 5—8 年;
军工:全资子公司持有"武器装备质量管理体系"认证——认证不等于订单;
国产替代:2024 年研发投入 8,398 万、72 项专利;
国企改革:甘肃省国资委控股。
而 2025 年的业绩是:亏损 3.48 亿(?54.75%)。
也就是说:股价在 2025 年 8 月创近十年新高的时候,公司当年的亏损正在扩大到历史最大。
11.3 一个刺眼的对照
股价从最高点跌了 48.1%,但利润并没有变得更差(甚至 2026 年前三季的亏损速度与 2025 年相当)。
这说明 2025 年那波+95%里,绝大部分是概念溢价,而不是业绩。当概念退潮,溢价就还回去了。
十二、历史上的趋势性行情
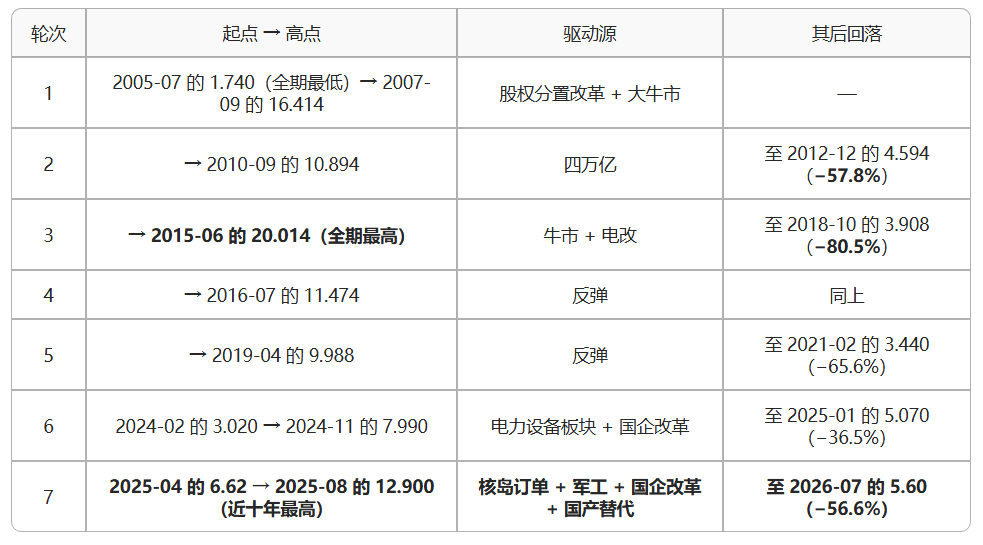
三条规律:
高点在下移:20.014(2015)→ 11.474(2016)→ 9.988(2019)→ 7.990(2024)→ 12.900(2025,唯一一次突破前高)。
每次回落都在 36%—80%之间。
最关键:前六轮行情之后,利润表从未出现过向上拐点。归母从 2022 年的?1.20 亿一路亏到 2025 年的?3.48 亿,四年里没有一年赚钱。
2025 年那轮(+95%)是唯一一次突破前高的行情,而它对应的业绩是"历史最大亏损"。
十三、跟踪指标、情景与结论
13.1 只需盯的四个数字
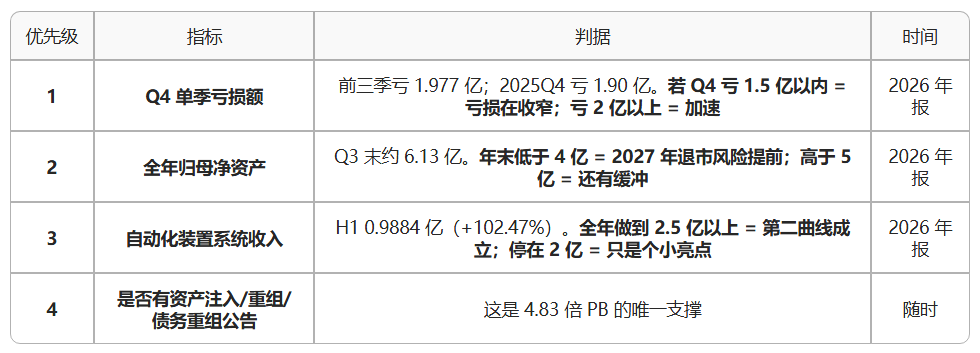
补充跟踪:毛利率能否回到 10%以上;铜、银价格;负债率(84.47%);利息保障倍数(?4.31);经营现金流(H1 ?1.34 亿);甘肃电气装备集团是否有资本运作。
13.2 三档情景
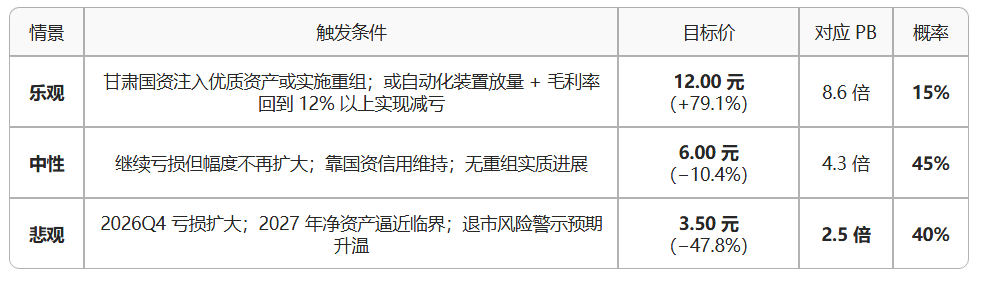
概率加权:12.00×0.15 + 6.00×0.45 + 3.50×0.40 = 1.80 + 2.70 + 1.40 = 5.90 元(?11.9%)
上行+79.1%/下行?47.8%。
13.3 一个必须说清的定价性质
这不是一只"用财务指标能定价"的股票。
它连续四年亏损,PE 无意义;
它的 PB 4.83 倍是"分母坍塌"算出来的,不是市场溢价;
它现在的 29.60 亿市值里,净资产只占 6.13 亿(20.7%),剩下 23.47 亿(79.3%)是"甘肃国资不会让它退市"这个假设的价格。
所以它的涨跌,不取决于毛利率能不能回到 10%,而取决于"重组这件事会不会发生"。
这是一个事件驱动型的定价,而不是基本面型的定价。 用基本面去判断它"贵不贵",会得出"应该跌 55%"的结论(按同业 PB 2.16 倍);用事件去判断它"值不值",结论取决于你对甘肃国资意愿的判断。
两种判断都对,但它们不是同一件事。
13.4 ?/?结论清单
?可以确认的正面事实
控股股东是甘肃省国资委(甘肃电气装备集团 39.53%),有信用背书,84.47%的负债率仍能运转。
自动化装置系统+102.47%至 0.9884 亿,在轧机电控系统等领域实现突破——唯一在增长的板块。
有真实的技术资质:中标漳州核电厂核岛中压配电项目;子公司持"武器装备质量管理体系"认证;2024 年研发投入 8,398 万、72 项专利。
2025 年拿到多个千万级项目(半年报提及)。
行业有政策支撑:电网投资保持增长、"大规模设备更新"、中低压配网改造。
筹码在集中:户数 8.26 万→ 4.98 万(?39.7%)。
全流通、29.60 亿小市值,容易被资金拉动。
?需要警惕的事实
连续四年亏损:?1.20 亿→?1.10 亿→?2.25 亿→?3.48 亿;2026 前三季再亏 1.977 亿(增亏 24.8%)。
2026Q3 毛利率仅 6.34%,毛利 2,154 万,净亏损 6,166 万——毛利连亏损的三分之一都不到。
净资产 21 个月蒸发 48.2%:11.84 亿→ 6.76 亿→约 6.13 亿;每股 2.68 → 1.39 元。
PB 4.83 倍是同业中位(2.16)的 2.24 倍,且在"亏损组"里最贵。
负债率 84.47%(一年上升 7.83pct)、有息负债 15.25 亿、速动比率 0.719。
利息保障倍数?4.31 倍——经营利润连利息都覆盖不了。
经营现金流?1.34 亿(H1),靠筹资+8,442 万补。
约两年净资产会被亏完,2027 年末接近退市风险警示的临界点。
每股未分配利润?1.37 元,无分红能力,股息率 0。
10、主力板块在退:开关柜?17.83%、工程项目?78.95%、物流贸易?36.49%。
11、境外收入仅 23.68 万(0.04%),与"出口 60 余国"的说法严重不符。
12、2025 年 8 月股价创近十年新高(12.90)时,当年亏损正在扩大到历史最大(?3.48 亿)。
13、行业结构不利:电网投资向特高压/主网倾斜,中低压配网增量碎片化、毛利薄、产能过剩、价格战。
14、29.60 亿市值里 79.3%是"保壳/重组预期"的钱,不是资产。13.5 一句话结论
这不是一家"经营暂时困难"的公司,而是一家"净资产正在被亏损吃掉"的公司。
四年亏了 8.03 亿,净资产从 11.84 亿掉到 6.13 亿,毛利率从 12.03%掉到 6.34%。它现在的每一块钱收入,都只带来 6 分钱的毛利——而每 100 元收入要亏 18 元。
它现在的价格,也不反映它的经营:29.60 亿市值里,净资产只占 6.13 亿(20.7%),剩下的 23.47 亿(79.3%)是"甘肃国资不会让它退市"这个假设的价格。
这个假设可能是对的——甘肃电气装备集团持有 39.53%,退市对它没有好处。
但投资者需要清楚:买这只股票,买的不是电工设备,是一个关于甘肃省国资委行为的判断。
而 2025 年那波+95%(从 6.62 到 12.90)已经演示过一次:概念可以把它推上近十年新高,业绩可以把它拉回原点。
免责声明:本报告基于公开信息整理与分析,所引用的财务数据、行情数据与公告内容均来自公开渠道,不保证其完整性与准确性。报告中的情景分析与价格推演为基于假设的推演结果,不构成任何投资建议或买卖依据。涉及退市风险的表述为规则推演,不构成对未来的预测。市场有风险,决策需独立判断。