来源 :山西证券研究所2026-09-02
事件描述
公司26年H1业绩高增,收入19.14亿元,同比+18.10%;归母净利润2.44亿元,同比+50.98%;扣非归母净利润2.03亿元,同比+25.52%。Q2收入8.98亿元,同比+8.58%;归母净利润1.00亿元,同比+65.90%;扣非归母净利润0.63亿元,同比+3.15%。
事件点评
收入结构继续升级,线上渠道贡献增速。H1味精等氨基酸调味品、复合调味品、液态调味品收入分别同比+8.78%、+19.48%、+82.64%。液态调味品收入同比增长82.64%,收入占比由3.69%提升至5.75%,提升2.06个百分点;其毛利率达到40.17%,同比提升6.40个百分点,是较明确的高毛利增量。复合调味品收入同比增长19.48%,快于氨基酸调味品的8.78%;氨基酸调味品收入占比由66.95%降至62.11%,公司对传统味精单一品类的依赖有所下降。
毛利率改善,合理管控销售费用。2026H1综合毛利率29.46%,同比提升1.27个百分点;单Q2毛利率27.22%,同比提升1.42个百分点。分产品看,H1氨基酸调味品、液态调味品、算力服务毛利率分别提升3.43、6.40、8.82个百分点,复合调味品与面粉业务毛利率有所回落。H1销售费用率7.46%,同比下降0.55个百分点,公司注重提升费效比。
线上维持高增,AI算力订单持续落地。2026H1线上销售收入2.78亿元,同比+58.40%,公司将重心持续投入兴趣电商、综合电商、社区团购等,吸引年轻消费群体;线下销售收入16.15亿元,同比+12.23%。线上渠道Q2仍+28.26%,线下进行经销商大区管理和激励,Q2同比+4.58%。期末经销商3,121家,H1新增311家、退出273家、净增38家。AI科技方面;公司披露2026年8月算力采购合同8.96亿元,后续继续跟踪订单交付与现金回收情况。
投资建议
预计公司2026-2028年EPS分别为0.23\0.31\0.43,对应公司8月31日收盘价11.57元,2026-2028年PE分别为50.0\36.9\27.2,公司调味品主业正由传统味精向复合调味品、液态调味品等多品类延伸,线上渠道占比持续提升,产品及渠道结构优化有望支撑收入稳健增长。同时,公司AI科技业务已形成一定算力资产和订单储备,上半年也取得领先ABF膜公司纽菲斯46%股权。随着新增算力订单逐步交付,算力业务有望在下半年至2027年贡献盈利增量。首次覆盖,目前估值包含科技板块的溢价,考虑到调味品品类扩张、线上渠道增长、盈利能力改善以及算力订单兑现带来的业绩弹性,公司未来三年利润仍有望保持较快增长,我们给予“买入-A”评级。
风险提示
味精主力品和线下渠道增长不及预期;
新品推广及线上投放转化不及预期;
算力订单交付、续约、收入确认和回款不及预期;
存货、固定资产及对外投资减值风险;
消费市场不景气,消费恢复不及预期。
财务数据与估值
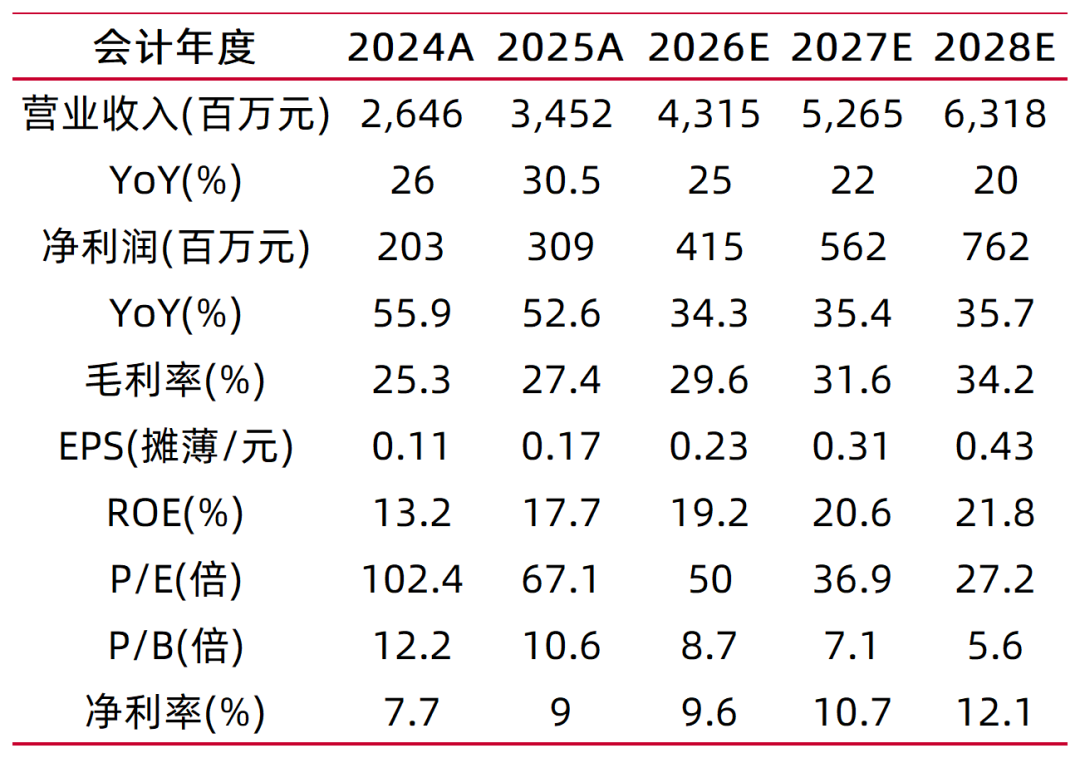
资料来源:常闻,山西证券研究所
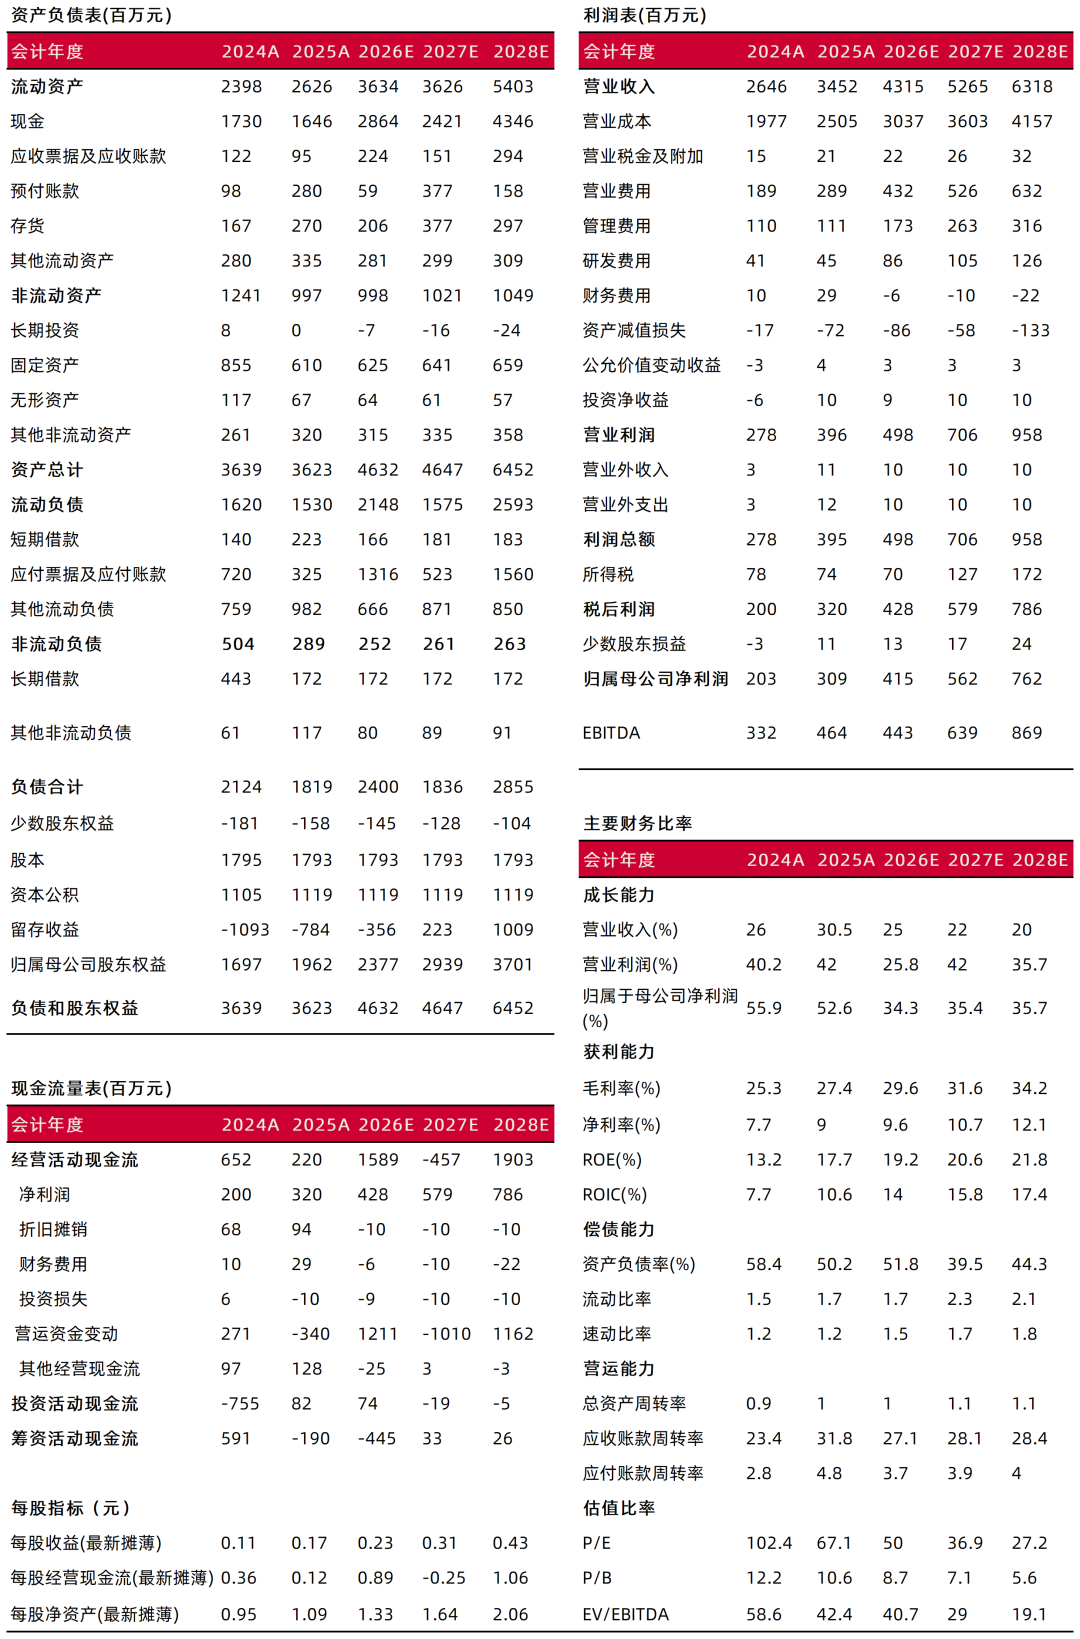
财务报表预测和估值数据汇总