来源 :朝阳永续2026-09-20
生益科技(600183.SH)
生益科技第三季度业绩预期怎么样?
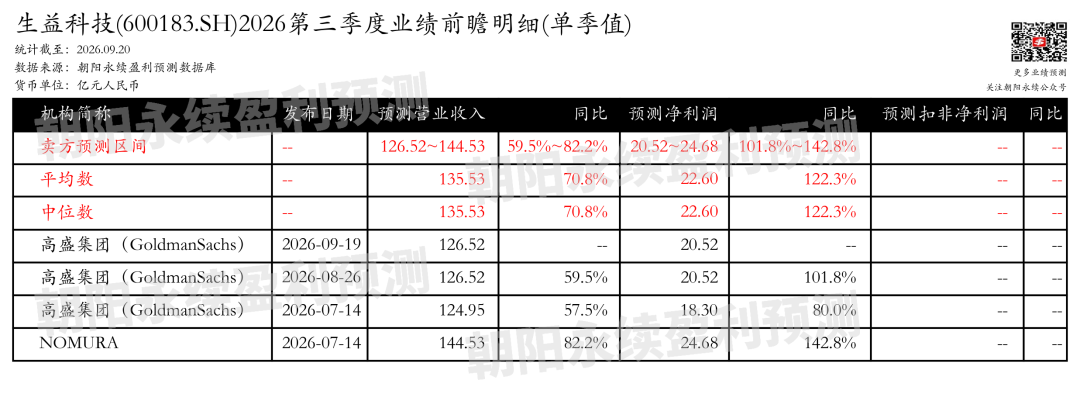
截至2026年09月20日,根据朝阳永续季度业绩前瞻数据:
预测营业收入126.52~144.53亿元,同比增长59.5%~82.2%
预测净利润20.52~24.68亿元,同比增长101.8%~142.8%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
生益科技最新卖方观点
高盛集团认为:生益科技作为AI CCL(人工智能覆铜板)领域的核心厂商,受益于全球AI服务器需求攀升、AI CCL规格升级及产能扩张,预计未来几年市场份额将持续提升。公司订单饱满,泰国CCL工厂预计于2026年9月投产,中国新增产能将于2027年释放,推动AI CCL出货量增长。预计2026年第三季度营收同比增长59%、环比增长16%至人民币130亿元,毛利率维持30%以上高位。2026-2030年净利润复合增长率可达33%,主要驱动力包括AI CCL价格上涨、高端产品(M9及以上)渗透率提升以及下一代机架式AI服务器量产。分业务来说:
1) AI CCL业务:生益科技凭借强大的研发和量产能力,在全球AI CCL市场中持续获得份额,订单保持饱满,产品结构向高速高端规格升级,M9及以上产品渗透率提升。
2)产能扩张:泰国CCL工厂预计2026年9月投产,中国新增产能预计2027年落地,为AI CCL出货增长提供支撑。
3)高端产品升级:随着机架级AI服务器向更高速度升级,带动高附加值CCL产品需求,公司产品均价及盈利能力有望进一步提升。
银河证券认为:生益科技2026年上半年实现营收190.26亿元,同比增长50.05%,归母净利润32.87亿元,同比增长130.42%。业绩高增长主要得益于覆铜板销量及产品结构持续优化,以及印制线路板销量和高附加值产品占比提升。公司紧抓AI算力需求爆发式增长机遇,巩固与头部AI服务器、数据中心及算力芯片客户深度协作,智能驾驶与存储类市场也取得显著进展,高端产品占比提升,经营质效稳步增强。同时,面对上游原材料涨价,公司基于市场供需状况调整产品价格策略,平衡成本压力与客户关系。
#业绩前瞻?#季度业绩前瞻
数据来源与声明
本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。
更多公司盈利预测、业绩前瞻,欢迎使用AI小二
网页端:ai.go-goal.com
App端:点击左下角?“阅读原文”