来源 :ZAKER2026-11-01
中国巨石是全球大型玻璃纤维及制品制造商,核心盈利逻辑不是稳定线性增长,而是典型的"销量/产能×产品价格×产品结构?能源及原料成本?固定成本摊销"。玻纤行业资本密集、供给调整有时滞,因此盈利对供需与价格变化高度敏感;但电子布、风电、汽车轻量化、高性能材料等高端需求又提供结构性增长机会。
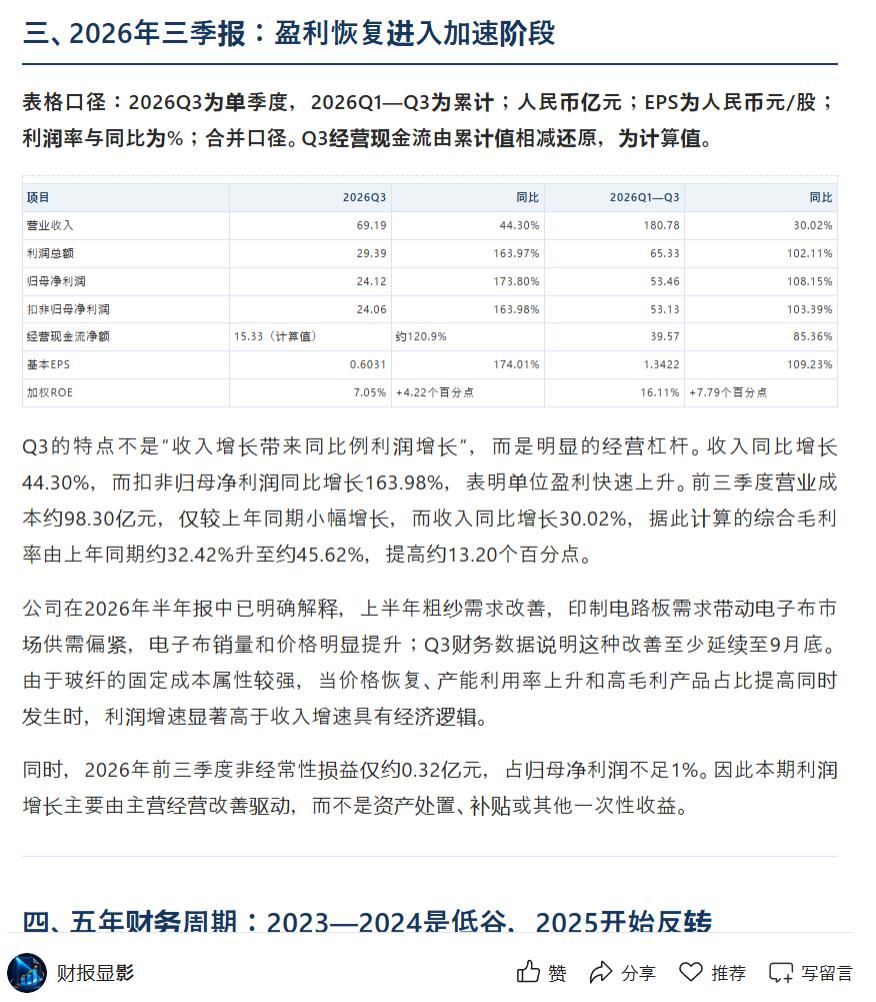
2021 — 2022 年公司处于行业高景气与高盈利区间,2023 年供需失衡、产品价格明显下行,收入、利润和现金流同步进入低谷;2024 年销量和经营现金流先行修复,但价格仍低、综合毛利率继续承压;2025 年价格、销量和产品结构同时改善,盈利重新上行;2026 年前三季度恢复进一步加速,尤其 Q3 单季度收入同比增长 44.30%,归母净利润同比增长 173.80%。这是一轮已经进入财务报表的景气改善,而不是单纯依赖管理层规划。
最重要的积极证据有四点。第一,2026 年前三季度营业收入 180.78 亿元,同比增长 30.02%;归母净利润 53.46 亿元,同比增长 108.15%;扣非归母净利润 53.13 亿元,同比增长 103.39%。第二,按营业收入与营业成本计算,2026 年前三季度综合毛利率约 45.62%,较上年同期约 32.42%大幅提高,说明盈利弹性主要来自主业利润率扩张。第三,前三季度非经常性损益仅约 0.32 亿元,扣非利润与归母净利润几乎一致,利润质量明显好于 2022 年。第四,Q3 单季度收入 69.19 亿元、归母净利润 24.12 亿元,较 Q2 继续加速,说明截至 2026 年 9 月底行业改善仍在延续。
但这不是"无风险的高增长"。2026 年 9 月底应收账款 31.82 亿元,较 2025 年末 18.91 亿元增长约 68%,明显快于前三季度收入增速;同期购建长期资产现金支出 31.33 亿元,已超过 2025 全年 13.68 亿元一倍以上,自由现金流仅约 8.24 亿元。换言之,利润表正在快速改善,但现金流和资本开支已经进入下一轮扩张阶段,需要验证利润能否持续转化为现金、扩产能否获得足够资本回报。
本报告的研究动作倾向为:继续研究、等待高景气盈利的持续性和资本回报进一步验证,不把当前高利润率直接视为永久正常化水平。 最值得跟踪的指标是电子布与粗纱价格、Q4 及 2027 年销量、综合毛利率、应收账款增速、经营现金流/净利润转换率、资本开支与新增产能利用率。