一、估值与资产结构:剥离账面现金后的分部观察
联美控股的市场关注度很低,目前账面近乎是全现金状态,大股东持股比例高达70%。过去市场长期简单把联美控股贴上供热企业标签,持续低估值折价,目前市值不足110亿元,估值0.99PB。根据2026半年报,公司账面货币资金57.72亿元,几乎无刚性有息负债,安全垫十分厚实。如果先把这笔账面现金从总市值中剥离:116 ? 57.72 = 58.28亿元,相当于投资者仅用58亿的对价,就拿下公司全部经营性资产包,里面包含控股75%的兆讯传媒(上市公司,市值近40亿)、合计历史投入20多亿的前沿科技股权投资组合,以及核心的清洁供热主业。
这20多亿科技股权是市场普遍忽视的隐形期权:全资子公司出资认购的北京国香商恒股权投资基金,由商汤国香资本管理,持仓覆盖企业级存储芯片龙头大普微电子(大普微,已经登陆创业板,阶段性高点较IPO发行价最高涨超16倍,目前股价有所回撤,对比基金早期入股本轮成本已经实现数倍增值)、众擎机器人,还布局钛虎机器人、鹿明机器人等多家优质人形、通用机器人企业,覆盖本体、零部件等多个环节;中城典实基金重点布局本源量子,国内量子计算龙头,已进入科创板IPO辅导。除此之外,公司还有多笔重磅直投:1亿元投资摩尔线程(国产GPU,已科创板上市,当前这笔股权对应市值约5~6亿元);1亿元投资阶跃星辰(国内一线大模型企业,计划年底港股上市);2亿元布局锡产微芯,国内功率半导体头部企业,正在冲刺科创板。整套布局横跨功率半导体、GPU算力、大模型、存储芯片、人形机器人、量子计算,全部是新质生产力核心赛道。
供热主业是公司稳定的现金流底盘,拥有区域特许经营壁垒,依靠长协锁煤(大股东主业是煤矿,自己有矿山,估计也不缺钱)、稳态下每年归母净利润中枢6亿元,经营性现金流稳定在7~8亿元,维持性资本开支紧几千万元,折旧完成后近乎可长期使用30年(类似水电站的大坝)。同时公司自研智慧供热AI调度平台,几万支管网传感器,依靠AI智能体做负荷预测、管网调控,还有冷热电三联供、工业蒸汽、储能氢能等综合能源业务。当前市场打包给估值的时候,基本没有给这一整套一级股权资产定价,兆讯传媒、一众硬科技投资近乎是附赠资产,供热主业估值也被明显压在低位。
二、管理层全面更替,战略转向AI科技,自有投资资产形成产业协同底座
过去一年,联美控股体系内迎来一轮大范围高管迭代,联美控股本部、控股子公司兆讯传媒同步更换总经理、财务总监、董事,人员调整覆盖面广,释放出极强的战略转向信号,可能是即将进行产业转型的先兆。
其中兆讯传媒新增董事邹秋平,过往任职于远景集团,具备深厚的新能源、数字化产业积淀;兆讯新任总经理陈志峰,曾担任快手营销副总裁,深耕短视频流量、AIGC商业化、数字广告销售;联美控股本部新任总裁李梁健,来自三一重工,拥有海外能源产业运营与实业落地经验。这套全新的管理层班子,背景不再局限于传统供热、传统广告行业,而是集中在工业能源数字化、AI商业化、高端制造、新能源产业方向。
结合公司前期已经布局的算力、大模型、存储芯片、人形机器人、量子计算等一揽子硬科技投资资产,推测公司正在以产业投研方式进行转型初期的探索,有意推动整体向AI科技方向转型,前期多年投入的股权资产可能不仅是单纯财务投资。一边是兆讯传媒依托跃然AI平台,从传统高铁广告媒介转向AI内容生产、AI营销商业化;另一边,联美自有智慧供热场景,能够提供工业能源侧的B端AI落地试验场。前期布局的阶跃星辰(Step)等数个大模型项目、摩尔线程GPU、大普微存储,恰好可以为AI广告、智慧能源调度提供算力、模型、存储基础设施支撑,投资资产和自身主业转型方向高度重合,财务投资慢慢向产业投资演化,形成“算力底座+大模型+AI应用场景(传媒营销+智慧能源)”的完整闭环,笔者根据公司招聘信息及动态推测可能要进军算力产业链及潜在布局算力租赁的可能(或者是制冷?液冷?公司也具备热泵方面的技术)。如果这套转型路径能够跑通,公司的估值逻辑将会跳出传统公用事业框架,迎来估值体系重塑的机会。
三、破净+高分红筑牢底线,明年科技资产密集兑现,AI转型打开空间
拆开看,公司目前的下行风险已经被封死在一个相当窄的区间里,而上行弹性却远未被定价。
(一)已经跌破净资产:公司什么都不干,一年也能挣回六七个亿
先看最硬的一条底线——股价已经跌破净资产。根据2026年半年报,公司归属于上市公司股东的净资产为116.11亿元,每股净资产5.13元;而截至2026年10月27日,公司市净率已降至约0.99倍,总市值仅在118~121亿元一线波动。也就是说,市场现在给这家公司的定价,已经低于它账面上实实在在的所有者权益。这里面还包括57.72亿元的货币资金——一家账上趴着近60亿现金、几乎无刚性有息负债的公司,被市场按“低于账面净资产”的价格甩卖,本身就说明定价已经计入了相当悲观的预期。
更重要的是,这是一家“什么都不干也能挣钱”的公司。供热主业拥有区域特许经营壁垒,不受地产周期以外的需求冲击,稳态下每年归母净利润中枢在6亿元,经营性现金流稳定在7~8亿元。回看历史业绩:2023年归母净利润8.59亿元、2024年6.59亿元、2025年6.86亿元,连续三年稳定在“六七个亿”的量级。2026年上半年受地产周期拖累(工程及接网收入减少)以及兆讯传媒和二级股票亏损影响,归母净利润回落至3.34亿元、扣非归母净利润4.01亿元,但供热这块底盘的现金流属性并未改变。用116亿元市值去买一个每年稳定产出6亿元左右净利润、账上还有近60亿现金的资产包,静态股息与盈利回报已经很有吸引力。
(二)过去十年平均分红率约47%,近五年分红加回购已超26亿元
第二层安全垫,是极其稳定的现金分红。公司自2017年起恢复并连续实施现金分红,把2017—2025年这9个完整年度的现金分红率(当年现金分红总额÷当年归母净利润)逐一统计出来,可以看得非常清楚:
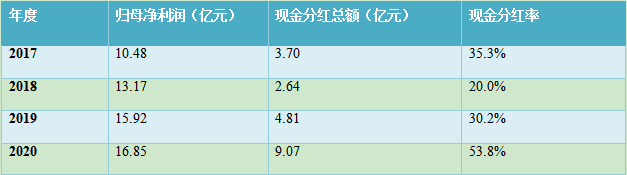
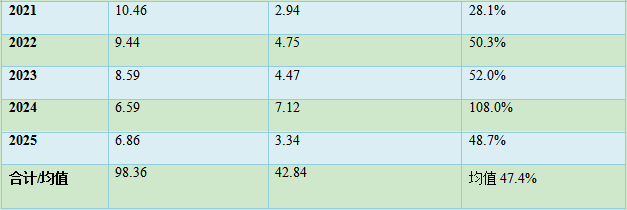
注:2020年公司口径披露分红占归母净利润比例为54.30%;2024年因叠加中期特别分红,全年现金分红总额7.12亿元、分红率达108.0%,若再计入1.94亿元股份回购,股东回报总额占净利润比例达137.6%,股息率超过5%。
从表里看,2020—2025年这6年的平均分红率进一步升至约56.8%,公司已连续多年把50%以上乃至100%以上的利润分给股东。再把回购算进来,回报力度更大。2021—2025年五个年度,公司累计现金分红约22.62亿元(2.94+4.75+4.47+7.12+3.34);同期股份回购方面,2025年度回购注销2.50亿元,2026年7—10月又完成一轮1.01亿元回购,2021年10月至2026年10月的近五年累计回购金额达3.41亿元。分红加回购合计,近五年回馈股东的总额已经达到26亿元量级,公司上市以来累计派现总额已达43.78亿元。即便股价一直不涨,仅靠分红与回购,投资者的现金回流也相当可观。
(三)明年投资资产密集上市,有希望增厚十几个亿
科技股权的集中兑现可能是明年的一个重要催化。公司的股权投资规模已超23亿元,覆盖半导体、人工智能、量子计算、可控核聚变与人形机器人,核心标的目前正处在IPO密集推进期:
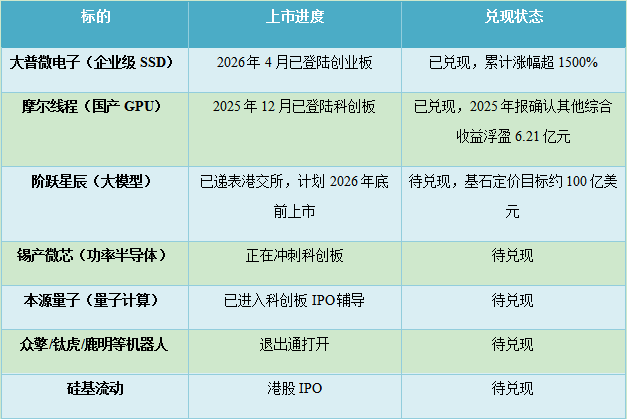
其中摩尔线程一项,公司2025年年报就已确认6.21亿元的其他综合收益浮盈,是1亿元投资本金的数倍;大普微上市后较IPO发行价一度涨超16倍,基金早期入股成本远低于发行价。如果阶跃星辰、锡产微芯、本源量子以及一众机器人标的在明年集中进入上市或退出通道,参照摩尔线程、大普微已经跑出来的兑现幅度,这批资产整体重估后为公司带来的公允价值增厚,有望达到十个亿的量级。
(四)AI转型一旦跑通,打开上行空间
第三重、也是弹性最大的一层,来自第二段提到的那套全新高管班子。管理层集体换成数字化、AI商业化、海外能源背景,本身就是最明确的转型信号。一旦“算力底座(摩尔线程)+大模型(阶跃星辰)+AI应用场景(兆讯传媒AI营销、联美智慧供热、综合能源大数据)”这套闭环跑通,公司潜在并购标的更加明晰,公司的估值锚将从“公用事业PE”切换到“AI+传媒+能源科技”的复合估值,重估幅度往往是数量级的。做一个分部情景测算(以当前约116亿元市值为基准,各口径均为假设):
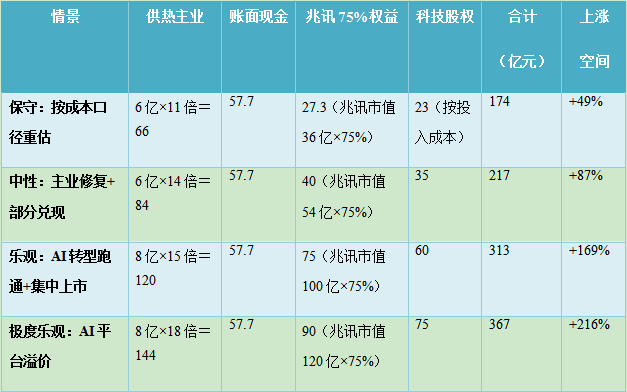
可以看到:仅按最保守的“账面现金+成本法股权+当前兆讯市值”口径,重估后的价值也有174亿元,较当前116亿元市值有近50%的空间,这部分几乎不依赖任何转型假设,只需要市场停止“打折甩卖”;而如果AI转型真正跑通,叠加科技资产在明年集中上市兑现,合计价值有望走到310~370亿元区间,对应当前市值的上涨空间在1.6~2.1倍;若再叠加AI平台型公司的估值溢价与供热主业利润中枢上修,向更高以上空间去靠拢,并非没有路径。
跌破净资产、每年六七个亿的稳态利润、近十年接近50%的平均分红率,共同封死了下行空间;明年科技资产的密集上市,提供了十亿级别的中期催化;而管理层换血后的AI转型,则决定了上限有多高。下行有限、上行有空间,赔率结构优秀。
(五)联美集团官网新闻披露,26年以来,还在加大AI产业布局
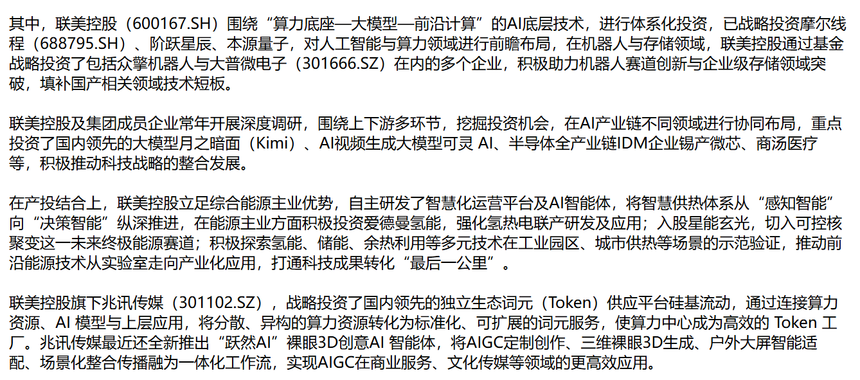
根据集团官网新闻,公司今年来新近加大了投资力度,除了上文披露的,继续投资了如月之暗面(Kimi)、可灵(视频大模型)等系列头部的AI项目,预计2027年这些项目都会进入收获期。