来源 :东吴汽车黄细里团队2026-09-01
投资要点
公告要点:
26Q2 收入 178.89 亿元,同比+14.9%,环比+13.4%;归母净利润 4.04 亿元,同比+18.4%,环比-19.4%;扣非归母净利润 3.74 亿元,同比+16.2%,环比-7.0%。2026H1 收入 336.68 亿元,同比+10.9%;归母净利润 9.05 亿元,同比+16.5%;扣非归母净利润 7.77 亿元,同比+41%。
公司毛利率同比上升,费用率整体控制良好。
26Q2 毛利率 10.8%,同环比+1.1/-0.1pct;26H1 公司毛利率 10.8%,同比+0.5pct,毛利率整体保持稳定。公司 26Q2 期间费用率 9.1%,同环比 0.2pct/-0.1pct,其中销管研财费用率为 3.8%/2.2%/2.6%/0.5%,同比+0.3/-0.2/-0.5/+0.5pct,环比+0.2/-0.4/+0.0/+0.1pct。其中财务费用同环比增加主要系汇兑损失 1.19亿元,去年同期汇兑收益 0.414 亿元。
商用车板块中公司中重卡业务销量增速较快,新能源业务持续发展。
26H1 公司实现销量 36.04 万辆,同比+10.1%,市占率 15.7%、同比+0.3pct,跑赢行业(商用车行业+8.3%)。(1)中重卡 10.06 万辆、同比+39.3%(其中重卡 9.00 万辆,同比+35.3%),市占率 13.7%、同比+1.6pct,重卡增速较快主要系 26H1 中国重卡行业出口持续增长叠加公司全面推动 A6 自主模块、NG 大动力等系列新产品推广。(2)轻卡(含微卡)23.49 万辆、同比+2.4%,市占率 18.3%、同比+0.1pct,为国内传统能源
与新能源双第一;(3)大中客 0.27 万辆、同比+17.4%,轻客 1.89 万辆,市占率 8.4%、同比-3.4pct,轻客市占率下降主要系中 VAN 市场竞争加剧、竞品低价挤压、大 VAN 细分市场产品响应滞后影响所致。(4)新能源 5.91 万辆,同比+17.9%,市占率 10.8%,同比-1.7pct,主要系公司产品结构调整导致。
公司发动机业务保持稳定增长。
26H1 公司销售发动机 157,803 台,同比增长 17.9%。其中福田康明斯销量 93,721 台,同比增长 3%;福田发动机销量 64,082 台,同比增长 49.6%。
盈利预测与投资评级:
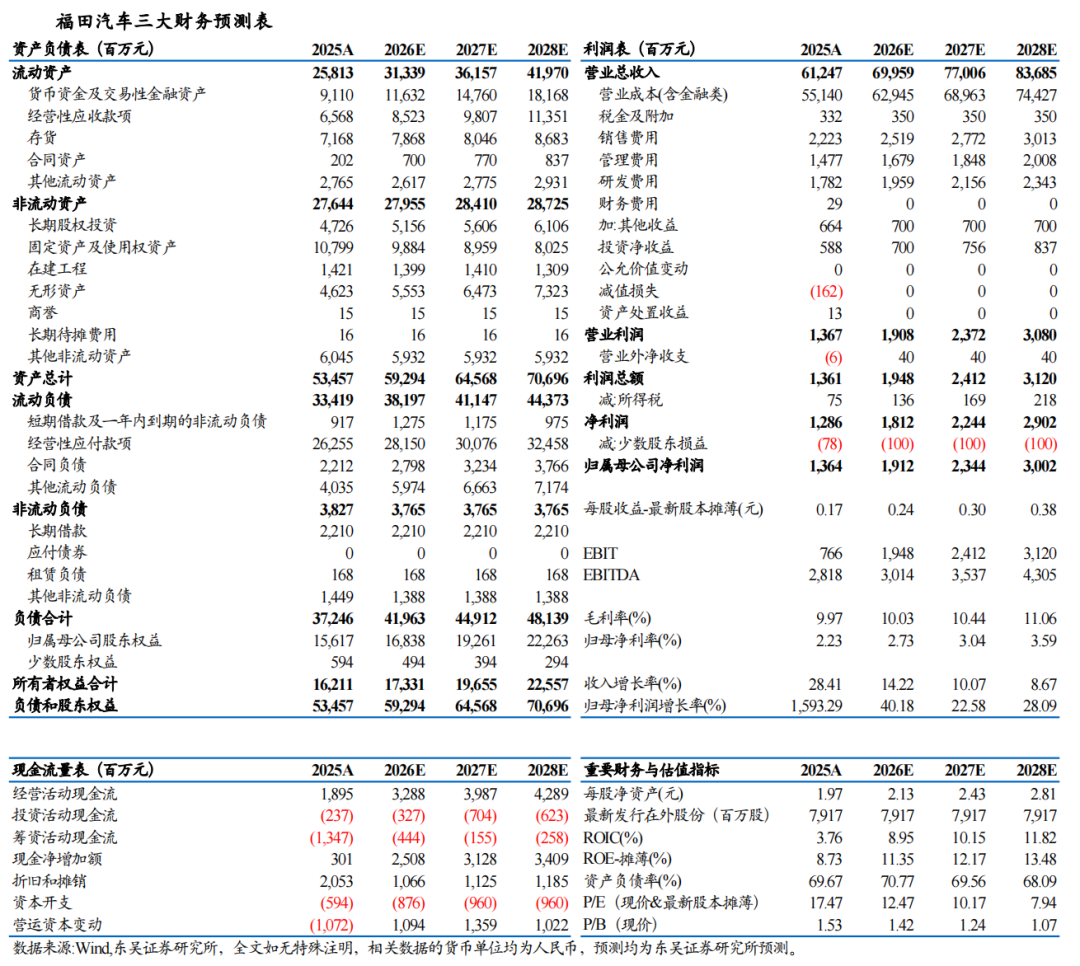
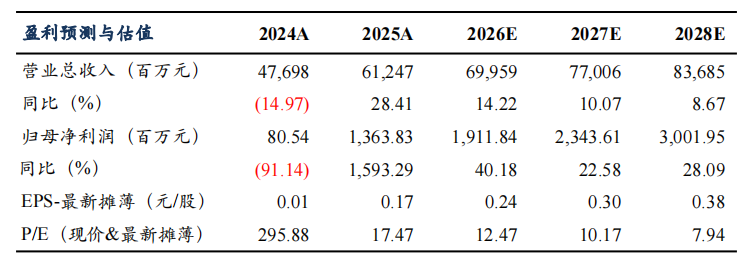
考虑商用车市场竞争加剧叠加新能源占比提升拖累毛利率,我们下修公司 2026/2027/2028 归母净利润预期至19.12/23.44/30.02 亿元(原为 20.29/25.70/32.97 亿元),对应 PE 为 12/10/8倍。由于公司轻卡龙头地位维持不变且重卡出口业务持续发展,我们仍维持“买入”评级。
风险提示:
海外市场需求低于预期;国内新能源商用车价格战加剧;汇率波动风险;海外市场政策变化风险。