来源 :泰度煤炭2026-10-27
【国联民生能源】
2026年10月27日
总览
投资评级:谨慎推荐
维持评级
一、事件概述
2026年10月26日,公司发布2026年三季报。2026年前三季度,公司实现营业收入73.8亿元,同比增长25.39%,实现归母净利润1.44亿元,同比增长1268.84%,实现扣非后归母净利润1.97亿元,同比增长190.13%。
二、分析与判断
? 26Q3业绩环比下滑,资产减值损失影响业绩释放。
26Q3公司实现归母净利润0.61亿元,同比实现扭亏为盈,环比下降45%。实现扣非后归母净利润1.02亿元,同比实现扭亏为盈,环比下降16.4%。据公告,公司对煤化工公司、部分井巷工程和房屋、部分设备、器具类资产提取资产减值准备,影响利润总额1.59亿元。受减值影响,26Q3业绩环比下滑。
?26Q3煤炭销量下滑,价格抬升致毛利率大幅改善。
1)26Q1~3:公司实现煤炭产销量1001.07/956.38万吨,同比-12.3%/+5.88%;吨煤售价650.4元/吨,同比+33.9%;吨煤销售成本391.9元/吨,同比+16.6%;吨煤毛利258.5元/吨,同比+72.75%;煤炭业务毛利率39.7%,同比+8.94pct。2)26Q3:公司实现煤炭产销量308.4/284.2万吨,同比-19.7%/-4.9%,环比-8.5%/-11.9%;吨煤售价852.3元/吨,同比+75.6%,环比+42.9%;吨煤销售成本441元/吨,同比+32.5%,环比+20.2%;吨煤毛利411.3元/吨,同比+169.5%,环比+79.1%;煤炭业务毛利率48.3%,同比+16.8pct,环比+9.8pct。
? 26Q3尿素成本抬升,毛利大幅压缩。
1)26Q1~3:公司实现尿素产销量49.5/48.95万吨,同比-4.66%/-8.08%;综合售价1739.8元/吨,同比+6.87%;单位销售成本1503.25元/吨,同比+0.91%;单位毛利236.5元/吨,同比+71.03%;尿素毛利率13.6%,同比+5.1pct。2)26Q3:公司实现尿素产销量10.5/10.81万吨,同比-7.3%/-21.9%,环比-38%/-27.9%;综合售价1723.5元/吨,同比-0.6%,环比-2.7%;单位销售成本1698元/吨,同比+15.9%,环比+14.3%;单位毛利25.3元/吨,同比下降90.6%,环比下降91.1%;尿素毛利率1.5%,同比-14.1pct,环比-14.7pct。
三、投资建议
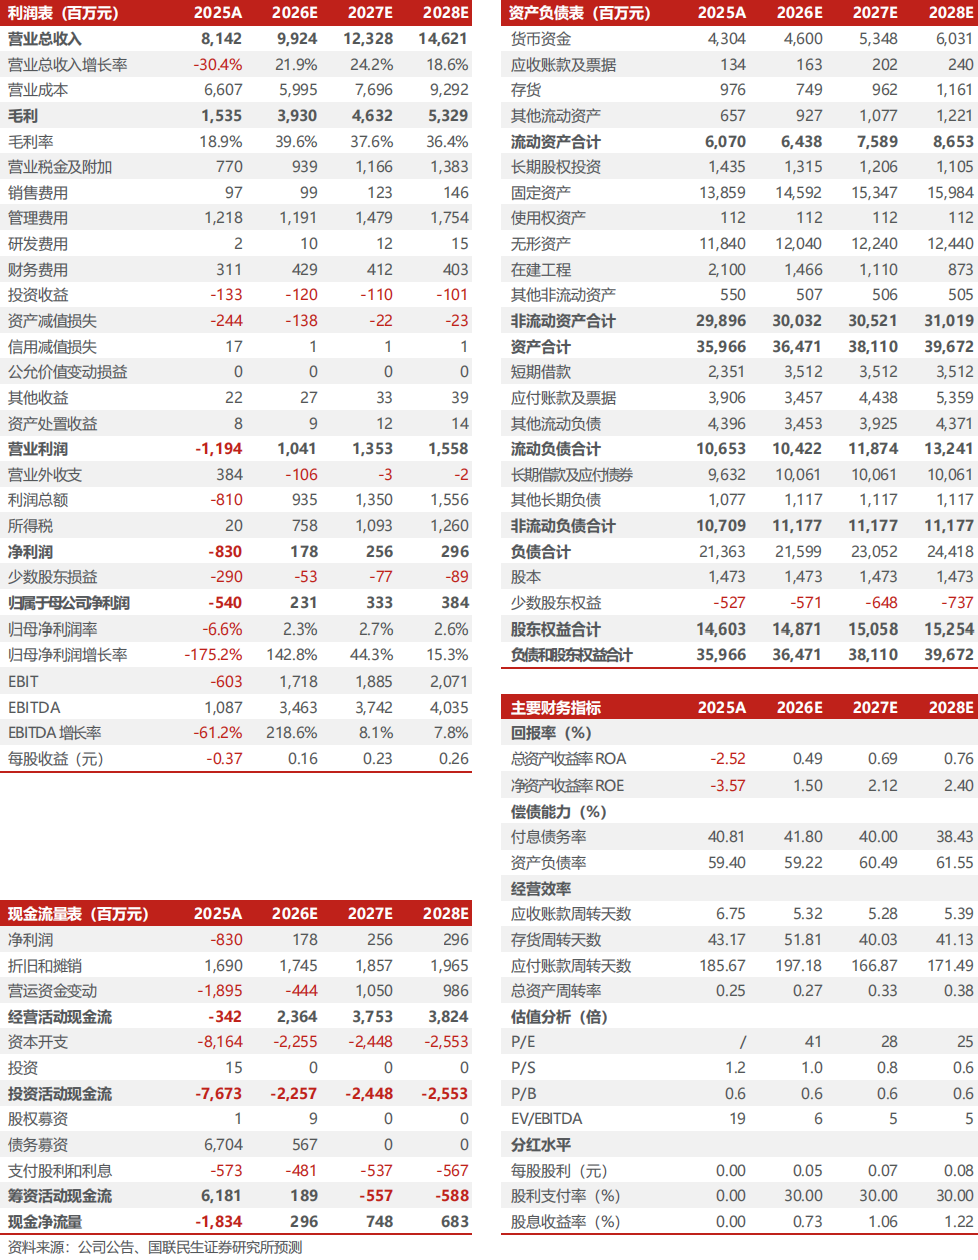
煤价、化工品价格上涨背景下,公司各业务板块盈利有望修复,我们预计2026-2028年公司归母净利润为2.31/3.33/3.84亿元,对应EPS分别为0.16/0.23/0.26元/股,对应2026年10月26日收盘价的PE分别为41/28/25倍。维持“谨慎推荐”评级。
四、风险提示
煤炭、化工品价格大幅下跌;煤炭、化工品产量不及预期;在建矿井投产不及预期。
盈利预测与财务指标
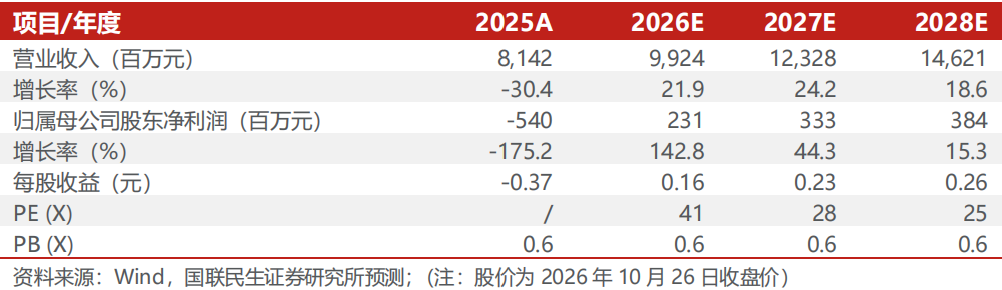
公司财务报表数据预测汇总