截至8月27日,A股已有约30家上市券商披露完整的2026年半年度报告。受益于权益市场行情回暖,多数券商自营板块成为业绩增长的重要推力。
以“投资收益+公允价值变动收益-对联营企业和合营企业的投资收益”的口径计算,头部券商如国泰海通证券(155.03%)、中信建投证券(74.40%)、中信证券(41.33%)自营板块收入均实现同比大幅增长;财达证券、长江证券、华安证券等中小型券商相关收入增速普遍超过90%,低基数下弹性更为显著。
与之形成对照,部分中型券商自营板块出现明显回落,国金证券便是其中颇具代表性的样本。公司2026上半年投资收益和公允价值变动收益分别为6.56亿元、1.83亿元,剔除对联营企业和合营企业的投资收益后的总和较2025年同期减少25.85%。
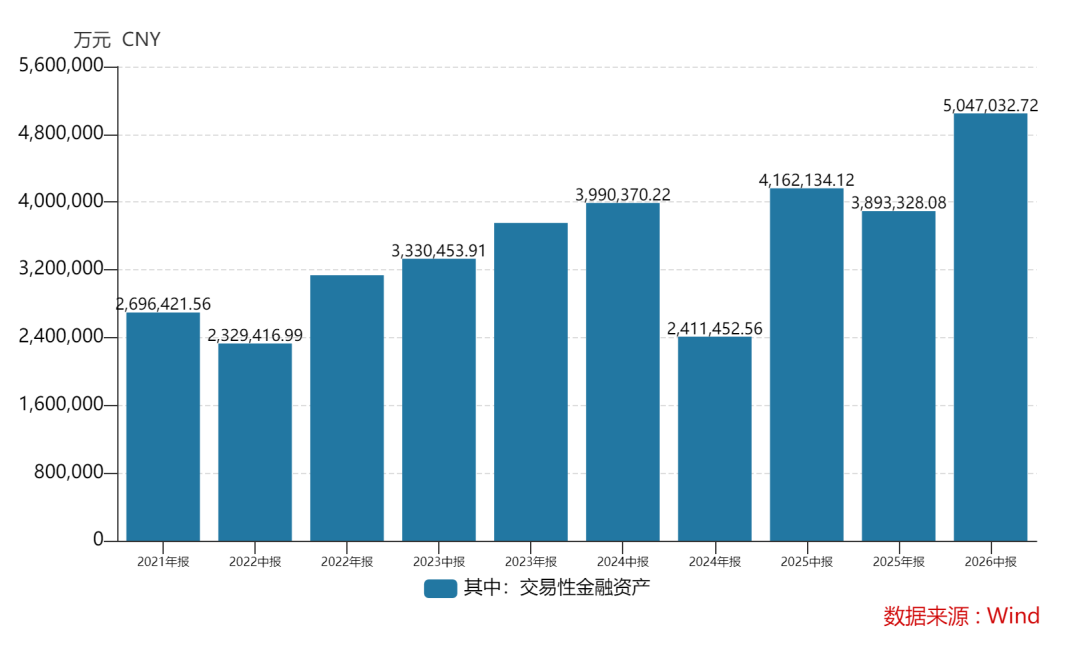
值得注意的是,公司交易性金融资产规模持续攀升,截至2026年6月末同比增长21.26%至504.70亿元,自营规模的扩大并未换来盈利的有效提升。
图:国金证券近5年交易性金融资产规模变化
细究来看,国金证券自营板块本轮扩表的核心在固收端而非权益资产。截至2026年6月末,公司交易性金融资产公允价值较年初增加115.37亿元,其中债券增加了126.86亿元。与此同时,为平抑利率波动,公司通过国债期货等衍生品工具控制方向性敞口,6月末衍生金融资产规模升至4751.73万元,较年初增长104.95%。
表:国金证券交易性金融资产明细
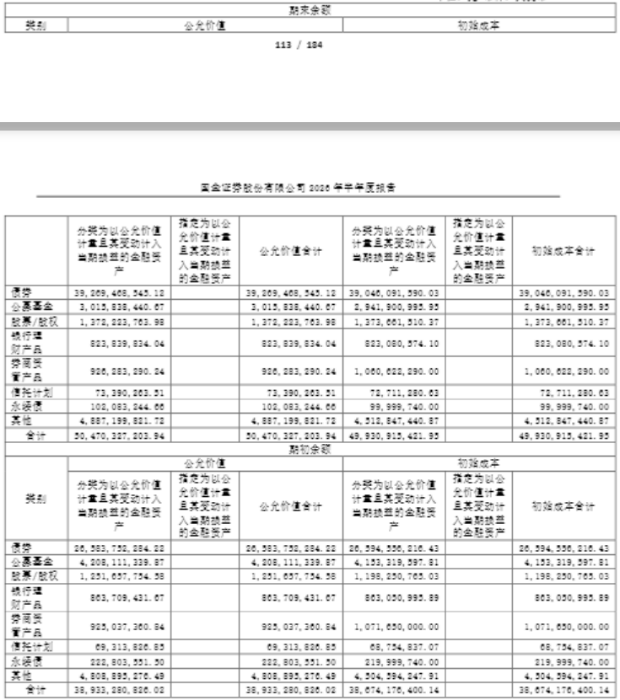
数据来源:公司2026年半年报
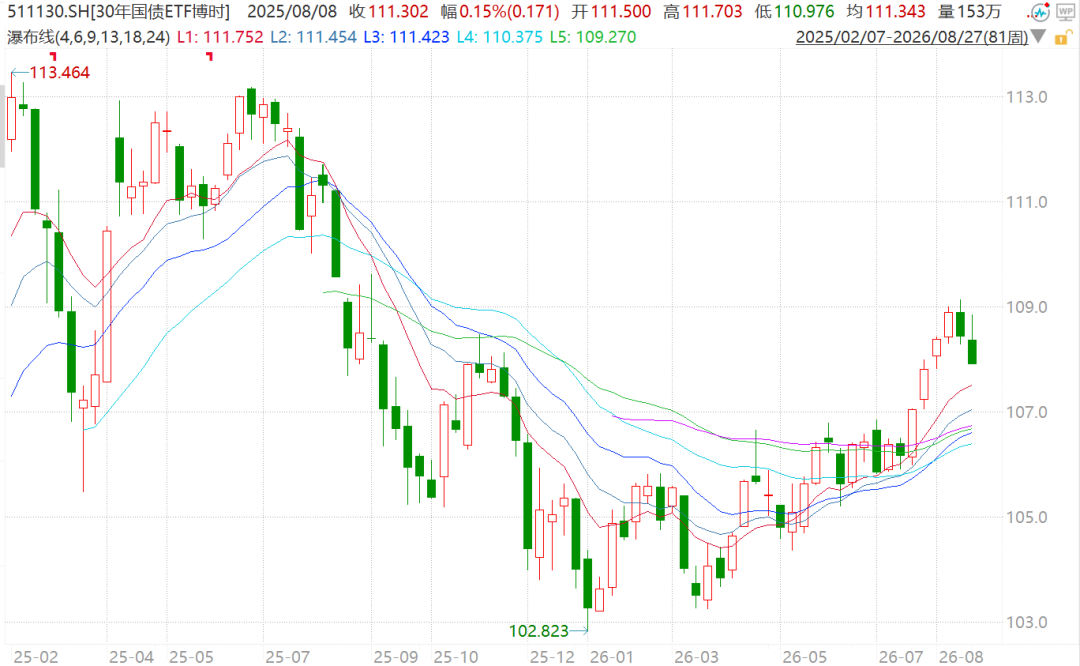
这套自营策略曾在2025年债市剧烈震荡的行情中展现出适配性,促使国金证券全年实现自营投资业务(按公司分部报告口径)收入16.23亿元,毛利率达76.38%。
图:30年国债ETF(511130)2025年以来走势
数据来源:Wind
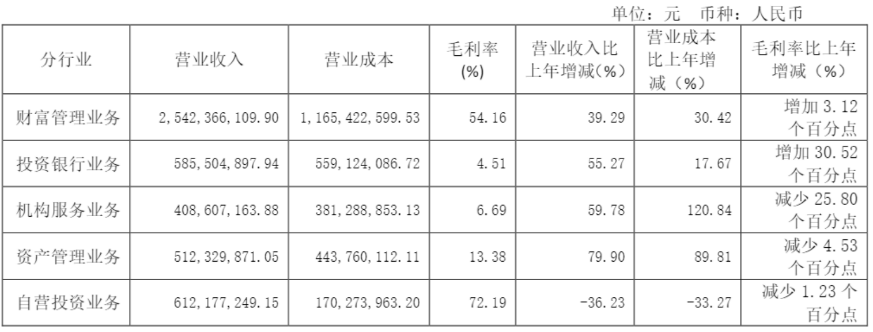
进入2026年,利率债收益率上半年总体呈现震荡下行态势,衍生品工具对冲效果减弱,公司自营投资业务收入同比下滑36.23%。即便收入有所承压,该业务毛利率依旧保持70%以上的较高水平,这也恰恰成为了国金证券加大资本投放的现实诱因。
伴随固收自营仓位加大、配套衍生品规模走高,母公司自营非权益类证券及其衍生品占净资本的比例显著提升至204.79%,风险覆盖率同步从2025年末的642.32%回落至2026年6月末的391.37%。
表:国金证券母公司净资本及风险控制指标
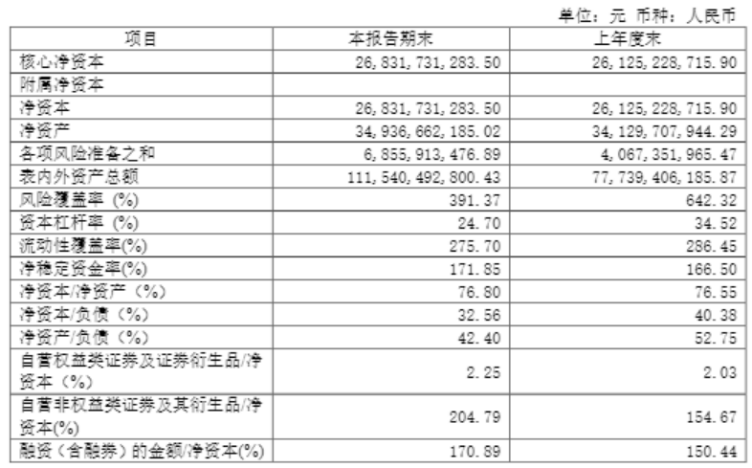
数据来源:公司2026年半年报
公司自营权益类证券及证券衍生品占净资本的比例仅为2.25%,相较于其它券商投资风格显得颇为保守。自2025年8月22日起,证监会修订的《证券公司分类评价规定》正式实施,其中明确将自营投资权益类资产纳入分类评价加分项,以引导券商优化自营投资结构、引入中长期资金。
当前券商自营投资权益类资产已不是简单放大股票方向性敞口,而是走向多策略(高股息资产等)、非方向化、客需与自有投资并举的发展路径,且愈发看重自有资本带来的业务协同效应。在此背景下,国金证券自营板块如何转型,成为市场观察的一大看点。
轻资本业务多点突围
尽管自营板块表现不够亮眼,但国金证券的整体经营基本面依旧向好。8月26日晚间披露的2026年半年度报告显示,公司上半年实现营业收入49.05亿元,同比增长27.03%;同期归母净利润、扣非净利润分别为13.13亿元、12.75亿元,同比增幅依次为18.21%、20.69%;加权净资产收益率为3.64%,较去年同期有所抬升。
具体来看(按公司分部报告口径),作为第一大收入基本盘的财富管理业务上半年实现营业收入25.42亿元,同比增长39.29%,毛利率提升至54.16%。期间公司合计代销金融产品总规模为3574.66亿元,代销收入同比增长46.74%至2.18亿元。
表:国金证券各业务营收及毛利率表现
数据来源:公司2026年半年报
投资银行业务上半年实现营业收入5.86亿元,同比大增55.27%,较2025年同期实现扭亏为盈。公司股权融资业务聚焦科创赛道,上半年IPO和再融资规模分别为18亿元、49亿元。项目储备端,截至6月末国金证券的IPO储备项目为19家,其中北交所项目13家,创业板、科创板各3家,精品投行的差异化布局进一步凸显。
资产管理与机构服务两大板块分别录得79.90%、59.78%的高增速。依托全资子公司国金资管,机构间REITs等结构融资业务继续保持行业优势地位;国金基金上半年公募管理规模稳步上行,固收、量化等主动管理产品线持续完善;托管公募基金规模同比增幅达479.9%,成为机构服务板块最大的亮点。
与此同时,国金证券积极推进国际化战略,上半年完成2单港股IPO保荐和11单境外债券项目。不过公司的境外业务仍处培育期,业绩贡献较为有限。
整体来看,国金证券在财富、投行、资管、机构服务等轻资本业务扩张态势突出,自营板块则被定位为追求绝对收益的“压舱石”。从战略取向看,公司并未把“建设一流投行”作为对内的硬性经营指标,更多将其视作监管层面的发展指引,选择走特色化精品路线。
对于中型券商而言,这套集中资源深耕细分赛道的打法,能够在行业马太效应加剧的环境中寻得差异化发展空间,但客观上也带来了业绩弹性不足等约束。股份回购等市值管理举措,未来或成为公司向市场传递经营信心、回馈股东的重要手段。