来源 :朝阳永续2026-09-07
上汽集团(600104.SH)
上汽集团第三季度业绩预期怎么样?
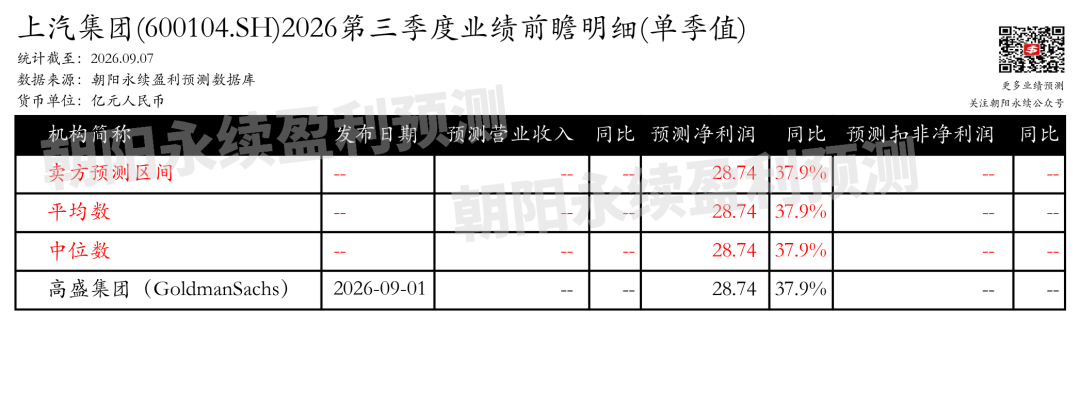
截至2026年09月07日,根据朝阳永续季度业绩前瞻数据:
预测净利润28.74亿元,同比变动37.9%。
关注后续财报数据披露后能否超预期,朝阳永续港股季度业绩前瞻数据将为投资者提供业绩鉴定。
上汽集团最新卖方观点
长江证券认为:上汽集团2026年二季报显示,公司Q2实现营业总收入1582.3亿元,同比微降0.3%,归母净利润21.3亿元,同比下滑29.9%,但还原汇兑和减值影响后核心归母净利润31.4亿元,同比增长42.8%。Q2销量107.3万辆,跑赢行业,其中新能源和出口业务表现强劲,新能源销量52.6万辆(同比+40.9%),出口及海外基地销量41.0万辆(同比+49.0%)。合资品牌销量承压,上汽大众和上汽通用同比分别下降43.7%和19.3%;自主品牌持续改善,上汽乘用车和智己销量分别同比增长56.5%和112.8%,2026年上半年自主品牌实现扭亏。公司持续推进内部改革,与华为深化合作,推出尚界Z7/Z7T等车型,加速智能化转型,为业绩稳健增长奠定基础。分业务来说:
1)新能源业务: 2026Q2新能源销量52.6万辆,同比增长40.9%,环比增长95.0%,增长势头强劲。
2)出口及海外业务: 2026Q2出口及海外基地销量41.0万辆,同比增长49.0%,环比增长26.1%,海外市场拓展加速。
3)自主品牌业务:上汽乘用车Q2销量31.9万辆,同比增长56.5%;智己Q2销量2.6万辆,同比增长112.8%;2026年上半年自主品牌整体实现扭亏为盈。
4)与华为合作:深化合作推出尚界Z7/Z7T等车型,主打高颜值年轻化且产品力领先,同平台双车扩容,有望推动上汽集团智能电动化转型。
中金认为:上汽集团2026年上半年实现营业总收入2986.5亿元,同比微降0.3%,归母净利润51.5亿元,同比下降14.4%。第二季度销量环比提升10.3%,产品结构改善,自主品牌和新能源车成为销量增长主要驱动力。毛利率同比提升3.0个百分点至12.6%,核心经营归母净利润同比增长72%,盈利质量持续提升。自主品牌产品力强化,全球化经营体系深化,有望带动后续盈利稳步向好。
#业绩前瞻?#季度业绩前瞻
数据来源与声明
本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。
更多公司盈利预测、业绩前瞻,欢迎使用AI小二
网页端:ai.go-goal.com
App端:点击左下角?“阅读原文”