中船科技毛利修复,靠举债等撑至2027风机涨价红利期。
预见能源获悉,近期,中船科技发布三季报。发布的前一天,中船科技收在8.26元,跌4.07%。当天盘后,三季报才挂上上交所,市场先跌了一跤,然后才看见报表。
两条走向相反的曲线出现在同一份季报里。归母净利润亏损10.92亿元,同比减亏3.42亿元;毛利率由-8.03%回升至-0.71%,修复逾7个百分点,为近两年最佳水平。同一份报表上另有两个数字:资产负债率82.70%,经营活动现金流净流出23.98亿元。
生产端的改善确实存在,资产负债表的缺口却未因此收敛。上述数字指向同一个动作:向未来借时间——向银行借,向税借,把明天的电站今天出售。借来的时间能否支撑到偿付之日,才是这份季报真正需要回答的问题。
毛利修复4.6亿
减值回吐3亿
中船科技前三季度毛利额-0.58亿元,上年同期为-5.1亿元,一年间减亏4.6亿元。期间费用并未明显压缩,这4.6亿元几乎全部来自成本端。
 预见能源制图
季报未就毛利率变动作出说明,但从行业时间线我们可以推知大致脉络:2024年为风机价格低点,2025年下半年“反内卷”初见成效,至2026年8月,央国企陆上风机(不含塔筒)中标均价回升至1595.84元/千瓦,较前期低点高出约11%,连续四个季度上行。
而风机合同通常签订于交付前一年乃至更早,今年确认的收入,对应的是去年锁定的价格。这4.6亿元因此更可能源于交付结构变化与成本端松动,而非售价抬升。涨价带来的收益,须待2027年方能进入报表。
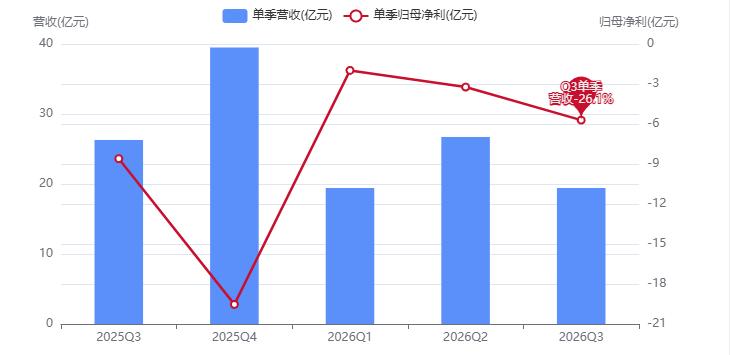
这一时间差,也解释了三季度亏损何以反而扩大。单季亏损5.71亿元,高于上半年任一季度。亏损并非发生在生产环节:叶片主要原材料价格年内大幅上行,单位成本抬升,部分存货可变现净值低于成本,跌价准备计提同比显著增加,应收账款坏账准备亦同步走高。毛利改善4.6亿元,营业利润仅改善1.49亿元,约3亿元差额即由此而来。
两者并不冲突,毛利率核算的是已交付、已确认收入的风机,跌价准备对应的是仍存于库内、按新成本计价却须按旧合同出售的存货。
一项在利润表上半段,一项在下半段,方向完全可以相反。存货成本越高、在手合同价越低,背离越明显。上游玻纤年内涨幅约20%,叶片约占整机成本两成,行业内没有人能够回避。
这4.6亿元的改善是真实的,却同时被自身存货拖回。同一条价格回升曲线上,金风科技前三季度实现净利28.75亿元、毛利率15.95%,中船科技仍处毛损区间——机型结构、海外收入占比与自营电站三项,决定了涨价收益的分配次序。中船科技居于队尾,且这一位置短期难以改变。自现在到2027年,中间还有一年多的时间。
九个月
向银行借来一段路
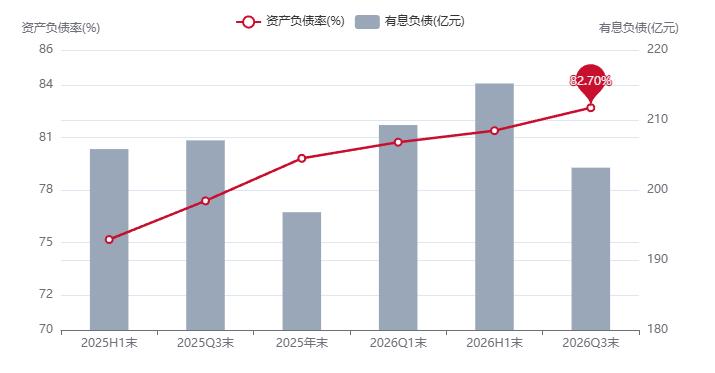
支撑这段周期的,是新增负债。前三季度经营活动现金流净流出23.98亿元,九个月间账面现金由88.12亿元降至58.88亿元,减少29亿元;同期长期借款由103.85亿元增至138.85亿元,增加35亿元。一增一减,新增借款基本覆盖了经营缺口。
 预见能源制图
负债并非没有代价。有息负债合计203.19亿元,为归母股东权益67.36亿元的3.02倍;资产负债率82.70%,在可查披露的六个报告期内由75.17%持续上行至当前水平。
两百余亿元有息负债对应的年度利息支出在数亿元量级,计入财务费用后,恰好抵消毛利改善的一部分。毛利率上行与财务费用上行同时发生,两股力量相互对冲。存货端仍有53.85亿元余额,跌价准备计提比例10.46%,公司称三季度仍在加大计提力度。
但在这一杠杆水平上,银行仍愿意延长期限、追加额度,最主要的是背后的央企股东背景,也就是其手中那批已并网电站——它们有明确估值,可以挂牌、可以成交。融资渠道未断,是公司与真正陷入困境的企业之间最实质的差别。
但同时,合同负债中报较年初增长68.78%,预收货款与在手订单并不薄弱;三季度经营现金流同比少流出14.36亿元,其中包含增值税留抵退税的一次性因素。可这些终究是尚未到期的账,而非已经实现的收益。
借完银行
再向未来借两笔
向银行借的是时间。还有两笔,借的对象是未来。
中船科技的3.42亿元减亏与利润总额并不匹配——利润总额仅改善1.62亿元,差额1.79亿元。以净利率倒推,约0.86亿元来自所得税费用转为收益,季报中显示,为确认可抵扣亏损对应的递延所得税资产;约0.90亿元来自少数股东损益由盈转亏,上年少数股东自合并利润中分得0.35亿元,本年转为分担0.55亿元亏损。
递延所得税资产,实质是将未来可少缴的税款提前确认为当期利润。其成立前提,是未来确有足够的应纳税所得额。
一家经营现金流持续净流出、单季亏损仍在扩大的公司,要支撑这一前提,依靠的是对未来的预测而非既成事实。预测一旦落空,该资产就要转回,利润表将再度承压。
另一笔更为直接。11月4日,天镇公司100%股权作价1.36亿元、相关债权0.4亿元,合计1.76亿元转让予中煤绿能。该资产并非首次挂牌——2025年10月31日,公司即以相同价格在产权交易所挂牌,整整一年后方征集到受让方,成交价与首次挂牌价持平。
一年,未让分毫,往好处读,是资产质量足以支撑定价;往另一面读,则是此类资产的潜在受让方本就有限,交易难以提速。10月23日,锡林郭勒新能源股权及债权已预挂牌,何时出现受让方,目前无从判断。
出售电站于中船科技并非临时之举。在公司对主营业务的表述中,“风光资源滚动开发”位列首位,开发、并网、转让本即其商业模式。资金宽裕时出售,获取的是开发溢价;现金紧张时出售,填补的是经营缺口。天镇这笔属于后者。
市场读到的却是另一层含义。财报后五个交易日,股价累计上涨7.1%;同期主力资金近20日净流出约1.04亿元,11月6日单日净流出681万元,股东户数一季度增加1182户,散户买盘与机构资金方向背离。
举债、税盾、处置资产,三者在同一份报表中同时出现,共同效果是将未来前移至当期;而真正的偿付来源只有一个——2027年那批按新价格签订的订单。在此之前,唯一要紧的事是:不让利息与减值侵蚀生产端的改善。
11月19日下午两点,公司将召开三季度业绩说明会。待解的问题并不复杂:5.71亿元单季亏损中,减值与递延税各占多少;四季度交付能否补回收入缺口;锡林郭勒挂牌是否出现受让方。前两项公司自有答案,第三项取决于市场。
按三季度亏损节奏线性外推,全年亏损约16.6亿元,较上年33.87亿元减少约一半,前提是四季度不再出现年末集中计提。上年四季度单季亏损19.53亿元,将全年毛利率压低至-19.35%,而前三季度尚为-8.03%,倒算该季毛利率约-37%,属于成本端倒挂。
风机价格回暖的红利,要到2027年才真正兑现。今年余下的一个季度,中船科技需要回答的其实是一个简单问题:毛利率已行至零附近,能不能站稳。举报/反馈