【大河财立方记者李铮】近日,宇通客车股份有限公司(以下简称宇通客车)交出了一份颇具含金量的半年报答卷。上半年,宇通客车实现营业收入167.19亿元,同比增长3.65%;归属于上市公司股东的净利润18.67亿元;归属于上市公司股东的扣除非经常性损益的净利润17.95亿元,同比增长15.83%;更引人注目的是,经营活动产生的现金流量净额59.48亿元,同比大幅增长247%。
收入稳健增长,利润加速释放,经营现金流更是实现了质的飞跃,在当前客车行业总量微增、结构深度分化的背景下,这份成绩单不仅反映出宇通客车的经营质量持续提升,财务安全边际不断夯实,也意味着其后续研发、市场拓展、产能升级都有着坚实的资金保障。

59.48亿元现金流意味着什么?
先做一个简单的算术题。用经营现金流59.48亿元除以扣非净利润17.95亿元,得出净利润现金含量比率(净现比)为3.3。
净现比是衡量企业盈利质量的重要财务指标,也是利润“含金量”的直观体现。在经营状况良好的制造业企业中,这一比值通常徘徊在0.8到1.5之间,宇通的表现远超平均水平,说明其赚到的不仅是“账面利润”,更是实实在在的真金白银。
经营现金流大幅改善的驱动力来自多个层面,最直观的体现是应收账款大幅下降。截至报告期末,在营收、利润均上涨的情况下,宇通客车应收账款同比减少43.96%,这表明客户付款结构大幅优化,回款效率显著提升。另一方面,也意味着订单质量提升,不以放弃经营质量为代价盲目抢占份额,反而实现了更高效的现金回收。
现金流从哪里来?
经营现金流不会凭空产生,直接源头来自企业的盈利能力。
从行业背景来看,99%的新能源渗透率、车辆耐用性提升、客运量下滑、地方财政承压……一系列因素驱使国内公交更新周期由8年拉长至10—12年。叠加以旧换新政策效应回落、换电模式分流新车需求,传统公交市场增量空间持续收窄,单纯依靠政策驱动的增长模式已难以持续。
宇通的盈利能力正在悄然蜕变,最直观的信号体现在利润与收入的增速差,营收增长3.65%,扣非净利润增长15.83%,两者相差超过12个百分点,意味着每一元收入所贡献的利润正在显著提升。
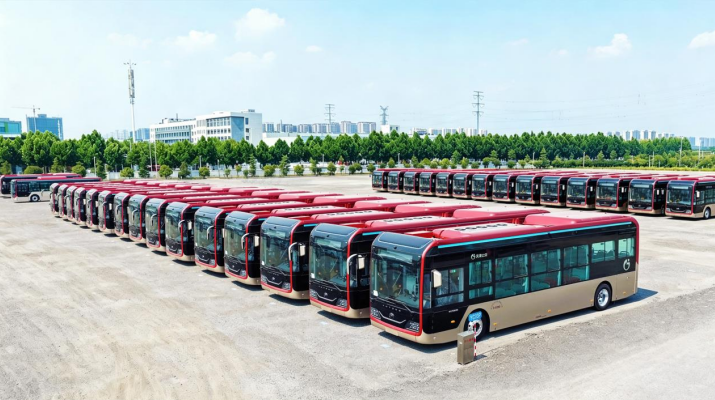
产品结构的升级是盈利能力优化的核心驱动力。一方面,宇通大中型客车行业龙头地位的持续加固,夯实了经营基本盘。据中国客车统计信息网数据,上半年行业6米以上客车累计销量56172辆,同比微增0.56%;其中,宇通客车销量15779辆,是业内该领域唯一销量破万辆的企业。再细分来看,7米以上大中型客车销售23605辆,同比下降7.0%;宇通销量8763辆,市场占有率37.1%。在轻型客车领域,宇通的表现也尤为亮眼,上半年累计销售4695辆,同比上涨21.38%,有效对冲了传统细分市场的下行压力。
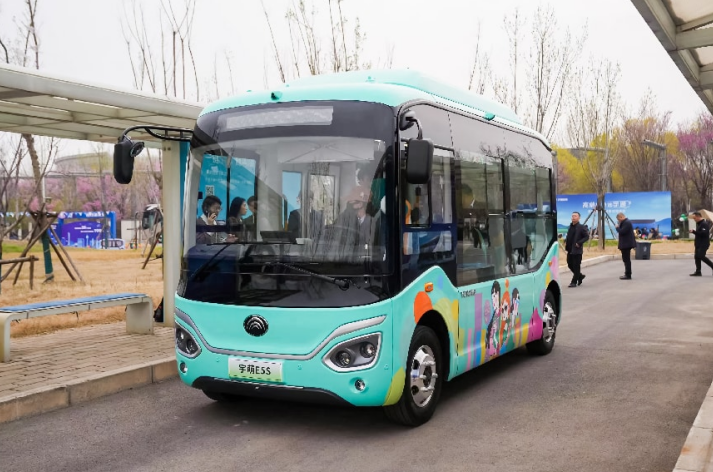
另一方面,得益于宇通前瞻性的战略布局与产品研发,精准把握行业趋势、聚焦高品质产品、为客户创造全生命周期价值,从而赢得了市场认可。国内公交市场正经历“大转小、智能化”的结构性变革,宇通已率先推出系列智能化、中小型化产品,精准适配微循环、网约公交等多元化运营场景。在旅游客运领域,随着出行品质需求不断升级,小团游、精品游成为主流,宇通天域S12高端客车上市一年便实现全国多个省市批量交付;轻型客车也已成为新疆、云南等热门线路高端定制游的主力车型。
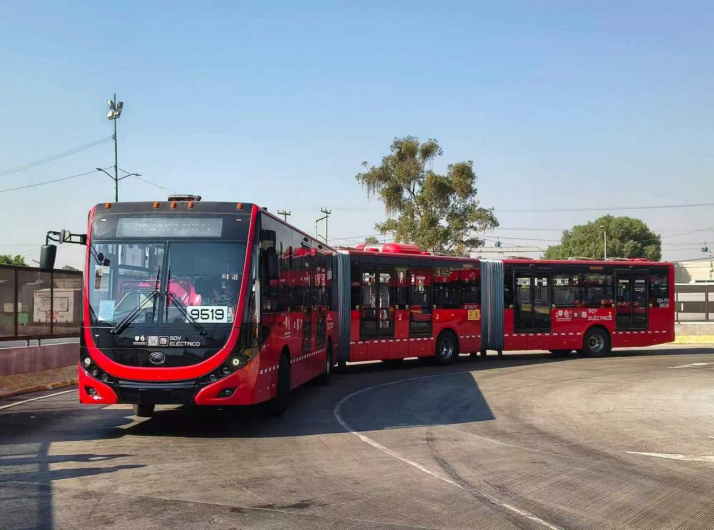
海外市场带来的加持同样不可忽视。2026年上半年,7米以上大中型客车出口总量突破3万辆,宇通以6642辆占据了22.08%的市场份额,也是行业唯一出口超6000辆的企业,其中新能源客车出口1654辆,同比大增54.1%。高端新能源突破欧洲、拉美市场,不断增厚整体利润。如在世界杯赛事期间,墨西哥当地新能源公交服务车队中宇通车辆占比达85%,这不是“以价换量”的订单,而是品牌和技术溢价支撑的高质量出海。
服务进阶也带来了产品增值。近年来,宇通客车正围绕优化客户全生命周期运营成本,从“制造型+销售产品”向“制造服务型+解决方案”模式转型,“宇+直服”平台进入3.0智能服务阶段,从修车延伸至车队管理、运营赋能,覆盖管、用、养、修全流程。
此外,宇通供应链管理能力持续提升,应付账款周期协同优化,也进一步释放了运营资金的效率空间。
现金流向哪里?
最直观的数据指向研发投入。报告期内,宇通客车研发支出8.29亿元,占营收比例4.96%,同比提升11.1%,研发资金重点投向轻客纯电新品开发、海外高端车型迭代、国内公交与公路产品升级,以及新能源三电、智能驾驶、车联网等前沿技术攻关。
在客车行业,接近5%的研发比例是稀缺的。短期看研发“烧钱”,中长期看,每一分投入都在拉宽产品与竞品之间的利润率差距。2026年3月宇通发布的睿控E+平台成为全品类产品核心底座,以智电底盘、智慧大脑、智能服务为三大支柱,实现多项行业突破:首创“车电同寿”技术,电池可匹配整车15年或150万公里可靠运营;高速扁线电机取得行业顶级能效认证;跨域融合C架构控制系统性能较上一代提升6倍,支持车辆全生命周期在线升级。
另一方面,在“直销、直服、直融”三直模式引领下,宇通直营实体网络持续拓展。2026年上半年,南宁、青岛、石家庄三家新用户中心陆续投入运营,全国直销中心总数增至12家,核心经济区域已实现全面覆盖。直营用户中心模式虽然投入更大,但可以深度结合区域产业特色,实现“长在本地、懂本地、服务本地”,构建品牌直达用户、服务直达场景、需求直达研发的全新体系,为用户创造更大价值的同时,也为宇通的中长期盈利能力构筑越来越宽的护城河。
从全球视野来看,宇通采用“一国一策”的本土化模式出海,扎实推进直销战略落地。目前,宇通已在哈萨克斯坦、巴基斯坦、埃塞俄比亚等十余个国家落地KD组装线,实现了从产品出口到技术输出、品牌授权的升级。在销售网络方面,宇通直销与经销结合,在海外建设了超400家授权服务网点,平均服务半径仅120公里,并自建40余个海外配件库,配备近900名服务人员,为终端客户提供便捷高效的服务保障。
这种基于长期主义搭建起的“产品+服务+产能”立体化出海模式,构筑了后来者难以复制的竞争壁垒。截至报告期末,宇通客车出口到全球100多个国家和地区,累计出口各类客车超13.8万辆,其中新能源客车累计出口超1.3万辆。
最新发布的《中国500最具价值品牌》排行榜,也从侧面印证了宇通经营质量。连续23年荣登,品牌价值达1198亿元,同比提升8%,宇通客车品牌价值的持续攀升已不只是一个数字,更是一份穿越周期的成绩单,背后所呈现的长期稳定性,才是其最坚实的底色。
回看这份半年报,最核心的变化并非某个具体数字的高低,而在于经营质量的系统性提升。现金流显著改善、利润增速跑赢收入增速、实体服务网络不断拓展、海外新能源出口高速增长……一系列变化勾勒出宇通区别于传统客车制造商的全新形象——以技术驱动、全球化布局、全生命周期服务为核心竞争力,加速向出行解决方案提供商进化的过程中,用一份份“含金量”更高的答卷,讲述高质量发展的新故事。
责编:刘安琪|审校:张翼鹏|审核:李震|监审:古筝