来源 :纵目观通信2026-10-29
中国联通,增收不增利!
联通前三季度营收2946亿元,同比增长0.6%;净利润133亿元,却同比大跌33.6%。收入勉强往前走,利润少了三分之一,这份财报让人捏了一把汗。
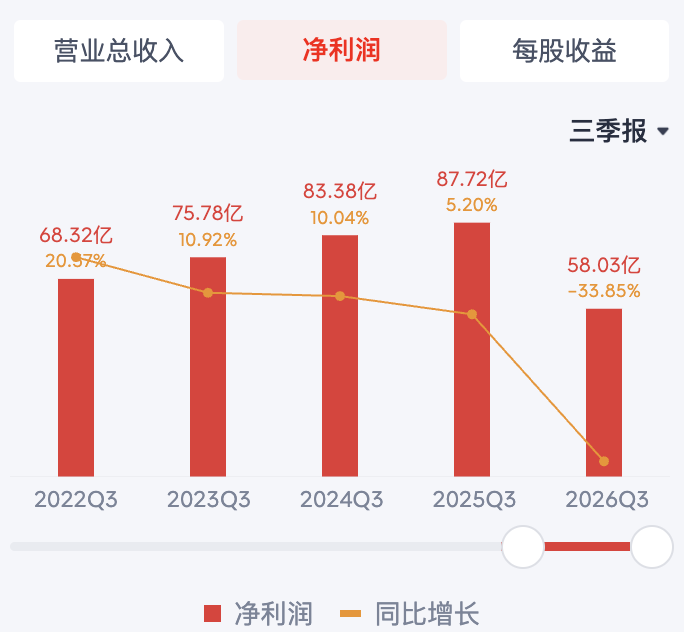
但更让人意外的是,中国联通却是三大运营商中唯一正增长的运营商!
连接数突破13亿,赚钱却越来越难。传统通信生意到底有多“卷”?联通押注的Token经营,又能否打开新的增长空间?
传统生意却越来越难做
前三季度,联通总连接数突破13亿,移动及宽带用户净增1240万户,物联网连接净增超6600万个。
连接规模继续扩大,赚钱能力却没有同步提升。
原因之一,是传统通信市场已经进入高度普及的阶段。截至今年8月底,全国移动电话用户达18.49亿户,固定宽带用户达7.04亿户。新增需求仍然存在,但依靠用户数量快速扩张拉动增长,空间越来越有限。
与此同时,多年来的提速降费,让更快的网络、更便宜的流量成为日常。
从行业长期趋势看,单位流量价格下降后,需要更多使用量才能支撑收入增长。对运营商而言,网络升级还要继续,仅靠卖流量、卖带宽,增长难度自然越来越大。
行业趋于饱和是长期背景,税费与成本变化则加重了当期压力。
Token经营得咋样了?
前三季度,中国联通算力收入增长12.2%,智算中心收入增长10.4%,明显快于整体营收。
联通在新的赛道大展拳脚:元景MaaS平台纳管200多款主流模型,服务超过6500家企业,帮助客户更方便地开发和使用AI。
联通云犀将AI接入企业工作流程,智家通通、云智手机等产品把智能服务带进家庭与个人生活。内部办公、客服、研发等场景,也已落地百余款智能体,为后续产品化积累经验。
从提供连接到提供智能服务,联通正在寻找新的收入来源。
利润承压,机构仍看好未来
在盈利承压的背景下,部分机构仍对联通的前景保持积极判断。
就在近期,花旗维持联通H股“买入”评级,将目标价从7港元上调至8.3港元,增幅18.6%。
花旗认为,行业放缓的压力已在很大程度上被市场消化,关注点正转向AI基础设施变现和股息回报。
这也给出了理解联通财报的另一个角度:当下的利润反映经营压力,正在落地的AI产品则打开了未来的想象空间。
联通曾靠网络连接用户,以后让这些连接承载更多智能服务。