核心观点
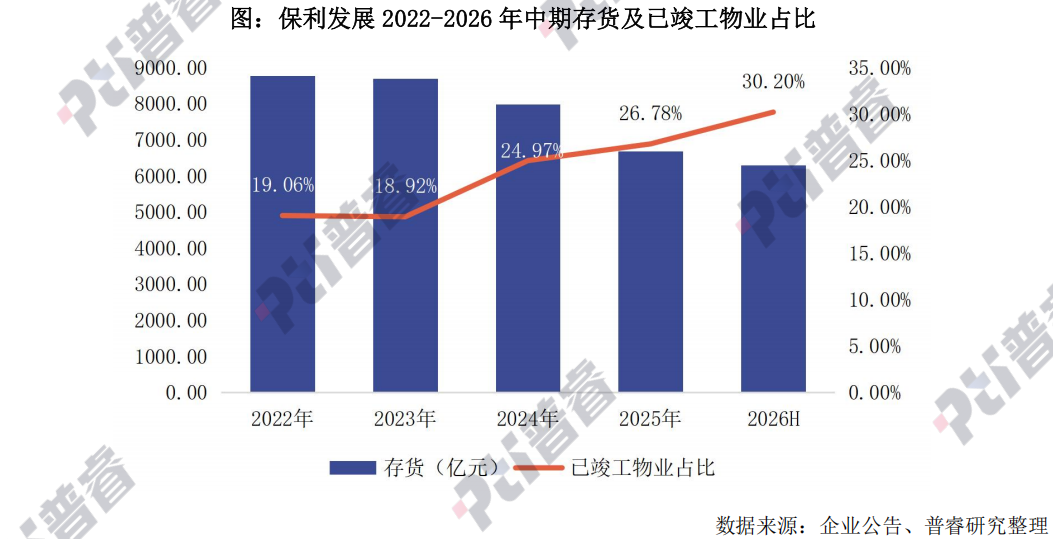
【规模逐步被赶超,存量去化压力仍在加大】上半年全口径销售额1351亿元居行业首位,但与中海差距已明显收窄;1-8月销售额1650亿元,同比降8.9%,已被中海反超。存货虽从2022年末8779亿元降至中期6305亿元,但已竣工物业占比攀升至30.2%,规模达1904亿元、较期初增6.4%,现房库存积压加重,存量去化压力仍在加大。
【投资重心向核心城市倾斜,总土储中三四线占比仍偏高】上半年新增计容建面166万平、拓展成本384亿元,同比双降。但投资重心向核心城市倾斜,拿地成本攀升至23133元/平,创新高,新增土储一二线占比80.4%、一线占28.8%,高能级城市布局力度明显加大。截至2026年中期总土储10143万平,但三四线占比仍高达45%,一线仅11.7%,低能级土储或制约后续去化。
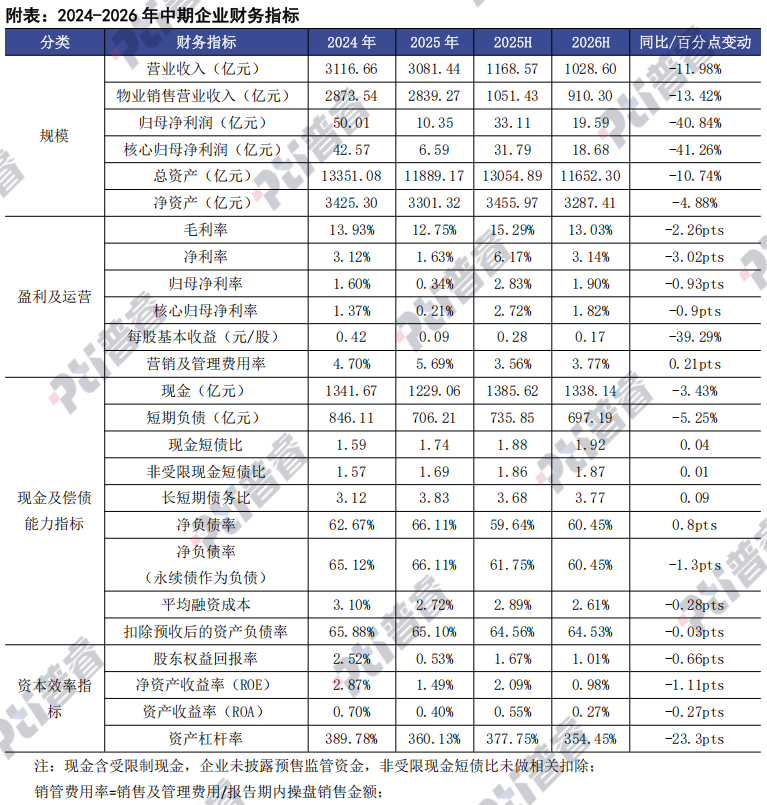
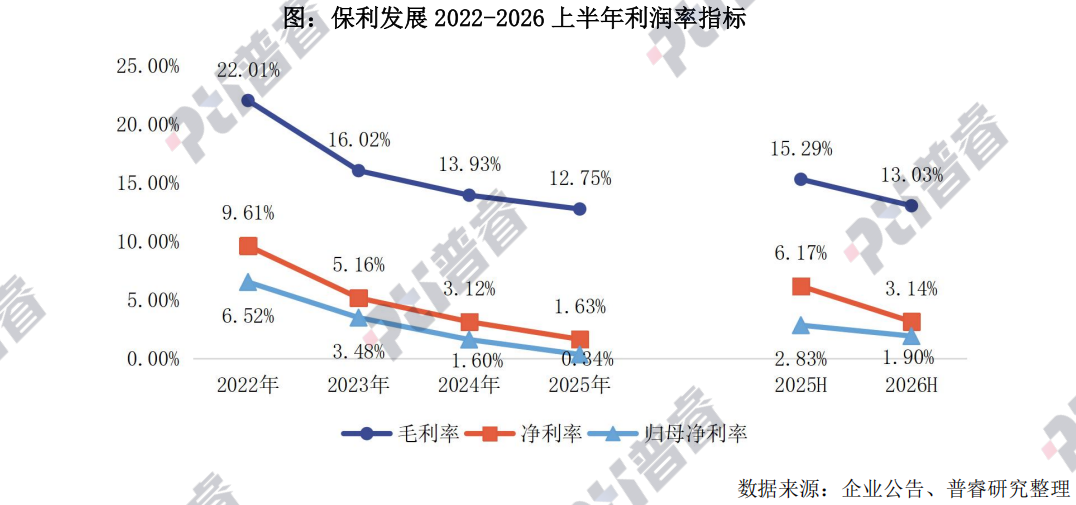
【其他业务收入占比提升,整体盈利水平承压】2026上半年保利发展营业收入1028.6亿元,同比降12%,后续营收仍承压。不动产经营板块表现亮眼,带动其他主营业务收入116.9亿元,同比增长2.4%,占总营收比重升至11.4%。毛利率13.03%,同比降2.26个百分点;净利率仅3.14%,同比降3.03个百分点,归母净利率1.9%,扣非核心归母净利率低至0.82%,整体盈利承压。
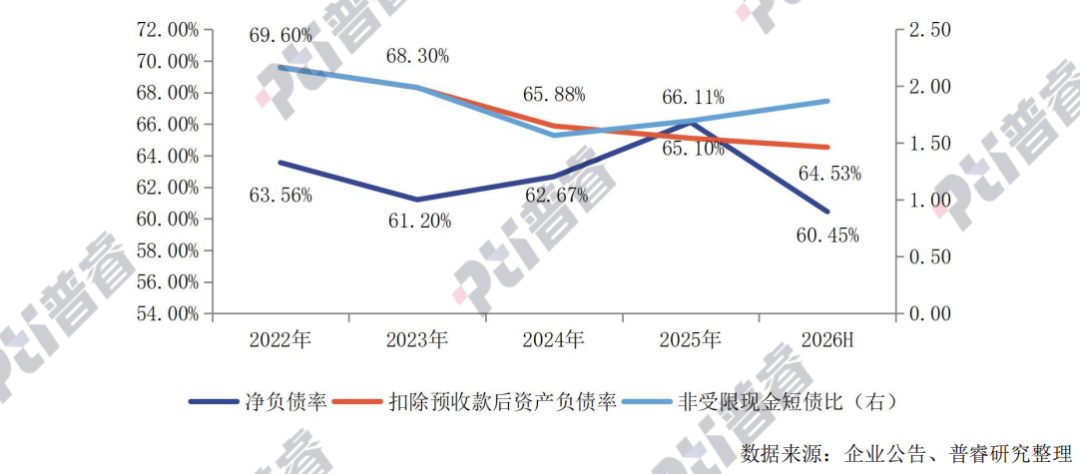
【财务结构持续优化,综合融资成本继续处于极低水平】财务结构持续优化,现金相较于期初增长8.9%至1338.14亿元,非受限现金短债比升至1.87(未扣除预售监管资金);有息负债压降2.5%至3325.24亿元,净负债率降至60.45%,扣预收资产负债率64.53%,稳居绿档。融资端发行81亿元公司债,3年期1.85%、5年期2.20%创历史新低,带动综合融资成本降0.11个百分点至2.61%,继续处于行业极低水平。
01 销售
规模逐步被赶超,存量去化压力仍在加大
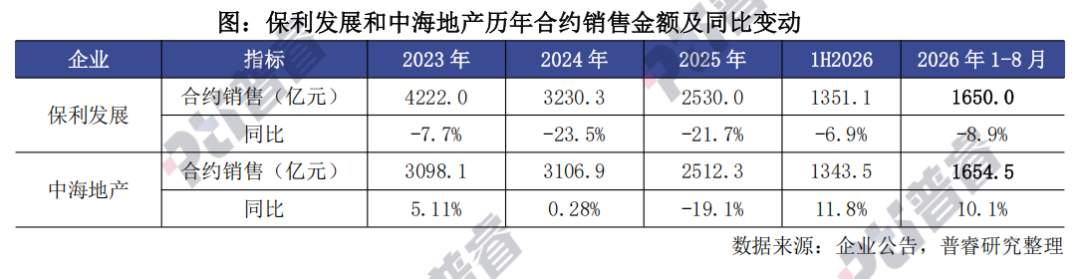
2026上半年保利发展以1351.06亿元全口径销售额继续领跑行业,但与第二名中海的差距已明显收窄。期内销售面积631.94万平方米,金额、面积同比分别下降6.9%和11.4%。据普睿地产研究最新统计,1-8月保利发展全口径销售金额1650亿元,同比下降8.9%,已被中海地产反超。
受近年拿地高权益策略推动,保利发展销售权益比例较期初提升5个百分点至84%,有利于营收与规模匹配。资金回笼方面,上半年累计回笼1110亿元,综合回笼率仅82%。
近年保利发展存货规模逐年压降,从2022年末的8779亿元降至2026年中期的6305亿元,但结构隐忧仍存。已竣工物业占比持续攀升,由2022年的19.1%升至2026年中期的30.2%,规模达1904亿元,较期初也增长了6.4%,反映现房库存积压、去化周期拉长,存量去化压力尚未缓解、且有加大趋势。
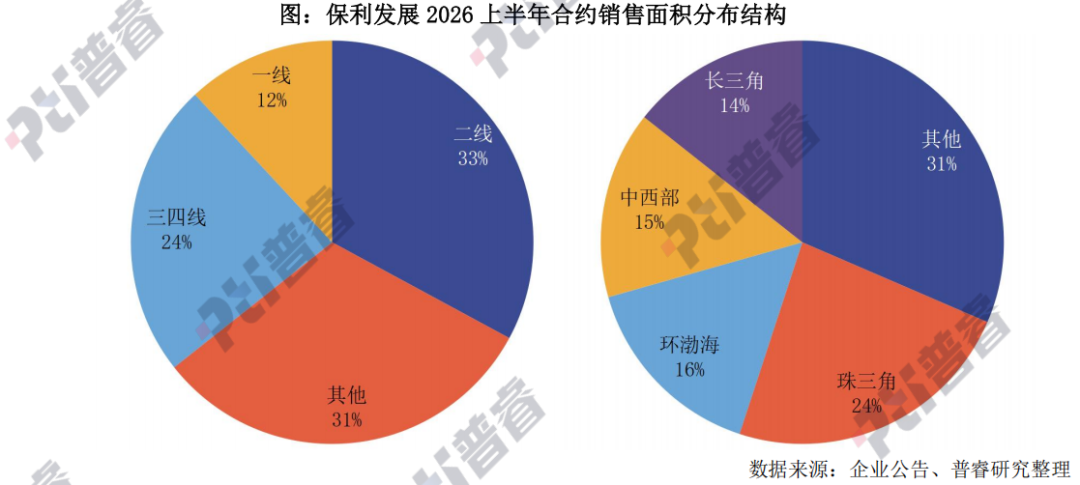
2026上半年保利发展延续核心城市聚焦策略,深耕布局成效持续显现,核心城市的销售金额占比为95%,年单盘销售超30亿元共5个,金额合计210亿元。合约销售面积的能级分布方面二线占比最高达32.9%,三四线占23.7%,一线仅11.9%;区域方面珠三角以23.6%居首,环渤海、中西部、长三角分别占15.6%、15.0%、14.3%,大湾区基本盘仍然稳固。
值得注意的是,能级与区域口径下其他项目的销售规模均为198.92万平方米、占比31.5%,同比增长21.1%,近年来该部分项目的销售已成为销售面积的重要增量。
02 投资
重心向核心城市倾斜,总土储中三四线占比仍偏高
2026上半年,保利发展新增计容建面166万平方米,对应拓展成本384亿元,同比分别下滑24.6%和27.2%;拿地销售金额比也从上年同期的0.35回落至0.28,投资趋于谨慎。与此同时,公司新增项目的权益占比维持高位达88.5%,较去年同期提升5.2个百分点,反映出在收缩规模的同时更加注重项目控制权与未来利润归属。
上半年拿地成本攀升至23133元/平方米,刷新近年纪录,投资重心持续向高能级城市倾斜。期内新增土储中一二线计容建面占比达80.4%,较2025年提升8.4个百分点,其中一线占比跃升至28.8%,同比大幅提高9.8个百分点。
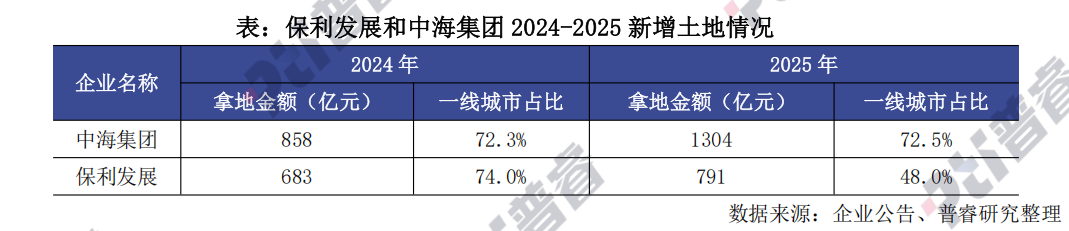
2024-2025年中海集团(包括中海宏洋)拿地金额分别为858亿和1304亿,远超保利的683亿和791亿;同时中海拿地一线占比稳定在72%以上,而保利2025年一线占比骤降至48%,这也是保利销售逐步被反超的主要原因。
进入2026年,保利上半年一线投资金额占比回升至66%,持续加大一线城市投资力度,6月以105.1亿元斩获深圳宝中宅地,7月又通过联合方式获取上海两幅地块,总价近232亿元。与此同时,中海7、8月接连在北京、深圳、上海拿下总成交金额约336亿元的多个地块,未来两强之争仍将持续。
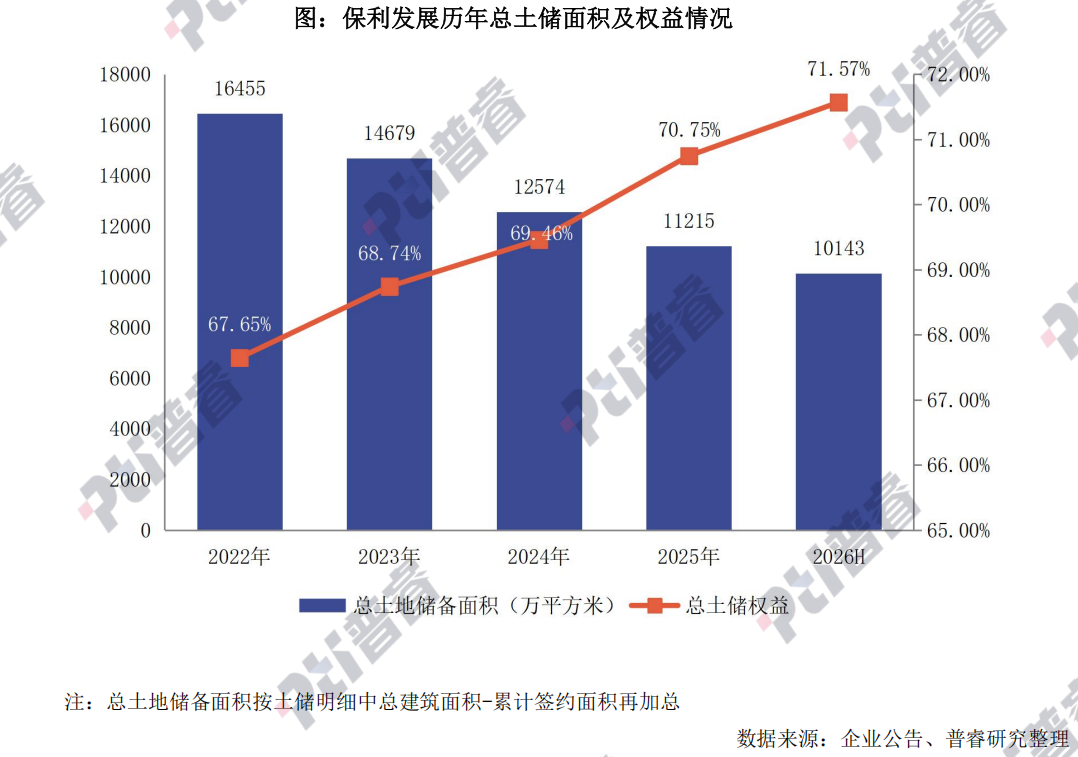
尽管保利明显加大了一二线布局,但其总土储能级仍偏低。截至2026年中期,土地储备总规模为10143万平方米,较年初缩减9.6%。其中,三四线城市占比最高达45%,二线占42.8%,一线仅11.7%,接近半数的低能级土储或对后续去化节奏形成制约。受益于近年拿地端持续维持高权益比例,公司土储权益占比攀升至71.57%,创下近年来的新高。区域分布上,呈现珠三角与中西部双核心格局,分别占40.7%和36.1%,环渤海占13.9%,长三角仅8.8%。
03 盈利
其他业务收入占比提升,整体盈利水平承压
2026上半年保利发展实现营业收入1028.6亿元,同比下滑12%;预收房款较期初微降1.9%至2384.67亿元,后续营收增长仍面临一定压力。不动产经营板块表现亮眼,成为营收结构中的积极变量:住房租赁新增开业33万平方米,累计在营4.1万间;写字楼出租面积净增13万平方米,出租率提升2个百分点;酒店平均入住率同比提升1个百分点。受此带动,期内其他主营业务收入达116.9亿元,同比增长2.4%,占总营收比重同比提升1.6个百分点至11.4%。
上半年保利发展盈利水平出现明显滑坡,各项利润率指标全面下行。期内毛利率为13.03%,同比降低2.26个百分点。利润率下行在净利端进一步放大:净利率仅3.14%,同比大幅下降3.03个百分点;归母净利率1.9%,同比收窄0.93个百分点。扣非后核心归母净利率更是低至1.82%,同比降低0.9个百分点,与归母净利率差距较小。
从收入结构看,保利和中海的开发业务收入占总营收比重分别为88.5%和94.1%,收入均还是以开发销售为主,但盈利质量差距显著。中海上半年毛利率16.1%、净利率8.2%,分别高出保利约3和5个百分点。受土储能级偏低拖累,保利利润率修复仍需时日。
04 偿债
财务结构持续优化,综合融资成本继续处于极低水平
2026上半年保利发展财务结构持续优化,呈现现金增厚与负债收缩并行的良性态势。2026年中期持有现金较期初增长8.9%至1338.14亿元,剔除受限部分后非受限现金短债比达1.87,较期初提升0.17,短期偿债能力保持充裕。有息负债规模同步压降,合计3325.24亿元,较期初减少2.5%。杠杆指标随之改善:净负债率较期初下降5.66个百分点至60.45%,扣预收资产负债率降至64.53%、回落0.57个百分点,企业继续稳居“绿档”。
依托央企信用背书与规模优势,保利发展在融资端持续发力,将低成本资金渠道的优势发挥到极致:上半年累计完成81亿元公司债发行,最低利率3年期1.85%,5年期2.20%,创公司债券融资利率新低。受此推动,公司期内新增有息负债平均成本仅为2.44%,带动2026年中期综合融资成本较期初下行0.11个百分点至2.61%,在行业中继续保持极低水平,财务端的竞争优势进一步巩固。