8月26日晚间,保利发展(600048.SH)正式发布2026年半年报,公司展现出极强的经营安全性,现金流、负债率等核心指标表现出色,销售规模领跑全行业。
然而,保利发展在利润兑现方面仍然存在短板,上半年净利润同步下滑超过40%,依然在经历地产下行带来的盈利了阵痛。
01
半年销售规模领跑行业
半年报显示,今年上半年保利发展在营业收入和销售金额方面均有所下滑。其中,上半年实现营业收入1028.6亿,同比减少11.98%。
此外,上半年实现销售签约金额1351.06亿,签约面积631.94万平方米。虽然销售金额同比减少6.93%,但依然保持行业第一。
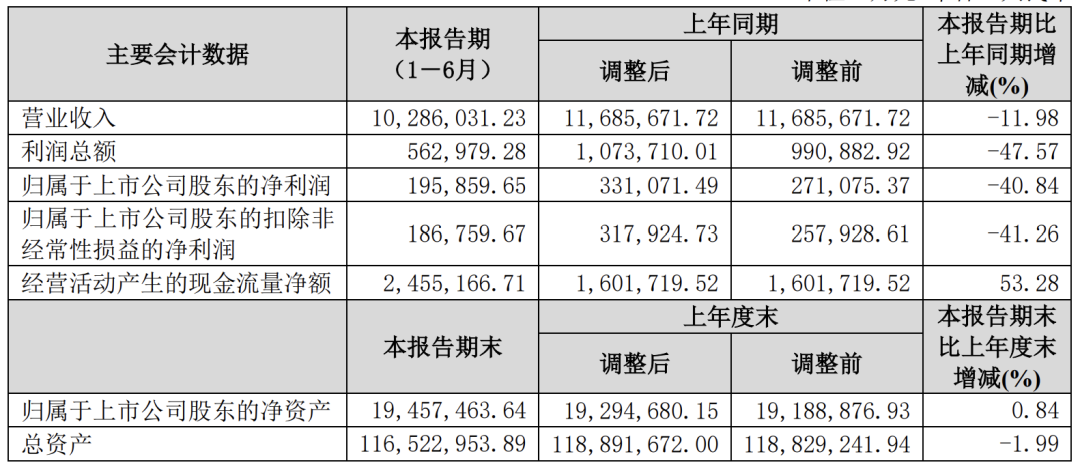
在保证较高规模的同时,保利发展超级底盘能力也保证了公司的经营安全性。上半年经营活动产生的现金流净额为245.5亿,较去年同期增加53.28%,表现出不错的回款能力。
截止到2026年6月30日,公司持有货币资金1338亿,资金安全垫相当厚实;有息负债余额3325亿,较年初减少86亿,年内新增有息负债平均成本同比下降27BP至2.44%,期末综合融资成本同比下降28BP至2.61%。
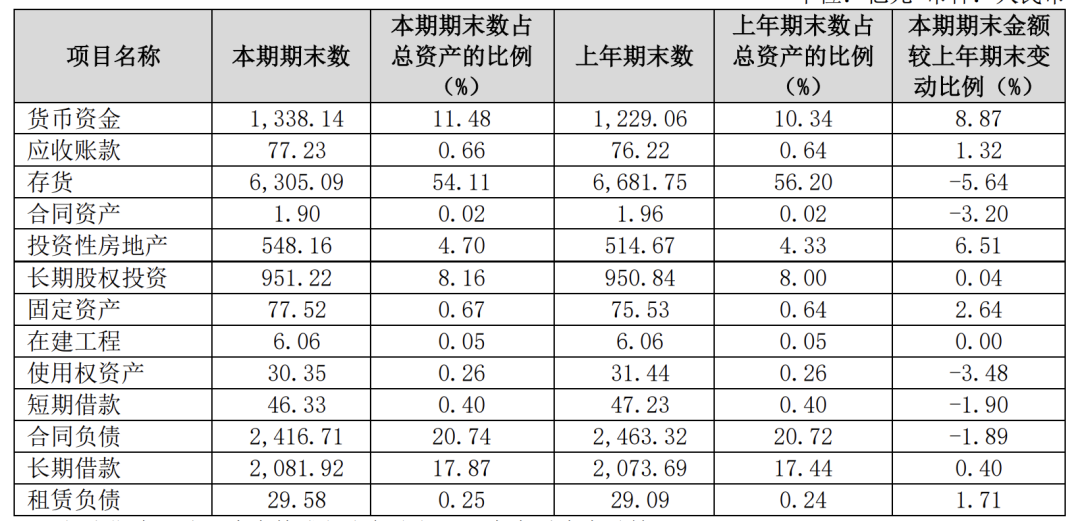
可以看出,在房地产行筑底阶段,保利发展凭借强大的资金实力,保证了在市场波动时期公司依旧能稳步前行。
02
聚焦核心城市降低风险
保利发展之所以大部分经营数据能够保持在健康区间,与其深耕战略密不可分,在当前市场环境下,聚焦核心城市是多数房企共识,但要做到精耕则并不容易。
保利发展上半年在全国拓展项目21个,拓展金额384亿,拓展金额权益比为98%,也就是说公司所拿地块绝大多数均为独立开发。
此外,上半年公司在一二线城市拓展总地价占比超过94%,核心城市拓展占比 100%,并且战略性进入深圳,四大一线城市拓展金额占比66%,前五大城市(北上广深杭)拓展金额占比82%。
以上海为例,在上半年的集中土拍中,保利发展总计拿下4幅宅地,全部为独立开发,其中2幅位于内环内核心地段。总拿地金额超过85亿。
聚焦核心城市也为保利发展带来的丰厚的营收回报,核心城市销售贡献达95%,从结构上看,公司上半年一二线城市分别占比42%、44%。从项目上看,公司上半年单盘销售超30亿共5个,金额合计210亿。
在保利发展的投资逻辑中,虽然一二线城市拿地成本更高,但安全性也更高,项目销售流速相比三四线城市更为稳定,这是公司最为看重的特质,也是央企开发商首要考虑的问题。
03
硬抗利润大幅下滑阵痛
不过,保利发展也有其需要克服的问题,上半年暴露最为明显的便是盈利能力。
半年报显示,上半年归属于上市公司股东的净利润为19.6亿,同比减少40.84%;毛利率也在持续下滑,由去年同期的15.29%降至上半年的13.03%。
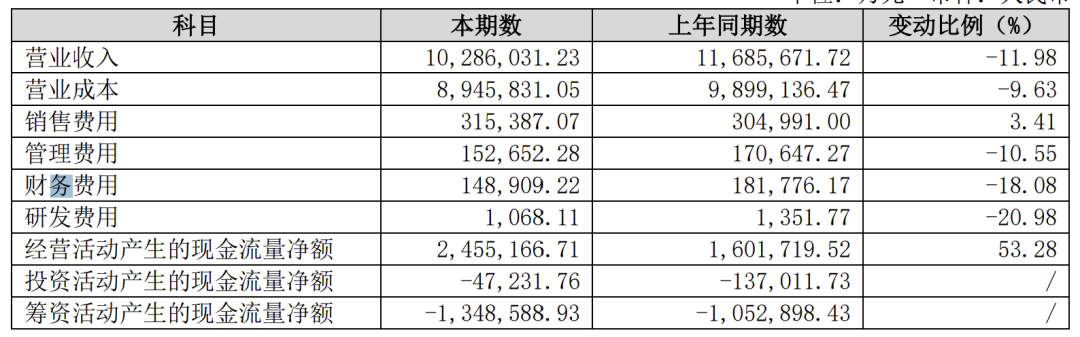
众所周知,上市房企的营业收入和成本都为房屋交付后才计入,而当期销售金额则被计入合同负债。
因此,保利发展上半年营收数据表现主要体现出,前几年市场下行期公司拿地价格与销售价格之间空间不足,吞噬了利润空间,这种影响需要通过时间来消化。
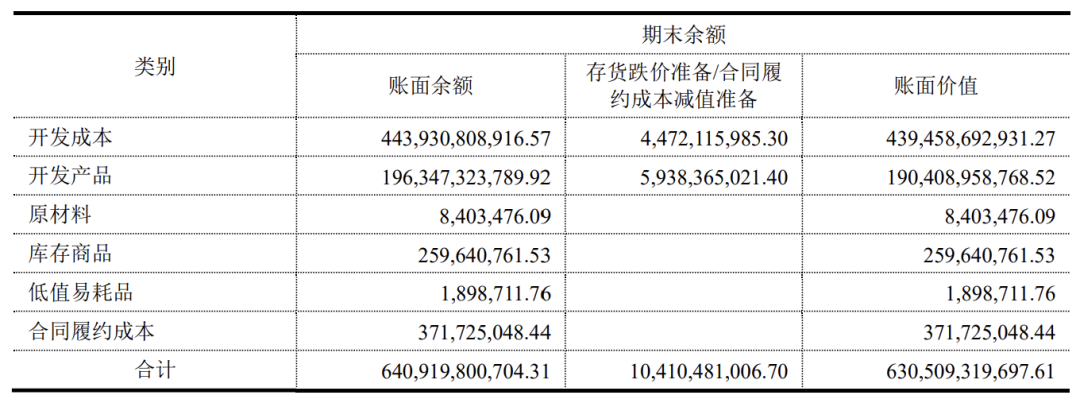
截止到2026年6月30日,保利发展存货为6305亿,虽然相比去年底减少了5.64%,但依然占据公司总资产的五成以上。
超过6000亿的库存也为公司带来了不小的存货跌价压力,截至目前保利发展累计计提存货跌价准备和合同履约兼职准备达到104.1亿,其中开发成本跌价准备44.7亿、开发产品跌价准备59.4亿。
上半年保利发展销售费用同比增加3.41%也从侧面印证了当下销售难度,销售金额下滑的背景下销售费用却不减反增。不过,保利发展也通过主动降本控费的方式降低了管理费用,上半年同比减少10.55%。
保利发展是一艘地产航母,俗话说船大调头难,曾经的高价项目需要时间消化,新增的核心城市土地也需要时间来兑现利润,如今的利润阵痛期在所难免。