来源 :酷银财经2026-11-13
从去年末到今年9月末,招商银行集团各报告期末的不良率均为0.94%。这九个月里,关注类贷款余额从1038.60亿元增至1186.67亿元,多了148.07亿元,不良余额则从682.06亿元增至700.68亿元,多了18.62亿元。到了三季度,关注类贷款又多了45.73亿元,不良余额反而比6月末少了1.83亿元。
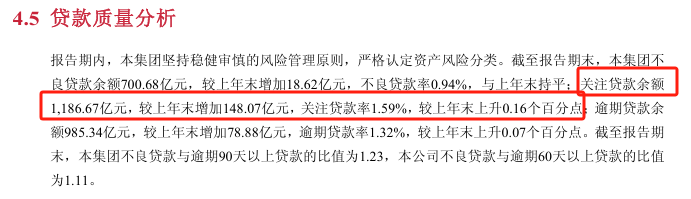
来源:招商银行第三季度报告
关注类连续三个季度增加,零售是主要来源
今年一季度,招行集团关注类贷款多了63.73亿元,二季度多了38.61亿元,三季度又多了45.73亿元。逾期贷款余额到9月末达到985.34亿元,较年初增加78.88亿元,其中54.14亿元出现在一季度。
11月2日,摩根士丹利在招行三季度业绩会上问到关注类贷款为什么还在增加。招行风险管理部总经理说,主要增量来自信用卡以外的零售贷款,部分业务在招行还正常还本付息,但同业已经认定为不良,招行也把这类贷款提前列入关注。
按母行口径拆算,非信用卡零售的关注类余额较年初增加约98亿元,其中个人住房贷款增加53.09亿元。同一时期,房贷不良率从0.51%降到了0.48%。小微贷款则是不良率、关注率和逾期率较年初都在上升。
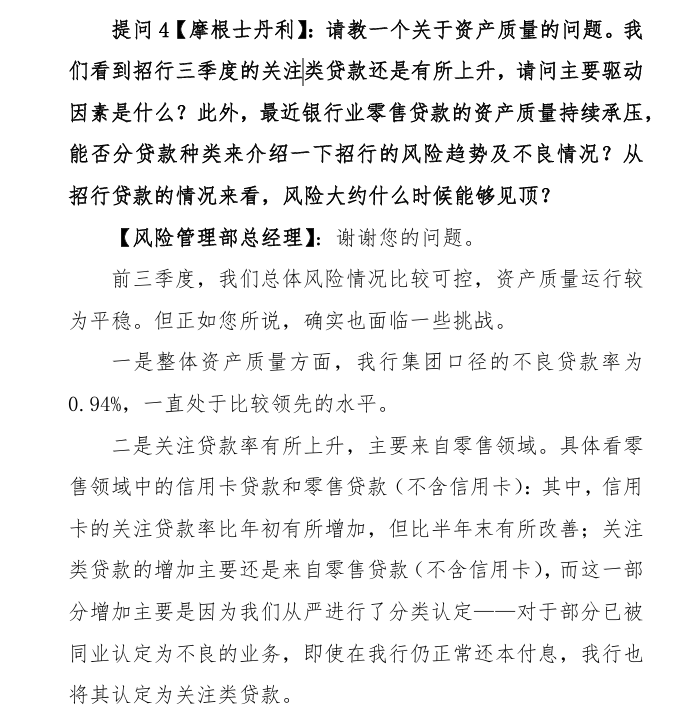
来源:招商银行2026年三季度业绩交流会问答环节实录
关注类余额涨了,存量关注贷款往下迁徙的速度有没有变?半年报给了一组可比数字。
按母行监管口径,上半年关注类贷款迁徙率年化为39.94%,上年同期是40.06%,基本持平。正常类贷款迁徙率由1.63%微降至1.62%,次级类从122.71%升至135.05%,可疑类从104.50%降至101.13%。
从集团余额看,上半年次级、可疑、损失三类分别增加9.11亿元、5.03亿元和6.31亿元,按财报披露精度,三类贷款占比分别为0.23%、0.27%和0.44%,与年初持平。三季报未更新迁徙率和不良三档余额。
新生成不良多了82亿元,处置一季比一季多
按母行口径,前三季度招行新生成不良561.60亿元,同比多了81.57亿元。拆到三个季度,母行分别新生成189.27亿元、182.59亿元和189.74亿元。
同比增量中,信用卡占55.58亿元,约68%。招行零售金融总部总经理把信用卡不良生成同比增多,与行业对协商分期业务更审慎的不良认定联系起来。拆到单季,信用卡新生成不良从一季度的120.42亿元降到二季度的116.56亿元,三季度又降到110.13亿元。前三季度同比多增和年内逐季回落,在信用卡上同时出现。
对公走出了另一条线。9月末,母行对公不良率较年初从0.84%降到0.73%,但三季度新生成不良由二季度的13.34亿元升到21.36亿元。同期,租赁和商务服务业的不良余额从1.76亿元升至15.91亿元,净增14.15亿元。
招行在业绩会上解释,该行业不良余额的变化主要来自一户此前已识别的存量风险客户,其贷款从关注类转入不良,银行已计提相应拨备。单户转入金额和对公新生成不良的行业明细,招行均未披露。
与此同时,不良处置规模逐季增加。按财报累计数拆算,母行三个季度分别处置171.92亿元、178.21亿元和184.37亿元。前三季度合计处置534.50亿元,其中约六成通过不良资产证券化,其余主要是核销和现金清收。前三季度,母行新生成额比处置额多27.10亿元,同期母行不良余额实际净增26.33亿元。
除了处置,招行今年也把部分风控动作往前挪。零售金融总部总经理说,消费贷和小微贷已收紧风控策略,银行也扩大了从严认定关注类贷款的范围,接下来还会加强预警和清收。
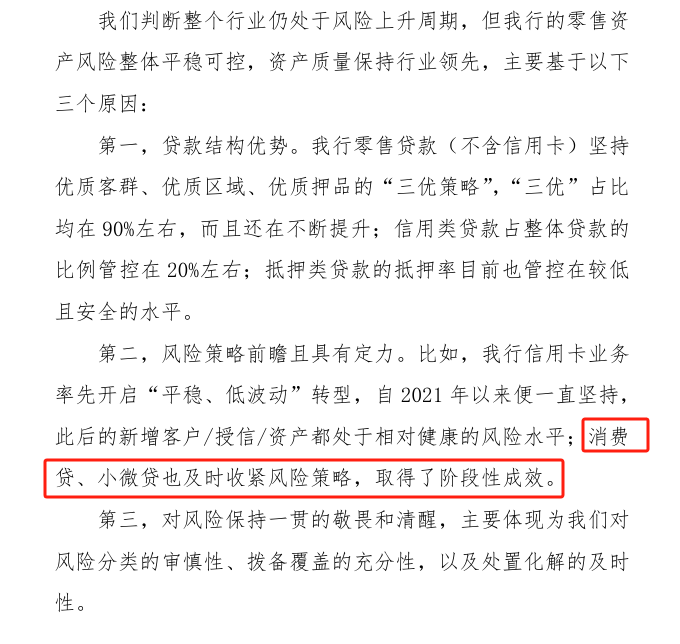
来源:招商银行2026年三季度业绩交流会问答环节实录
对公方面,招行提出进一步收紧租赁和商务服务业客户准入,重点看有效资产能否覆盖刚性债务、经常性现金流能否付息。四季度可以接着看非信用卡零售的关注类余额增幅,以及信用卡新生成不良能否继续回落。